
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
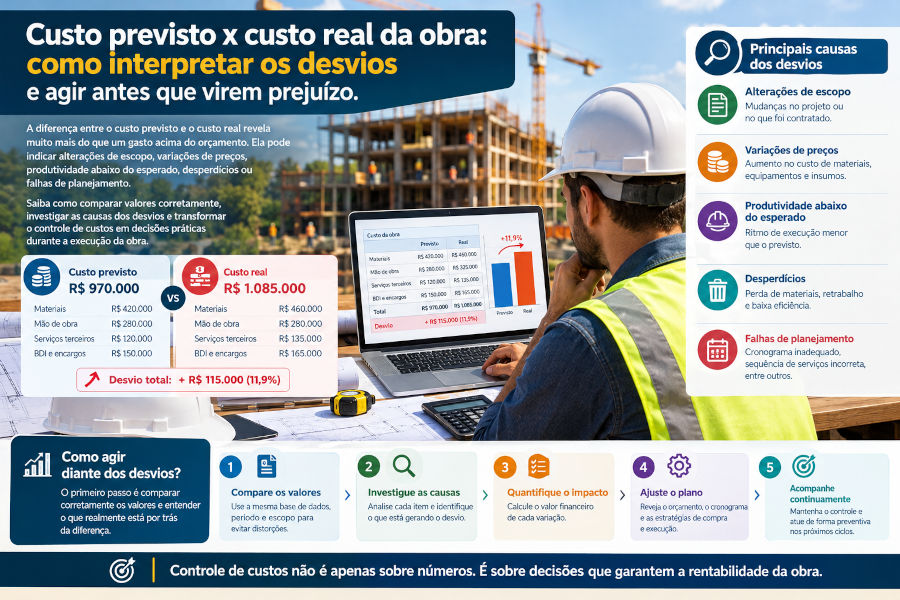
Custo previsto x custo real da obra: como interpretar os desvios e agir antes que virem prejuízo
Uma obra pode começar com um orçamento tecnicamente bem elaborado e, ainda assim, terminar custando mais do que o previsto. Isso não significa necessariamente que o orçamento inicial estava errado. Preços podem mudar, o projeto pode sofrer alterações, a produtividade pode ficar abaixo da estimada e condições não identificadas na fase de planejamento podem afetar a execução.
O problema não está apenas na existência de diferenças entre o previsto e o realizado. Está em descobrir essas diferenças tarde demais, quando as possibilidades de correção já são limitadas.
Por isso, controlar os custos de uma obra exige mais do que verificar quanto dinheiro já foi gasto. É preciso entender o que esse dinheiro deveria ter produzido, quanto ainda falta executar e qual será o custo provável para concluir o empreendimento.
Essa análise transforma o orçamento em uma ferramenta de gestão. Em vez de descobrir no encerramento que a obra ultrapassou o limite financeiro, o responsável passa a identificar os sinais de desvio durante a execução, investigar suas causas e decidir quais medidas ainda podem ser tomadas.
1. O que significa comparar o custo previsto com o custo real?
O custo previsto representa o valor estimado para executar determinado escopo, conforme as premissas do orçamento. O custo real, por sua vez, corresponde ao custo efetivamente incorrido para realizar o trabalho, apurado com base em registros confiáveis e critérios consistentes.
Na prática, essa comparação exige cuidado. O valor pago até determinada data não corresponde necessariamente ao custo real do serviço executado no mesmo período. Uma compra de materiais pode ter sido paga antecipadamente, por exemplo, enquanto o material ainda permanece no estoque. Da mesma forma, um serviço pode ter sido executado e ainda não ter sido faturado pelo fornecedor.
Por isso, é importante distinguir pelo menos três informações:
- Custo previsto: quanto se estimava gastar para executar o escopo definido.
- Custo incorrido: custo associado aos recursos efetivamente consumidos ou aos serviços realizados, conforme o critério de apuração adotado.
- Desembolso: quanto efetivamente saiu do caixa no período.
Esses valores estão relacionados, mas não são equivalentes. Uma análise financeira acompanha o fluxo de pagamentos e recebimentos; o controle de custos procura medir o consumo de recursos e o custo do trabalho realizado. Uma obra pode estar temporariamente com desembolso baixo e, ao mesmo tempo, apresentar compromissos futuros elevados.
2. A comparação só faz sentido quando o escopo é equivalente
Imagine que o orçamento inicial de uma reforma tenha previsto a instalação de 20 portas. Durante a execução, o proprietário decide incluir mais cinco. Ao final, o custo total será superior ao previsto, mas essa diferença não pode ser interpretada automaticamente como um desvio de eficiência.
Parte do aumento decorre de uma alteração de escopo. Para analisar o desempenho da execução, é necessário separar o custo adicional autorizado da diferença que surgiu ao realizar o escopo originalmente previsto.
O mesmo cuidado vale para mudanças de especificação, alterações de projeto, serviços adicionais e substituições de materiais. Se essas modificações forem misturadas aos desvios de execução, a análise poderá atribuir à equipe de obra um aumento de custo provocado por decisões do próprio contratante.
Uma prática recomendável é manter o orçamento-base aprovado e registrar separadamente as mudanças autorizadas, com seus impactos sobre custo e prazo. Dessa forma, é possível acompanhar tanto o orçamento original quanto o orçamento atualizado, sem apagar o histórico das decisões.
3. Como calcular o desvio de custo
Uma medida simples é calcular a diferença entre o custo realizado e o previsto para o mesmo escopo e período de análise.
Desvio de custo = custo real − custo previsto
Quando o resultado é positivo, houve gasto acima do previsto. Quando é negativo, o custo ficou abaixo da referência. Essa leitura só é válida se os valores forem comparáveis e se a apuração utilizar critérios consistentes.
Também é possível calcular o desvio percentual:
Desvio percentual = (custo real − custo previsto) ÷ custo previsto × 100
Considere um serviço cujo custo previsto seja de R$ 20.000 e cujo custo apurado para o mesmo escopo seja de R$ 22.400.
A diferença é de R$ 2.400, e o desvio percentual é de 12% acima do previsto.
Esse resultado merece investigação, mas não explica sozinho o que aconteceu. O aumento pode ter sido provocado por preços mais altos, consumo excessivo de materiais, produtividade inferior à planejada ou uma combinação desses fatores. O percentual indica a dimensão da diferença; a investigação identifica sua origem.
Quando o custo previsto é zero ou muito próximo de zero, o percentual pode ser indefinido ou pouco informativo. Nesses casos, a diferença em valor absoluto e a análise da causa são mais úteis.
4. Por que comparar o gasto acumulado com o orçamento total pode enganar?
Um erro frequente no controle de obras é comparar o dinheiro gasto até hoje com o orçamento total, sem considerar quanto do trabalho já foi executado.
Suponha que uma obra tenha orçamento de R$ 500.000 e que, até determinado momento, tenham sido gastos R$ 250.000. Isso representa 50% do orçamento. Mas esse dado, isoladamente, não informa se o controle está bom ou ruim.
Se apenas 35% do trabalho foi concluído, o consumo de metade do orçamento pode sinalizar um problema, embora seja necessário considerar adiantamentos, compras antecipadas, estoque, etapas de pagamento e a distribuição dos custos ao longo da obra.
Se 65% do trabalho foi concluído, a interpretação será diferente. Ainda assim, não é possível concluir automaticamente que existe economia: talvez as atividades restantes sejam justamente as mais caras.
O controle precisa relacionar três dimensões: o custo incorrido, o avanço físico efetivamente realizado e o custo estimado para concluir o trabalho. Essa visão evita conclusões precipitadas baseadas somente no saldo financeiro.
5. Analise o custo por serviço, não apenas o total da obra
O valor global pode esconder problemas importantes. Um aumento no custo da estrutura, por exemplo, pode ser compensado temporariamente por uma despesa menor em outro grupo. O total parece equilibrado, mas um dos serviços já apresenta um desvio que pode comprometer as próximas etapas.
Por isso, sempre que possível, o controle deve ser desdobrado por etapa, serviço, insumo ou composição de custo. O nível de detalhamento precisa ser suficiente para explicar as diferenças sem tornar o acompanhamento impraticável.
Em um serviço de alvenaria, por exemplo, pode ser útil verificar:
- quantidade de blocos prevista e quantidade efetivamente consumida;
- preço unitário orçado e preço de aquisição;
- consumo de argamassa em relação à quantidade executada;
- horas de mão de obra previstas e realizadas;
- quantidade de serviço concluída no período;
- ocorrência de retrabalho, perdas ou alterações de projeto.
Essa decomposição ajuda a distinguir um aumento provocado pelo preço dos materiais de outro causado pelo consumo excessivo ou pelo rendimento da equipe. Cada situação exige uma resposta diferente.
6. As principais causas dos desvios de custo
Variação dos preços dos insumos
O preço efetivo de compra pode ser diferente do valor adotado no orçamento. Isso pode ocorrer por mudanças de mercado, condições de entrega, frete, quantidade adquirida, prazo de pagamento ou diferença entre o fornecedor pesquisado e o fornecedor contratado.
A análise deve considerar o preço efetivamente comparável, incluindo as condições comerciais relevantes. Comparar o preço de um material entregue no canteiro com outro cotado sem frete pode produzir uma diferença que não representa uma variação real de mercado.
Consumo acima do previsto
Quando o consumo de material por unidade de serviço ultrapassa a referência adotada, podem existir perdas, retrabalho, problemas de armazenamento, especificações diferentes ou inadequação do coeficiente de consumo utilizado no orçamento.
Antes de atribuir o desvio ao desperdício, é preciso verificar se os quantitativos e as unidades estão corretos e se o material consumido foi relacionado ao serviço efetivamente executado. Compras para estoque e sobras ainda aproveitáveis precisam ser tratadas de forma consistente.
Produtividade abaixo da estimada
Se uma equipe utiliza mais horas do que o previsto para executar a mesma quantidade de serviço, o custo de mão de obra tende a aumentar, mantidas as demais condições. As causas podem incluir frentes de trabalho mal preparadas, falta de materiais, interferências entre equipes, equipamentos inadequados, retrabalho ou condições de execução diferentes das consideradas no orçamento.
A resposta correta não é simplesmente exigir que a equipe trabalhe mais rápido. Primeiro, é necessário descobrir o que está limitando a produção e verificar se o índice de produtividade original era compatível com as condições reais.
Alterações de projeto e serviços adicionais
Mudanças de escopo podem aumentar o custo total sem representar ineficiência na execução. É necessário documentar a solicitação, estimar seu impacto e obter a aprovação pertinente antes de incorporá-la ao orçamento atualizado, conforme o contrato e os procedimentos da obra.
Custos indiretos e prolongamento do prazo
Quando a duração da obra aumenta, determinadas despesas podem continuar ocorrendo por mais tempo, como administração local, locações, vigilância e infraestrutura temporária. O efeito depende da estrutura de custos e das condições contratuais.
Por isso, um atraso não deve ser analisado apenas como um problema de cronograma. Ele pode gerar consequências financeiras que precisam ser estimadas e acompanhadas separadamente.
7. Exemplo prático: o que um desvio pode revelar
Considere uma obra em que o orçamento previu R$ 12.000 para determinado serviço de revestimento. Após a execução de uma parcela representativa, a equipe verifica que o custo associado ao mesmo escopo já atingiu R$ 13.200.
O desvio é de R$ 1.200, equivalente a 10% acima do previsto. Em vez de simplesmente registrar que o serviço estourou o orçamento, a equipe divide a análise em componentes.
| Componente analisado | Possível evidência | Verificação necessária |
|---|---|---|
| Preço do material | Compra acima do valor orçado | Conferir cotação, frete, especificação e condições de compra |
| Consumo de material | Mais material utilizado por metro quadrado | Verificar perdas, retrabalho, espessura aplicada e quantitativos |
| Mão de obra | Mais horas utilizadas por unidade executada | Analisar produtividade, preparação da frente e interferências |
| Escopo | Área ou especificação diferente da original | Separar as mudanças autorizadas do desvio de execução |
Os itens da tabela são hipóteses para orientar a investigação, não causas comprovadas do exemplo. A equipe precisaria consultar os registros de compras, as medições, os quantitativos e as horas trabalhadas para determinar o que realmente ocorreu.
Essa distinção é importante: uma boa análise de custos não começa escolhendo um culpado. Começa verificando os dados.
8. Como estimar o custo final da obra
O custo acumulado mostra o que já ocorreu, mas a gestão também precisa olhar para o que falta executar. Para isso, é útil elaborar uma previsão de custo ao término, considerando o custo incorrido e uma estimativa atualizada do trabalho restante.
Custo final projetado = custo incorrido até a data + custo estimado para concluir
Essa fórmula é conceitualmente simples, mas exige cuidado para não contar duas vezes compras, serviços contratados, adiantamentos ou custos já comprometidos. A metodologia de apuração deve definir como esses itens são tratados.
Imagine que o custo incorrido, apurado de forma consistente, seja de R$ 180.000 e que a estimativa atualizada para concluir a obra seja de R$ 340.000. O custo final projetado será de R$ 520.000.
Se o orçamento atualizado aprovado para o mesmo escopo for de R$ 500.000, a projeção aponta uma diferença potencial de R$ 20.000. Essa informação permite investigar o desvio enquanto ainda existe oportunidade de rever compras futuras, corrigir problemas de produtividade, reprogramar atividades ou discutir mudanças de escopo.
A projeção deve ser revisada conforme surgem novos dados. Não basta multiplicar o gasto acumulado por um fator baseado no percentual físico, especialmente quando os serviços têm custos muito diferentes ou quando há compras antecipadas e pagamentos por etapas.
9. Indicadores que ajudam a acompanhar o desempenho
O controle pode começar com indicadores simples e evoluir conforme o porte e a complexidade do empreendimento.
- Desvio de custo em reais: mostra a diferença absoluta entre o custo realizado e o previsto para o mesmo escopo.
- Desvio percentual: permite comparar a dimensão relativa das diferenças entre serviços, desde que a base de comparação seja adequada.
- Custo por unidade executada: relaciona o custo apurado à quantidade efetivamente produzida, como reais por metro quadrado de revestimento.
- Consumo de insumos por unidade: ajuda a identificar diferenças entre o coeficiente previsto e o consumo observado.
- Produtividade da equipe: relaciona a produção às horas ou aos recursos utilizados, com unidades e critérios definidos.
- Previsão de custo ao término: estima o valor total provável da obra com base nos custos já incorridos e no trabalho restante.
Em projetos que utilizam técnicas de gerenciamento do valor agregado, também é possível comparar o valor agregado pelo trabalho executado com o custo real e com a linha de base. Esse método exige critérios consistentes de medição do avanço físico e não deve ser reduzido a uma simples comparação entre pagamentos e orçamento.
Não existe um único indicador que explique o desempenho da obra. O ganho está em combinar medidas financeiras e físicas, investigar as diferenças e agir de acordo com as causas encontradas.
10. Como criar uma rotina de controle de custos
O controle não precisa começar com um sistema complexo. Uma rotina simples, mantida com disciplina, costuma ser mais útil do que uma planilha sofisticada que não é atualizada.
Uma rotina prática pode seguir estas etapas:
- Definir a referência: manter o orçamento-base aprovado e registrar as alterações de escopo autorizadas.
- Registrar os custos: organizar notas fiscais, medições, contratos, horas de trabalho e demais informações necessárias à apuração.
- Medir a execução: registrar quantidades efetivamente executadas, não apenas valores pagos ou materiais comprados.
- Comparar previsto e realizado: analisar os desvios no nível de detalhamento adequado à obra.
- Investigar as causas: separar variação de preços, consumo, produtividade, escopo e custos associados ao prazo.
- Atualizar a projeção: recalcular o custo esperado para concluir o empreendimento.
- Definir ações e responsáveis: registrar o que será feito, por quem e em qual prazo, acompanhando os resultados.
A frequência depende do ritmo e da complexidade da obra. Em atividades críticas ou com grande exposição financeira, o acompanhamento pode precisar ser semanal; em outros casos, uma apuração mensal bem organizada pode ser suficiente. O importante é que a frequência permita identificar problemas antes que se tornem difíceis de corrigir.
Conclusão: o desvio é um sinal, não um diagnóstico
Uma diferença entre o custo previsto e o real não explica, por si só, se a obra foi bem ou mal administrada. Ela é um sinal que precisa ser interpretado à luz do escopo executado, dos recursos consumidos, das condições de compra e das decisões tomadas durante o empreendimento.
O controle eficaz compara valores equivalentes, acompanha o avanço físico, investiga as causas e projeta o custo necessário para concluir o trabalho. Dessa forma, o responsável deixa de olhar apenas para o dinheiro já gasto e passa a compreender as consequências financeiras das decisões que ainda podem ser tomadas.
O melhor momento para descobrir um desvio é enquanto ainda existe margem para agir. Depois que a obra termina, a análise continua sendo valiosa para melhorar os próximos orçamentos, mas já não consegue recuperar as oportunidades de correção que ficaram para trás.
Controle seus orçamentos com o Orçamentador
Manter serviços, quantitativos e custos organizados facilita a comparação entre o planejamento e as necessidades da execução. Com o Orçamentador, você pode estruturar orçamentos de obras e trabalhar com referências de custos do SINAPI, criando uma base mais organizada para acompanhar as decisões financeiras do empreendimento.
Links relacionados
- Custo direto de obra — compreenda os componentes de custo que formam a base do orçamento.
- Composição de custo unitário — veja como analisar o consumo de materiais, a mão de obra e os equipamentos por serviço.
- Coeficiente de consumo — entenda como comparar o consumo previsto com o observado durante a execução.
- Cálculo do BDI — conheça as parcelas que participam da formação do preço e evite confundir preço de venda com custo de execução.
- O que é SINAPI — conheça uma das principais referências de custos utilizada na elaboração de orçamentos de obras no Brasil.
- Reserva de contingência em obras — entenda como tratar riscos e incertezas que podem afetar o custo final.
Fontes e referências técnicas
- CAIXA — SINAPI. Referências, documentação e informações técnicas sobre custos e composições da construção civil.
- GOV.UK — Cost Estimating Guidance. Orientações sobre estimativa de custos, acompanhamento e atualização das previsões ao longo do projeto.
- Project Management Institute (PMI) — materiais sobre gerenciamento do valor agregado. Referência para métodos de acompanhamento de custo e desempenho em projetos.
- Tribunal de Contas da União (TCU). Publicações e orientações sobre orçamento e fiscalização de obras públicas.