Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
IA no acompanhamento de custos da obra: do orçamento previsto ao custo realizado
O orçamento de uma obra representa uma previsão de custos elaborada a partir dos projetos, quantitativos, composições e condições conhecidas no momento de sua preparação. Entretanto, depois que a execução começa, essa previsão precisa ser confrontada continuamente com o que acontece no canteiro.
Materiais são comprados, serviços são executados, equipes são mobilizadas, fornecedores recebem pagamentos e alterações podem modificar o escopo inicialmente previsto. Cada uma dessas ocorrências influencia o resultado financeiro do empreendimento.
O problema é que, em muitas empresas, essas informações ficam distribuídas entre planilhas, notas fiscais, controles de compras, medições, relatórios e sistemas diferentes. Quando os dados não são atualizados ou não estão relacionados aos serviços do orçamento, o gestor pode descobrir que determinada etapa ultrapassou o custo previsto somente quando o impacto já é significativo.
A inteligência artificial oferece novas possibilidades para organizar e analisar essas informações. Com dados estruturados, ferramentas inteligentes podem ajudar a acompanhar a evolução dos custos, identificar tendências, apontar desvios e estimar quanto a obra poderá custar até sua conclusão.
O objetivo não é substituir o controle financeiro tradicional, mas torná-lo mais informativo e preventivo. Em vez de saber apenas quanto já foi gasto, o profissional pode trabalhar para compreender o que está acontecendo e o que provavelmente acontecerá se as condições atuais forem mantidas.
1. Por que acompanhar os custos durante a execução?
Um orçamento aprovado não garante que a obra será concluída pelo valor inicialmente previsto. Ele estabelece uma referência que precisa ser acompanhada à medida que os serviços avançam.
Imagine uma obra com orçamento de R$ 1.000.000,00. Depois de alguns meses, os registros financeiros indicam que foram gastos R$ 450.000,00. À primeira vista, parece que 45% do orçamento foi consumido.
Mas essa informação, isoladamente, não permite concluir se a obra está financeiramente bem controlada. É necessário saber quanto do escopo foi efetivamente executado, quais compromissos já foram assumidos, quais materiais estão em estoque e quais despesas ainda serão necessárias.
Se apenas 30% dos serviços foram concluídos, por exemplo, o consumo de 45% do orçamento pode representar um sinal de atenção. Por outro lado, se compras antecipadas de materiais representam uma parcela importante do valor gasto, a comparação simples entre dinheiro desembolsado e avanço físico pode distorcer a interpretação.
Por isso, o acompanhamento precisa relacionar informações financeiras e físicas.
Entre os dados importantes para esse controle estão:
- Orçamento aprovado e suas revisões;
- Serviços e quantidades previstos;
- Quantidades efetivamente executadas;
- Compras realizadas e materiais recebidos;
- Compromissos assumidos com fornecedores e prestadores;
- Despesas pagas e valores ainda pendentes;
- Alterações de escopo e serviços adicionais;
- Previsões de gastos para as etapas restantes.
Quanto melhor essas informações estiverem organizadas, mais confiável será a análise do desempenho financeiro da obra.
2. Previsto, comprometido, realizado e projetado: quatro informações diferentes
Uma das primeiras medidas para melhorar o acompanhamento financeiro é separar conceitos que frequentemente aparecem misturados nos controles de obra.
O valor previsto representa o custo estimado no orçamento. O valor comprometido corresponde às obrigações assumidas, como pedidos de compra e contratos firmados. O valor realizado representa os custos efetivamente incorridos, conforme os critérios de apropriação adotados pela empresa. Já o valor projetado corresponde à estimativa do custo total ao final da obra.
Essas informações não são necessariamente iguais e não devem ser tratadas como se fossem equivalentes.
| Indicador | O que representa | Exemplo |
|---|---|---|
| Previsto | Valor estabelecido no orçamento. | R$ 100.000,00 para determinado serviço. |
| Comprometido | Valor de obrigações já assumidas. | Pedido de compra de R$ 35.000,00. |
| Realizado | Custo incorrido e apropriado ao serviço. | R$ 28.000,00 de custo registrado. |
| Projetado | Estimativa do custo total ao término. | R$ 108.000,00 previstos ao final. |
Os critérios contábeis e gerenciais precisam ser definidos para evitar dupla contagem. Uma compra, por exemplo, pode gerar um compromisso, depois uma entrada de material em estoque e, posteriormente, sua apropriação ao serviço executado. Esses registros representam momentos diferentes de uma mesma operação.
A inteligência artificial pode ajudar a classificar e relacionar esses registros, desde que os dados estejam identificados e que as regras de apropriação sejam conhecidas.
3. Como a IA pode acompanhar a evolução dos custos?
Com os dados financeiros e físicos organizados, a inteligência artificial pode auxiliar na análise periódica do desempenho da obra.
Em vez de examinar apenas o valor total das despesas, o gestor pode solicitar análises por etapa, serviço, grupo de insumos, fornecedor ou período.
Entre as possibilidades estão:
- Identificar serviços cujo custo realizado está crescendo acima do previsto;
- Comparar a evolução dos gastos com o avanço físico;
- Localizar despesas sem classificação adequada;
- Destacar compras que se afastam dos preços históricos;
- Identificar serviços com consumo acima das premissas orçamentárias;
- Organizar relatórios periódicos com os principais pontos de atenção.
Imagine que a equipe registre semanalmente os custos apropriados e as quantidades executadas. Uma ferramenta pode ajudar a identificar que determinado serviço está consumindo recursos em ritmo mais acelerado do que sua evolução física justificaria.
Isso não significa necessariamente que existe um problema. Pode haver compras antecipadas, diferenças de apropriação ou características próprias da etapa. Mas o alerta permite que o responsável verifique a situação enquanto ainda há tempo para agir.
Acompanhamento por serviço ou etapa
Uma análise global da obra pode esconder problemas localizados. O custo total pode permanecer dentro do limite previsto enquanto alguns serviços já apresentam desvios importantes.
Por isso, é interessante acompanhar os valores por grupos de serviços e etapas construtivas. Dessa maneira, torna-se possível identificar se o aumento está concentrado em fundações, estrutura, instalações, revestimentos ou acabamentos.
A IA pode ajudar a organizar essas informações e destacar os grupos que mais contribuem para a diferença entre o orçamento e a situação atual.
4. Previsão do custo final: antecipar o resultado da obra
Uma das aplicações mais relevantes da inteligência artificial no acompanhamento financeiro é auxiliar na estimativa do custo final do empreendimento.
Em um controle convencional, o gestor sabe quanto já foi gasto e quanto ainda existe no orçamento. Porém, o saldo disponível não representa necessariamente o valor que será suficiente para concluir os serviços restantes.
Se determinados serviços estão apresentando produtividade inferior à prevista, se os preços de materiais aumentaram ou se houve mudanças no escopo, o custo final pode ser superior ao orçamento aprovado.
A IA pode auxiliar na construção de projeções utilizando informações como:
- Custos já realizados e apropriados;
- Quantidade de serviços ainda pendente;
- Preços atuais de aquisição;
- Produtividade observada durante a execução;
- Compromissos já assumidos;
- Histórico de desvios em serviços semelhantes;
- Alterações aprovadas ou ainda em análise.
Com essas informações, podem ser elaborados cenários para avaliar como o custo final poderá se comportar.
Exemplo simplificado de projeção
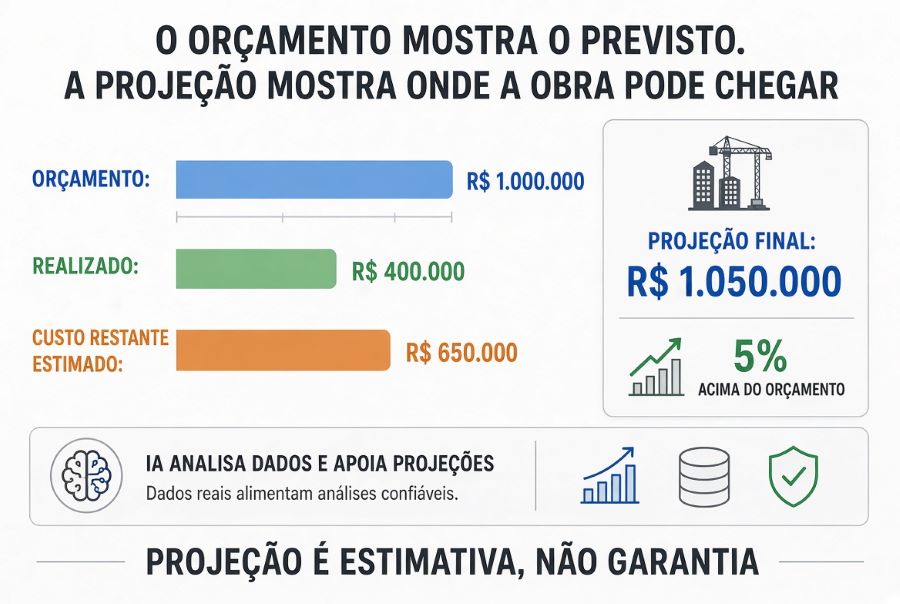
Considere uma obra com orçamento aprovado de R$ 1.000.000,00. Até determinado momento, foram apropriados R$ 400.000,00 em custos. Após analisar os serviços restantes, os compromissos assumidos e as condições atuais de execução, a equipe estima que serão necessários mais R$ 650.000,00 para concluir o empreendimento.
Exemplo ilustrativo: projeção do custo final
Nesse cenário, a projeção indica que a obra poderá terminar R$ 50.000,00 acima do orçamento aprovado.
A vantagem de identificar essa possibilidade durante a execução é permitir que a equipe investigue as causas e avalie medidas corretivas antes da conclusão do empreendimento.
O valor projetado não é uma certeza. É uma estimativa baseada nas informações e premissas disponíveis. Se houver mudanças de escopo, preços ou produtividade, a previsão precisará ser atualizada.
O cuidado com projeções automáticas
Uma ferramenta de IA pode produzir estimativas convincentes mesmo quando os dados são insuficientes. Por isso, é importante exigir que a análise apresente as premissas utilizadas, os dados de origem e as limitações da projeção.
Uma previsão que não explica como chegou ao resultado oferece pouca segurança para decisões financeiras.
5. Alertas antecipados: identificar problemas antes que se agravem
Um dos maiores benefícios de um bom sistema de acompanhamento é permitir que o gestor perceba alterações relevantes enquanto ainda existem alternativas de correção.
Uma análise realizada somente no encerramento de cada etapa pode revelar problemas quando boa parte do custo já foi consumida. O acompanhamento periódico permite identificar tendências e investigar situações com antecedência.
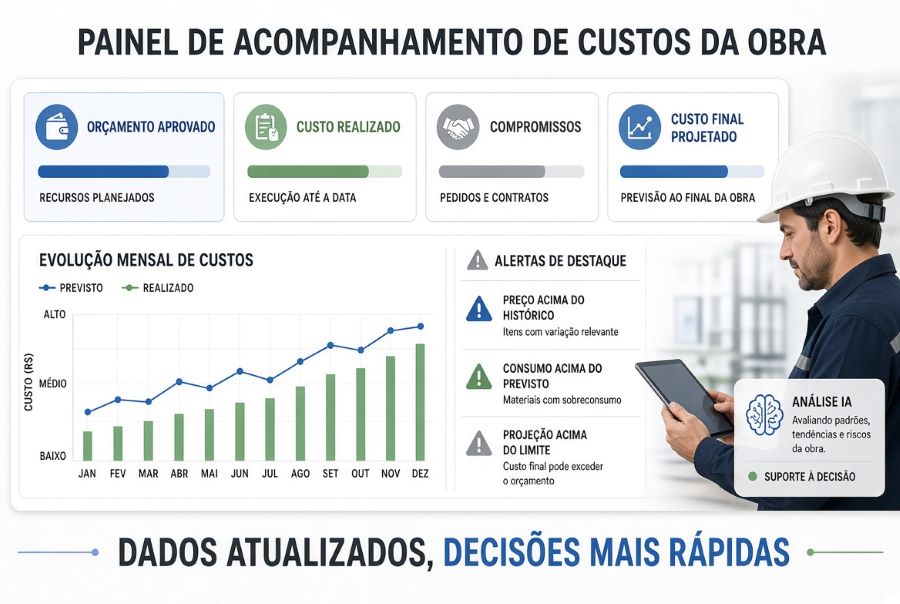
A IA pode auxiliar na criação de alertas relacionados a:
- Aumento significativo do custo de determinado serviço;
- Consumo de materiais acima do padrão esperado;
- Compras com preços muito diferentes do histórico;
- Despesas sem apropriação ou classificação;
- Compromissos assumidos acima do saldo previsto;
- Projeção de custo final superior ao limite aprovado.
Esses alertas podem ser organizados por prioridade, considerando o valor envolvido, a tendência observada e a possibilidade de impacto sobre o resultado final.
É importante que os limites sejam definidos conforme as características do empreendimento. Uma variação de 5% pode ser pouco relevante em determinado grupo de despesas e extremamente importante em outro.
Alertas precisam ser acionáveis
Um sistema que envia dezenas de notificações sem explicar o motivo pode acabar sendo ignorado. O alerta precisa apresentar a informação que motivou sua emissão, o período analisado e o possível impacto.
Em vez de apenas informar que um serviço está acima do orçamento, uma análise útil deve indicar qual parcela apresentou maior variação e quais registros precisam ser conferidos.
Assim, o profissional consegue transformar uma notificação em uma ação concreta.
6. Integração entre orçamento, compras, medições e execução
Para que a inteligência artificial contribua de maneira mais significativa, é necessário que as informações utilizadas no acompanhamento estejam relacionadas.
O orçamento define os serviços e custos de referência. O setor de compras registra aquisições e compromissos. As medições informam o avanço físico. Os registros de execução mostram o consumo de recursos e as ocorrências do canteiro.
Quando esses dados permanecem isolados, o gestor precisa reunir manualmente informações para compreender o desempenho financeiro.
Uma estrutura integrada permite relacionar cada compra, despesa ou medição ao serviço correspondente, facilitando a análise por etapa, grupo de custo e período.
Esse tipo de organização também reduz o risco de comparar valores que representam coisas diferentes, como material comprado, material consumido e custo efetivamente apropriado.
A IA pode atuar sobre essa base para identificar relações, produzir resumos e apontar situações que merecem atenção.
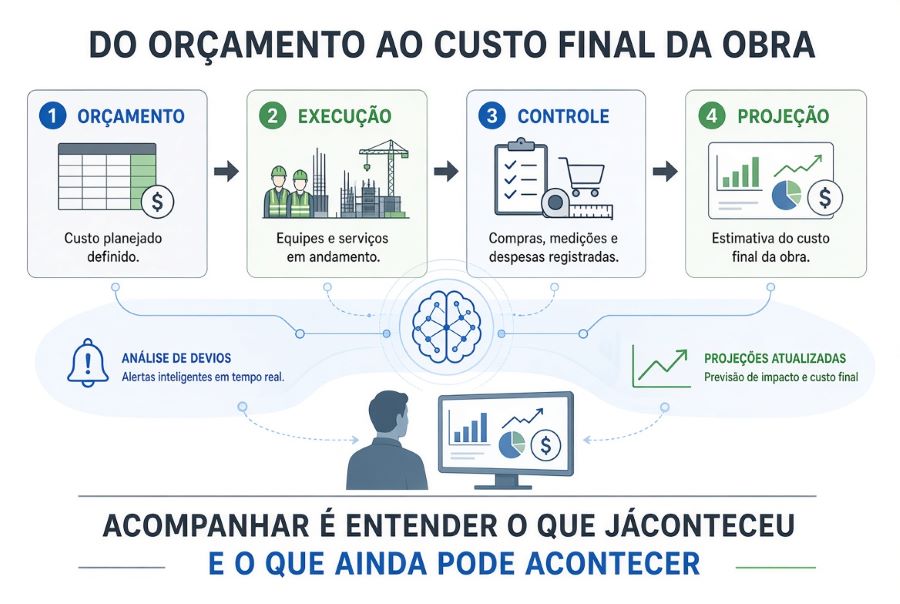
Um fluxo de controle possível
- Orçamento: estabelecer os custos previstos e as quantidades de referência.
- Compras: registrar fornecedores, preços, quantidades e compromissos.
- Execução: registrar serviços realizados, consumo e ocorrências.
- Apropriação: relacionar os custos aos serviços e períodos correspondentes.
- Análise: comparar previsto e realizado, identificar desvios e atualizar projeções.
- Decisão: avaliar medidas corretivas e registrar as ações adotadas.
Esse processo não depende obrigatoriamente de uma plataforma sofisticada. Pode começar com planilhas bem estruturadas e evoluir conforme as necessidades da empresa.
7. Ferramentas de IA que podem ajudar no acompanhamento de custos
As ferramentas mais adequadas dependem da quantidade de dados, da frequência de atualização e do nível de integração desejado.
ChatGPT
O ChatGPT pode auxiliar na interpretação de planilhas, elaboração de relatórios, comparação de períodos e identificação de pontos que merecem investigação.
Por exemplo, uma empresa pode fornecer uma planilha organizada com orçamento, custos realizados e quantidades executadas e solicitar um resumo dos serviços com maior desvio, acompanhado de perguntas para orientar a conferência.
É importante que os dados sejam atualizados e que as conclusões sejam verificadas nos registros originais. A ferramenta não deve ser tratada como sistema oficial de escrituração ou controle financeiro.
Microsoft Copilot e Excel
O Microsoft Copilot pode auxiliar usuários do Microsoft 365 em tarefas de análise, interpretação e organização de informações, conforme os recursos disponíveis na licença contratada.
Em empresas que já utilizam Excel para controlar custos, essa integração pode facilitar a exploração dos dados e a elaboração de resumos, sem exigir necessariamente a migração imediata para outro sistema.
Power BI
O Power BI permite construir painéis para acompanhar indicadores, comparar períodos e visualizar a evolução dos custos.
É possível criar painéis com orçamento aprovado, valores realizados, compromissos, saldo disponível e projeções, desde que as bases estejam corretamente estruturadas.
O Power BI é uma ferramenta de análise e visualização de dados, não um substituto automático do sistema de gestão da obra. Sua integração com recursos de IA depende das funcionalidades e configurações utilizadas.
Softwares de gestão de obras
Empresas que precisam controlar diversas obras simultaneamente podem avaliar sistemas de gestão que integrem orçamento, compras, contratos, medições e controle financeiro.
Nesse cenário, a prioridade deve ser encontrar uma solução capaz de manter os dados consistentes e acessíveis. Os recursos de IA são complementares: não compensam uma estrutura de controle mal organizada.
8. Como começar: um controle simples que pode evoluir com a IA
Uma empresa não precisa automatizar todo o processo de acompanhamento de uma só vez. Um primeiro passo é estabelecer uma rotina de atualização dos custos e do avanço físico.
Uma planilha básica pode reunir os seguintes campos:
- Código e descrição do serviço;
- Valor previsto no orçamento;
- Valor comprometido;
- Custo realizado e apropriado;
- Quantidade prevista e executada;
- Saldo de serviço a executar;
- Estimativa de custo restante;
- Custo final projetado;
- Observações sobre desvios e ocorrências.
Com essa estrutura, o profissional pode gerar relatórios periódicos e utilizar um assistente de IA para ajudar a interpretar os resultados.
Exemplo de solicitação a um assistente de IA
"Analise esta planilha de acompanhamento de custos da obra. Compare os valores previstos, comprometidos e realizados por serviço. Identifique os maiores desvios e destaque aqueles que podem afetar o custo final. Considere também as quantidades executadas e pendentes. Não confunda compras com custos apropriados e não invente dados ausentes. Para cada alerta, indique quais informações precisam ser conferidas antes de concluir que existe um problema."
Depois da análise, o gestor deve verificar os registros, corrigir eventuais inconsistências e atualizar as projeções. A rotina pode ser semanal, quinzenal ou mensal, dependendo do porte da obra e da velocidade com que os custos se modificam.
O mais importante é que o acompanhamento seja contínuo e que as decisões tomadas sejam registradas.
9. Limites e cuidados na utilização da IA
O acompanhamento financeiro exige atenção porque uma projeção incorreta pode levar a decisões inadequadas, como reduzir recursos de uma atividade essencial, postergar uma compra necessária ou assumir compromissos com base em um saldo que não representa a realidade.
Por isso, alguns cuidados devem fazer parte do processo:
- Manter a base atualizada: análises feitas com dados antigos podem não representar a situação atual da obra.
- Evitar dupla contagem: compromissos, compras, estoque e custos apropriados precisam seguir critérios claros.
- Separar alterações de escopo: serviços adicionais não devem ser interpretados automaticamente como ineficiência.
- Conferir as projeções: toda estimativa depende de premissas e pode mudar conforme a execução avança.
- Proteger dados financeiros: informações de contratos, fornecedores e clientes devem ser compartilhadas somente em ambientes adequados.
- Manter a decisão sob responsabilidade profissional: alertas e sugestões precisam ser avaliados antes de qualquer ação.
Também é importante que a empresa não dependa exclusivamente de uma ferramenta de IA para manter seus registros. Os dados oficiais de controle precisam permanecer em sistemas ou arquivos apropriados, com histórico, rastreabilidade e procedimentos de conferência.
Conclusão: controlar custos é antecipar decisões
O acompanhamento dos custos não deve se limitar a registrar despesas e verificar se o orçamento foi ultrapassado. Seu verdadeiro objetivo é permitir que o gestor compreenda a evolução financeira da obra e tenha condições de agir antes que os desvios se tornem difíceis de corrigir.
A inteligência artificial pode contribuir nesse processo ao organizar informações, comparar dados, identificar tendências, emitir alertas e apoiar projeções de custo final.
Mas sua eficiência depende de uma estrutura de controle consistente. Orçamento, compras, medições e execução precisam estar relacionados, e os critérios de apropriação devem ser claros.
Quando essas condições são atendidas, a IA deixa de ser apenas uma ferramenta para produzir relatórios e passa a atuar como apoio à gestão: ajudando o profissional a enxergar riscos, avaliar alternativas e tomar decisões com maior antecedência.
O controle começa com um orçamento bem estruturado
O Orçamentador oferece recursos para elaborar e gerenciar orçamentos de obras, organizar etapas, serviços, insumos e composições, além de trabalhar com referências do SINAPI.
Um orçamento organizado facilita a identificação dos custos previstos e serve como referência para o acompanhamento financeiro durante a execução.
Conhecer o OrçamentadorArtigos relacionados
Este é o quarto artigo da série sobre inteligência artificial na engenharia de custos e na gestão de obras:
- Inteligência artificial no orçamento de obras: como transformar projetos, dados e experiência em decisões melhores — aplicações da IA na interpretação de projetos, quantitativos e elaboração do orçamento.
- IA no planejamento de obras: como melhorar cronogramas, produtividade e previsão de prazos — organização de atividades, análise de dependências e antecipação de atrasos.
- IA na análise de custos da construção: identificando desvios, desperdícios e oportunidades de economia — investigação de variações, consumo de materiais e oportunidades de economia.
- O futuro da engenharia de custos: integração entre IA, BIM, orçamento e gestão de obras — integração entre tecnologias e transformação do trabalho do profissional.