
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
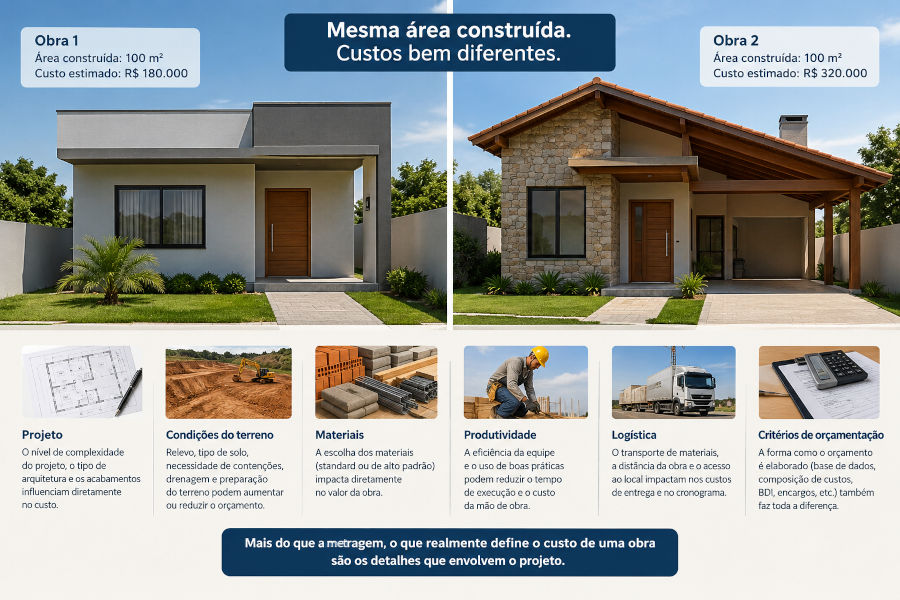
Por que obras aparentemente iguais podem ter custos tão diferentes?
Imagine duas casas com 150 m², sala, cozinha, três quartos, dois banheiros e uma vaga de garagem. As plantas são parecidas, a localização é a mesma e, à primeira vista, as construções parecem equivalentes. Ainda assim, quando os orçamentos chegam à mesa, aparece uma diferença de custo que ninguém consegue explicar apenas olhando para a área construída.
Isso acontece com mais frequência do que se imagina. E, na maioria das vezes, a explicação não está em algum material misterioso ou em uma margem de lucro exagerada. Está nos detalhes que a comparação superficial deixou de lado.
Na engenharia de custos, a área construída é um indicador útil para estimativas preliminares, mas está longe de ser suficiente para determinar o custo de uma obra. Duas edificações com a mesma metragem podem exigir quantidades diferentes de serviços, materiais, horas de mão de obra, equipamentos e estrutura de apoio. Podem, inclusive, ter custos unitários muito diferentes para executar um mesmo serviço.
Compreender essas diferenças é importante tanto para quem elabora orçamentos quanto para quem contrata, compara propostas ou precisa avaliar se determinado preço é realmente competitivo. O primeiro passo é abandonar a ideia de que construções visualmente semelhantes são, necessariamente, equivalentes do ponto de vista dos custos.
1. A área construída não conta a história inteira
O metro quadrado é uma das referências mais utilizadas para estimar o custo de uma construção. Sua popularidade tem uma razão prática: permite obter rapidamente uma ordem de grandeza do investimento, especialmente quando ainda não existem projetos suficientemente detalhados.
O problema começa quando esse indicador preliminar passa a ser tratado como se fosse um orçamento detalhado.
Considere duas residências de 150 m². Uma possui planta compacta, poucos recortes na fachada e cobertura simples de duas águas. A outra tem vários ambientes pequenos, corredores, varandas, recuos, encontros de cobertura e uma fachada com diferentes volumes arquitetônicos.
Embora tenham a mesma área construída, a segunda residência pode demandar mais metros quadrados de paredes, mais perímetros de revestimento, maior quantidade de arremates e uma execução mais trabalhosa da cobertura. A complexidade geométrica também pode aumentar perdas de materiais e o tempo necessário para concluir determinados serviços.
O mesmo raciocínio vale para as instalações. Uma planta com banheiros e cozinha próximos pode permitir uma distribuição mais concentrada das tubulações. Quando esses ambientes estão afastados, os percursos podem ser maiores, com mais conexões e interferências entre sistemas.
Portanto, a metragem é apenas uma das variáveis do custo. Para compreender o valor de uma obra, é necessário identificar o que será efetivamente construído.
2. Projetos diferentes produzem quantitativos diferentes
O quantitativo é uma das ligações mais importantes entre o projeto e o orçamento. É ele que traduz as soluções projetadas em volumes, áreas, comprimentos, unidades e demais quantidades de serviços que precisam ser executados.
Uma diferença aparentemente pequena no projeto pode se multiplicar ao longo da obra. Uma alteração na altura do pé-direito, por exemplo, modifica a área de alvenaria e pode repercutir nos revestimentos, na pintura e em outros serviços relacionados. Uma mudança no sistema de cobertura altera não apenas a estrutura, mas também os materiais de fechamento, os arremates e, dependendo da solução, a necessidade de impermeabilização ou isolamento.
Outro exemplo está nas esquadrias. Duas casas com a mesma área podem ter quantidades e dimensões muito diferentes de portas e janelas. Isso modifica os custos dos próprios elementos, mas também pode afetar vergas, contravergas, arremates, revestimentos e o tempo de instalação.
É por esse motivo que um orçamento consistente começa com a análise dos projetos, memoriais descritivos e especificações técnicas disponíveis. Nas orientações do Tribunal de Contas da União (TCU), o orçamento detalhado está associado à identificação dos serviços necessários, à avaliação dos quantitativos, ao cálculo dos custos unitários e à estimativa dos custos indiretos e do lucro.
Quando duas propostas apresentam totais diferentes, uma das primeiras verificações deveria ser comparar os quantitativos por serviço. Antes de discutir se um fornecedor está caro ou se uma construtora está cobrando demais, é preciso confirmar se ambos estão precificando a mesma coisa.
Uma proposta que contempla impermeabilização de áreas molhadas, preparação adequada das superfícies e pintura com o número de demãos especificado não é diretamente comparável a outra que omite essas etapas. O total menor pode representar uma solução mais econômica, mas também pode indicar uma diferença de escopo.
3. O terreno pode mudar completamente a conta
Se existe uma variável capaz de transformar o custo de duas casas semelhantes, ela merece ser procurada antes mesmo de a primeira escavação começar: o terreno.
Uma residência implantada em um lote plano, com solo compatível com a solução de fundação prevista, apresenta condições de execução diferentes das de uma construção em terreno inclinado, com necessidade de cortes, aterros, contenções ou fundações mais complexas.
A diferença pode aparecer em serviços que nem sempre recebem a devida atenção nas estimativas iniciais, como movimentação de terra, transporte e destinação de material excedente, compactação, drenagem, contenções e proteção de estruturas vizinhas.
As fundações merecem cuidado especial. Não é tecnicamente adequado assumir que duas casas com a mesma área e o mesmo número de pavimentos terão necessariamente o mesmo custo de fundação. A solução depende das características do solo, das cargas transmitidas pela estrutura, das condições de implantação e dos critérios de projeto.
Uma investigação geotécnica que identifique condições desfavoráveis pode levar à revisão da solução inicialmente imaginada. Dependendo do caso, isso pode significar mais escavação, elementos de fundação diferentes, maior consumo de concreto e aço ou serviços complementares de estabilização.
Também existe o efeito inverso: um estudo adequado do terreno pode evitar que a obra adote uma solução excessivamente conservadora ou inadequada às condições reais. Economizar na investigação sem avaliar o risco pode parecer uma decisão barata no início, mas não necessariamente será econômica no conjunto do empreendimento.
Em um orçamento preliminar, a ausência de sondagens e de definições sobre a implantação deve ser tratada como uma limitação da estimativa, e não como se essas informações fossem irrelevantes. Quanto maior a incerteza sobre as condições do terreno, maior a necessidade de explicitar as premissas adotadas.
4. O padrão de acabamento pesa, mas precisa ser bem definido
A expressão “padrão médio” aparece com frequência em conversas sobre construção. O problema é que ela não define, sozinha, uma especificação orçamentária suficientemente precisa.
Dois profissionais podem classificar uma residência como de padrão médio e, ainda assim, prever soluções bastante diferentes. Um pode considerar revestimentos cerâmicos convencionais, bancadas simples e esquadrias padronizadas. Outro pode incluir porcelanatos de grandes formatos, bancadas de materiais mais caros, esquadrias com características especiais e metais sanitários de outra faixa de preço.
A diferença não se limita ao valor de compra. Materiais distintos podem exigir argamassas específicas, equipamentos de corte, preparação diferenciada das bases, mão de obra mais especializada e procedimentos de instalação que aumentam o tempo de execução.
O formato de um revestimento é um bom exemplo. Uma peça de grandes dimensões pode ter preço unitário mais alto e exigir maior cuidado no transporte, no manuseio, no nivelamento e nos recortes. Em determinados ambientes, o desenho de paginação também influencia o aproveitamento das peças e o volume de perdas.
Isso não significa que o material mais caro sempre custará mais em todas as etapas, nem que a solução mais barata será necessariamente a mais econômica. A comparação correta considera o conjunto: fornecimento, instalação, perdas, manutenção e desempenho exigido.
Para o orçamentista, a regra prática é clara: especificações vagas produzem comparações frágeis. Se a definição do material ainda não existe, a premissa precisa ser registrada. Se existe, deve ser traduzida em itens de orçamento compatíveis com o que foi especificado.
5. Produtividade: o custo também depende de como o serviço é executado
Mesmo quando duas obras utilizam materiais e quantitativos semelhantes, o custo da mão de obra pode variar consideravelmente. Uma das razões é a produtividade: a quantidade de serviço executada em determinado período, considerando os critérios de medição e a equipe envolvida.
Considere, apenas para ilustrar o mecanismo, duas equipes que executam o mesmo serviço. A primeira conclui 20 m² por jornada de trabalho; a segunda, 15 m². Para executar 300 m², a primeira precisaria de 15 jornadas de equipe, enquanto a segunda precisaria de 20, supondo que a produtividade se mantenha constante e que as condições sejam comparáveis.
Nesse exemplo hipotético, a segunda equipe demanda um terço a mais de jornadas para produzir a mesma quantidade. Isso não significa, automaticamente, que seus trabalhadores sejam menos competentes. A diferença pode estar no método executivo, na organização do canteiro, na disponibilidade de materiais, na geometria dos ambientes ou nas condições de trabalho.
Uma equipe que precisa interromper continuamente o serviço para buscar ferramentas, aguardar materiais ou liberar frentes de trabalho tende a produzir menos do que uma equipe com suprimentos e sequência executiva bem organizados.
O mesmo ocorre quando há muitas interferências entre atividades. O instalador pode precisar aguardar a conclusão de uma etapa anterior; o revestimento pode ser interrompido por ajustes nas instalações; a pintura pode exigir retrabalho porque a superfície não foi preparada adequadamente. Cada ocorrência parece pequena quando analisada isoladamente, mas o conjunto pode alterar o prazo e o custo.
É importante também distinguir produtividade de velocidade. Executar rapidamente uma etapa não representa necessariamente um ganho se isso provocar defeitos, desperdício ou retrabalho em outra. A produtividade relevante para o orçamento é aquela compatível com a qualidade exigida e com as condições reais de execução.
As composições de custos unitários do SINAPI representam justamente uma ferramenta para relacionar insumos, mão de obra, equipamentos e coeficientes necessários à execução de serviços. Seus cadernos técnicos documentam critérios de quantificação, aferição, execução e produtividade considerados na formação das referências.
Esses parâmetros são referências técnicas, não uma garantia de que toda obra terá exatamente o mesmo desempenho. As condições de execução precisam ser avaliadas antes de aplicar os coeficientes de maneira automática.
6. Logística, acesso e organização do canteiro também custam dinheiro
Uma obra pode estar localizada no mesmo bairro que outra e ainda apresentar condições logísticas muito diferentes. A largura das vias, as restrições de circulação, a possibilidade de descarga, a disponibilidade de espaço para armazenamento e os horários permitidos para movimentação de materiais interferem na organização dos serviços.
Em um terreno amplo, pode ser possível armazenar materiais próximos às frentes de trabalho, instalar equipamentos de apoio e organizar a circulação interna. Em um lote estreito, entre edificações existentes, o espaço para estoque e movimentação pode ser bastante limitado.
Quando não existe área suficiente para armazenar grandes volumes, a construtora pode precisar programar entregas menores e mais frequentes. Isso exige planejamento de compras, controle de recebimento e coordenação com fornecedores. Se a entrega atrasa ou chega em desacordo com a programação, o efeito pode aparecer na forma de ociosidade de equipes e alterações na sequência executiva.
Também é preciso considerar instalações provisórias, ligações temporárias, proteção coletiva, acessos, limpeza e organização do canteiro. A extensão e a duração desses custos dependem do porte, do prazo e das condições específicas de cada empreendimento.
Esses itens não devem ser tratados como despesas irrelevantes apenas porque não aparecem no acabamento final da edificação. Eles fazem parte das condições necessárias para que os serviços sejam executados. O desafio é identificá-los, dimensioná-los e alocá-los corretamente, sem omissões nem duplicidades.
7. Prazo e escala de execução alteram o custo
O prazo de uma obra não é apenas uma data no cronograma. Ele influencia a forma como os recursos são mobilizados e durante quanto tempo permanecem disponíveis.
Uma obra com prazo muito comprimido pode exigir mais frentes de serviço simultâneas, equipes adicionais, turnos diferenciados ou maior capacidade de suprimento. Nem toda atividade pode ser acelerada proporcionalmente, porque existem dependências técnicas, tempos de cura, condições de segurança e limites de espaço físico.
Por outro lado, uma obra excessivamente prolongada pode manter por mais tempo despesas com administração local, vigilância, instalações provisórias, locações e outros recursos associados à permanência do canteiro.
Isso não significa que a obra mais rápida será sempre mais barata ou que a mais longa necessariamente custará mais. O efeito depende da estratégia executiva e dos recursos mobilizados. Uma aceleração bem planejada pode reduzir determinados custos de permanência; uma aceleração improvisada pode aumentar desperdícios, conflitos entre equipes e retrabalho.
A escala também merece atenção. A compra de grandes quantidades pode permitir melhores condições comerciais, fretes mais eficientes ou menor custo unitário de determinados insumos. Entretanto, esses benefícios dependem do poder de negociação, da disponibilidade de fornecedores, da capacidade de armazenamento e do ritmo de consumo.
Comprar mais não é sinônimo automático de economizar. O desconto obtido pode ser anulado por perdas, deterioração, capital imobilizado ou armazenamento inadequado. O orçamento deve refletir condições de fornecimento plausíveis para aquele empreendimento, e não economias presumidas sem fundamento.
8. O custo direto não é o preço final da obra
Outra fonte frequente de confusão está na comparação entre custo direto e preço de contratação.
O custo direto reúne os custos associados aos serviços e recursos necessários à execução, conforme os critérios de apropriação adotados. Já o preço de venda ou de contratação pode incluir, além desses custos, parcelas referentes à administração central, aos riscos, às despesas financeiras, aos tributos incidentes e ao lucro, conforme a estrutura de formação do preço e a composição do BDI.
Por isso, duas construtoras podem apresentar preços diferentes para executar um escopo semelhante mesmo quando utilizam custos diretos próximos. Suas estruturas administrativas, condições de financiamento, estratégias comerciais, exposição a riscos e margens pretendidas podem ser diferentes.
Também é possível ocorrer o contrário: empresas com preços finais próximos podem ter estruturas de custos diretos distintas. Uma pode trabalhar com produtividade superior; outra pode ter condições comerciais melhores para determinados materiais; uma terceira pode utilizar uma estrutura operacional mais enxuta.
Na análise de propostas, comparar apenas o percentual de BDI ou o valor total não é suficiente para explicar a diferença. É necessário examinar a composição dos custos, o escopo, as premissas de execução e os critérios utilizados para formar o preço.
Em contratações públicas, a análise deve observar ainda os requisitos legais e as regras específicas aplicáveis ao orçamento de referência e à contratação. O TCU destaca a importância de demonstrar os quantitativos, os custos unitários, os encargos sociais e o BDI na formação do orçamento detalhado, conforme o regime jurídico pertinente.
9. O SINAPI ajuda a comparar custos, mas não elimina a análise técnica
O SINAPI é uma das principais referências brasileiras para custos de construção civil. Mantido pela CAIXA em parceria com o IBGE, disponibiliza preços de insumos e custos de composições, acompanhados de documentação metodológica e técnica.
Seu valor está em oferecer referências estruturadas, com critérios documentados, que ajudam o profissional a construir e avaliar orçamentos. Entretanto, uma referência de custo não substitui a leitura do projeto nem a análise das condições específicas da obra.
Ao utilizar uma composição, o orçamentista precisa conferir se o serviço descrito corresponde ao que será executado, se os critérios de quantificação são compatíveis com o levantamento e se as condições previstas na composição fazem sentido para o empreendimento.
É importante verificar também a localidade, a data de referência, o regime de encargos sociais e as características dos insumos considerados. Quando o serviço necessário não corresponde integralmente à composição de referência, pode ser preciso justificar adaptações ou desenvolver uma composição específica, conforme o caso e as regras aplicáveis.
Uma composição corretamente selecionada e aplicada ajuda a dar consistência ao orçamento. Uma composição escolhida apenas porque tem um nome parecido com o serviço projetado pode produzir um valor aparentemente preciso, mas tecnicamente inadequado.
A consulta à documentação oficial do SINAPI, incluindo o Livro de Metodologias e Conceitos e os cadernos técnicos das composições, é um caminho importante para compreender os limites e os critérios de utilização das referências.
10. Como comparar duas obras de maneira tecnicamente correta
Quando o objetivo é descobrir por que duas obras semelhantes apresentam custos diferentes, o melhor caminho é decompor a diferença em vez de procurar uma explicação única para o valor global.
Uma análise consistente pode seguir esta sequência:
- Verifique o escopo: confirme se os dois orçamentos incluem os mesmos serviços, fornecimentos, padrões de acabamento e responsabilidades contratuais.
- Compare os quantitativos: examine as quantidades de cada serviço e investigue diferenças relevantes, especialmente em fundações, estrutura, alvenaria, revestimentos, instalações e cobertura.
- Confira as especificações: identifique diferenças de materiais, dimensões, desempenho exigido, métodos construtivos e critérios de execução.
- Analise os custos unitários: compare preços de insumos, coeficientes de consumo, produtividade da mão de obra e utilização de equipamentos.
- Avalie as condições de execução: considere terreno, acesso, espaço disponível, logística, sequência dos serviços, prazo e estrutura de apoio.
- Separe custo direto e preço final: examine os critérios de administração, BDI, tributos, riscos e lucro utilizados em cada orçamento.
- Confira as bases de referência: verifique datas, localidades, regimes de encargos e fontes de preços adotadas.
Uma planilha comparativa por serviço costuma ser mais reveladora do que a comparação entre dois totais. Ela permite identificar se a diferença vem de quantidades maiores, preços unitários superiores, coeficientes distintos ou itens presentes em apenas um dos orçamentos.
Esse procedimento também ajuda a distinguir uma diferença justificável de um possível erro de levantamento, uma omissão de escopo ou uma premissa excessivamente otimista. A conclusão deve surgir da análise dos dados, e não de uma impressão inicial sobre qual orçamento parece caro.
Conclusão: obras semelhantes não são necessariamente obras equivalentes
Quando duas construções apresentam custos diferentes, a primeira pergunta não deveria ser qual delas está cara demais. A pergunta mais útil é: quais condições, quantidades, recursos e premissas explicam essa diferença?
A resposta pode estar em uma fundação mais complexa, em especificações mais exigentes, em uma geometria que aumenta os serviços de acabamento, em uma logística difícil ou em uma produtividade incompatível com o prazo previsto. Pode estar também em diferenças de escopo, critérios de apropriação ou composição do preço final.
O trabalho do orçamentista é justamente transformar essas variáveis em números rastreáveis. Isso exige mais do que preencher uma planilha com preços de referência: exige interpretar projetos, levantar quantidades, compreender composições e reconhecer as condições que tornam cada obra particular.
Na prática, um orçamento bem elaborado não é aquele que apresenta o menor valor possível no papel. É aquele que representa com clareza o que será executado, explicita suas premissas e permite entender de onde vêm os custos previstos.
É essa qualidade que torna o orçamento útil não apenas para contratar uma obra, mas também para planejar sua execução, controlar desvios e tomar decisões ao longo de todo o empreendimento.
Leitura relacionada
- Quantitativo de concreto — veja como o levantamento das quantidades influencia a estimativa de materiais e serviços.
- Composição de custo unitário — entenda a relação entre insumos, coeficientes, mão de obra e equipamentos.
- Custo direto de obra — conheça os custos diretamente associados à execução dos serviços.
- Cálculo do BDI — compreenda como as despesas indiretas e outros componentes participam da formação do preço de venda.
- O que é SINAPI — conheça a principal referência nacional de custos da construção civil e sua documentação técnica.
Para colocar esses conceitos em prática, conheça o Orçamentador, uma ferramenta para elaborar e organizar orçamentos de obras, trabalhar com composições de custos e acompanhar os valores do seu empreendimento com mais controle.