
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Orçamento estimativo, preliminar e detalhado: diferenças, precisão e quando utilizar cada um
Existe uma situação bastante comum na construção civil: alguém pergunta quanto custará uma obra quando ainda existe apenas uma ideia, uma área aproximada e algumas referências de acabamento. O profissional faz uma estimativa, apresenta um valor e, semanas depois, esse número passa a ser tratado como se tivesse sido calculado a partir de projetos completos.
É aí que começam os problemas. O valor inicial pode ter sido perfeitamente razoável para aquela fase, mas não necessariamente serve para contratar serviços, negociar preços definitivos ou assumir um compromisso financeiro sem ressalvas.
O orçamento de uma obra não é um documento único e imutável. Ele evolui à medida que o empreendimento ganha forma, os projetos avançam, as soluções técnicas são definidas e os quantitativos se tornam mais confiáveis. Saber diferenciar os níveis de orçamento é importante para o engenheiro, o arquiteto, a construtora, o incorporador e também para o cliente que precisa tomar decisões com base nos números apresentados.
O que é um orçamento estimativo?
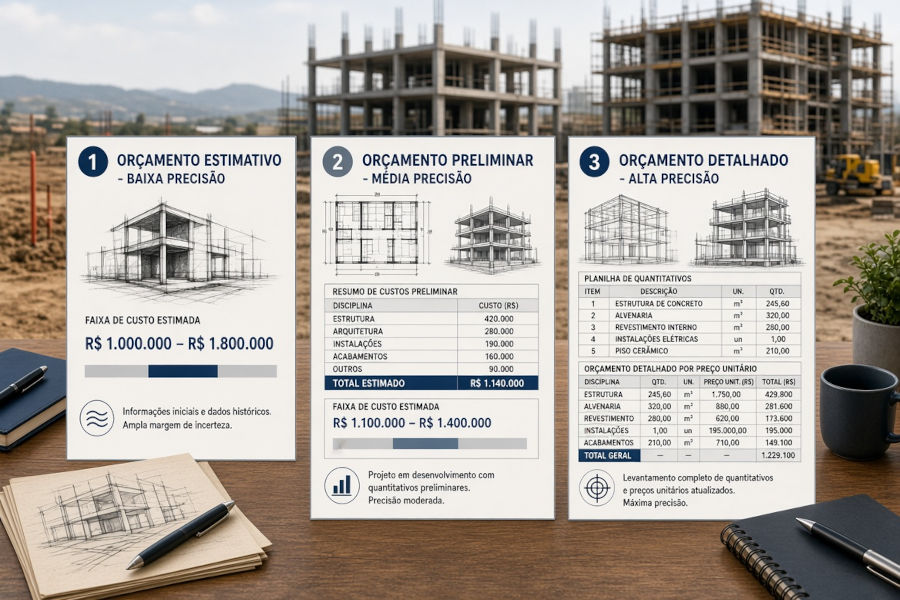
O orçamento estimativo é uma avaliação inicial do custo provável de um empreendimento. Ele costuma ser elaborado quando ainda não existem informações suficientes para quantificar detalhadamente todos os serviços e insumos da obra.
Nessa fase, o profissional pode recorrer a indicadores históricos, custos por metro quadrado, empreendimentos semelhantes, índices setoriais e parâmetros relacionados ao tipo de construção. Também pode utilizar informações preliminares sobre área, padrão de acabamento, número de pavimentos, sistema estrutural e características do terreno.
Imagine, por exemplo, um cliente que deseja construir um edifício residencial, mas ainda está avaliando a viabilidade do negócio. Ele conhece a área aproximada, tem uma ideia do padrão de acabamento e pretende comparar diferentes configurações do empreendimento. Uma estimativa inicial pode ajudar a responder se a proposta faz sentido financeiramente antes de investir em todas as etapas de projeto.
O cuidado está em não confundir rapidez com precisão. Uma estimativa baseada no custo por metro quadrado pode ser útil para uma decisão preliminar, mas não revela, por si só, as quantidades de concreto, aço, alvenaria, instalações, revestimentos, equipamentos e demais serviços que serão necessários.
Quando utilizar uma estimativa de custo?
- Na análise inicial da viabilidade econômica de um empreendimento.
- Na comparação entre alternativas de projeto ou sistemas construtivos.
- Na elaboração de estudos preliminares de investimento.
- Na definição de uma ordem de grandeza para o capital necessário.
- Na avaliação inicial de propostas de aquisição ou desenvolvimento imobiliário.
Para que a estimativa seja útil, é importante registrar a origem dos parâmetros, a data de referência, o padrão construtivo considerado e os principais itens que ainda não foram definidos. Um valor acompanhado dessas informações é muito mais defensável do que um número isolado em uma planilha.
O que é um orçamento preliminar?
O orçamento preliminar representa uma etapa intermediária entre a estimativa inicial e o orçamento detalhado. Nesse momento, o empreendimento já costuma ter informações mais concretas, permitindo decompor parte dos custos em sistemas, grupos de serviços e quantitativos preliminares.
Dependendo do desenvolvimento dos projetos, é possível estimar com mais fundamento os custos de fundações, estrutura, vedações, cobertura, instalações e acabamentos. Alguns serviços podem ter quantidades levantadas a partir de desenhos disponíveis, enquanto outros ainda dependem de parâmetros ou hipóteses técnicas.
Essa combinação é importante: um orçamento preliminar não precisa utilizar um único método para todos os itens. É possível trabalhar com quantitativos mais desenvolvidos em algumas disciplinas e estimativas paramétricas em outras, desde que as diferenças fiquem claras.
Considere uma residência cujo projeto arquitetônico já foi desenvolvido, mas os projetos de instalações ainda estão em elaboração. As áreas de pisos e revestimentos podem ser calculadas com uma base razoavelmente definida, enquanto parte das tubulações, dos pontos elétricos e dos equipamentos pode exigir hipóteses provisórias.
Nesse caso, o orçamento preliminar permite refinar a previsão financeira, identificar os componentes de maior peso e apontar quais definições técnicas precisam avançar para reduzir a incerteza.
Quando utilizar o orçamento preliminar?
- Na atualização da viabilidade econômica com base em informações mais desenvolvidas.
- Na preparação do planejamento financeiro inicial da obra.
- Na comparação de soluções de estrutura, vedação e acabamento.
- Na identificação dos serviços que mais influenciam o custo total.
- Na preparação de uma previsão de investimento enquanto os projetos complementares são concluídos.
Uma boa prática é identificar os itens estimados, os quantitativos já levantados e as premissas que ainda precisam ser confirmadas. Essa separação facilita as revisões e evita que uma hipótese provisória seja confundida com uma quantidade definitiva.
O que é um orçamento detalhado ou analítico?
O orçamento detalhado, também chamado de orçamento analítico, é estruturado a partir de um nível mais desenvolvido de informação técnica. Em vez de depender predominantemente de indicadores gerais, ele discrimina os serviços necessários, suas unidades de medida, os quantitativos, os custos unitários e os custos totais.
Quando aplicável, cada serviço deve estar apoiado em uma composição de custo unitário, que explicite os insumos, os coeficientes de consumo, a mão de obra, os equipamentos e os demais componentes necessários à execução. Também devem ser documentadas as fontes de preços, as referências utilizadas, a data-base, os encargos sociais e o BDI, conforme o objetivo e as exigências do orçamento.
É nesse estágio que o levantamento de quantitativos passa a ter papel decisivo. Uma diferença aparentemente pequena na área de revestimento, no volume de concreto ou na quantidade de aço pode representar um impacto expressivo quando multiplicada pelo custo unitário e repetida em toda a obra.
O orçamento detalhado não significa que todas as incertezas desapareceram. Podem permanecer dúvidas sobre condições do subsolo, interferências, produtividade, disponibilidade de materiais, logística ou soluções ainda não completamente definidas. A diferença é que essas limitações devem ser identificadas e tratadas de forma explícita, em vez de ficarem escondidas em um valor global.
Quando utilizar o orçamento detalhado?
- Na preparação de propostas comerciais fundamentadas em serviços e quantidades.
- No planejamento dos custos de execução e na definição de metas de controle.
- Na análise de preços unitários e na comparação de propostas de fornecedores.
- Na preparação de orçamentos de referência para contratações, observadas as exigências aplicáveis.
- Na avaliação de alternativas de execução e na identificação de oportunidades de redução de custos.
Em obras públicas, o nível de detalhamento exigido depende do regime de contratação, da legislação aplicável e dos elementos técnicos disponíveis. O Tribunal de Contas da União apresenta orientações sobre o orçamento detalhado do custo global da obra, incluindo a discriminação de serviços, quantidades, preços unitários, composições e demais parcelas pertinentes.
Comparativo: qual é a diferença entre os três níveis?
| Aspecto | Estimativa de custo | Orçamento preliminar | Orçamento detalhado |
|---|---|---|---|
| Objetivo principal | Avaliar a ordem de grandeza do investimento | Refinar custos e comparar soluções | Discriminar e fundamentar os custos dos serviços |
| Informações disponíveis | Dados gerais do empreendimento | Estudos e projetos parcialmente desenvolvidos | Projetos, especificações e levantamentos mais completos |
| Métodos comuns | Indicadores, históricos e parâmetros globais | Parâmetros específicos e quantitativos preliminares | Quantitativos por serviço e composições de custos unitários |
| Detalhamento | Baixo | Intermediário | Elevado, conforme a documentação disponível |
| Uso típico | Viabilidade inicial | Planejamento e desenvolvimento do projeto | Propostas, contratação e controle de custos |
| Principal limitação | Dependência de parâmetros gerais | Existência de hipóteses e informações pendentes | Dependência da qualidade dos projetos, quantitativos e preços |
Essa tabela representa uma distinção prática, não uma classificação universal com fronteiras rígidas. Os termos utilizados podem variar entre empresas, profissionais e metodologias. O mais importante é que o documento deixe claro como o valor foi obtido e para qual finalidade ele pode ser utilizado.
Orçamento paramétrico, sintético e analítico: são a mesma coisa?
Não. Parte da confusão vem do fato de que esses termos descrevem características diferentes do orçamento.
Orçamento paramétrico é aquele que utiliza parâmetros ou relações de custo para estimar valores. O custo por metro quadrado é um exemplo conhecido, mas os parâmetros também podem envolver quantidades por unidade de produção, indicadores de consumo e dados históricos de obras semelhantes. Um orçamento preliminar pode utilizar esse método em parte dos serviços.
Orçamento sintético apresenta os custos de forma resumida, normalmente por meio de uma planilha com a descrição dos serviços, suas unidades, quantidades, preços unitários e totais. Ele permite visualizar a estrutura financeira do empreendimento sem necessariamente exibir todos os componentes de cada composição na mesma planilha.
Orçamento analítico aprofunda essa estrutura, detalhando a composição dos custos unitários e os elementos que sustentam os preços dos serviços. Assim, a planilha sintética pode apresentar o custo de um serviço, enquanto a composição analítica demonstra como esse custo foi formado.
Na prática, os formatos sintético e analítico podem ser apresentados de maneira integrada. Um não substitui a necessidade de definir o nível de informação compatível com a finalidade do orçamento.
Para aprofundar esses conceitos, consulte os termos Composição de custo unitário, Quantitativos e SINAPI, que ajudam a compreender como as quantidades e os preços de referência entram na formação dos custos.
Como a maturidade do projeto influencia a confiabilidade do orçamento?
A qualidade de uma estimativa depende, entre outros fatores, da quantidade e da qualidade das informações disponíveis. Se a geometria do edifício ainda pode mudar, se o sistema estrutural não foi definido ou se as especificações de acabamento estão abertas, parte do custo também permanece sujeita a alterações.
À medida que os projetos evoluem, algumas incertezas são substituídas por informações mensuráveis. A área de revestimento pode ser calculada a partir dos desenhos; os volumes de concreto podem ser extraídos das peças estruturais; as instalações podem ser quantificadas com base nos projetos específicos; e os serviços podem ser associados a composições de custos apropriadas.
Entretanto, mais páginas de projeto não garantem automaticamente um orçamento melhor. Documentos desatualizados, incompatibilidades entre disciplinas, especificações incompletas e critérios de medição inconsistentes também comprometem os resultados.
Por isso, a evolução do orçamento deve acompanhar a evolução real do escopo. Não basta trocar o título de “estimativa” por “orçamento executivo” para tornar o número mais confiável.
Existe um percentual de precisão para cada tipo de orçamento?
Não existe um percentual universal que possa ser atribuído automaticamente a todo orçamento estimativo, preliminar ou detalhado. A precisão depende da metodologia adotada, da maturidade do escopo, da qualidade das informações, das condições de execução e dos riscos específicos do empreendimento.
Algumas metodologias de estimativa e classificação de custos apresentam faixas de precisão associadas a classes de estimativas. Esses intervalos, porém, não devem ser transferidos indiscriminadamente para qualquer obra ou utilizados como garantia de resultado.
Uma estimativa baseada em obras semelhantes pode funcionar bem quando os empreendimentos comparados têm características próximas. O mesmo método pode produzir desvios relevantes se houver diferenças importantes de fundação, topografia, padrão de acabamento, logística, instalações ou condições de mercado.
Da mesma forma, um orçamento analítico pode apresentar grande nível de detalhamento e ainda conter erros caso os quantitativos estejam incorretos ou os preços não representem as condições reais de contratação.
Uma abordagem profissional é declarar as premissas, as limitações e as parcelas ainda incertas, evitando prometer uma precisão que os dados não permitem sustentar.
Exemplo prático: como o orçamento deve evoluir?
Imagine uma edificação com área estimada de 1.000 m². Na fase inicial, o profissional utiliza um indicador de R$ 2.800/m², compatível com determinadas hipóteses de padrão e escopo, para obter uma referência de R$ 2.800.000.
Esse valor serve como ponto de partida, mas não deve ser interpretado automaticamente como preço definitivo da obra. É necessário verificar o que o indicador contempla, qual é sua data de referência e se as características do empreendimento são comparáveis às da base utilizada.
Com o avanço dos estudos, a equipe passa a separar os custos por grupos de serviços. Os quantitativos de alguns sistemas já podem ser levantados, enquanto outros permanecem estimados. O orçamento preliminar passa a revelar onde estão concentradas as maiores parcelas do investimento e quais decisões de projeto podem alterar o resultado.
Depois, com projetos e especificações mais completos, são levantados os serviços, suas quantidades e os custos unitários. Os preços de referência são atualizados, as composições são verificadas e o BDI é aplicado de acordo com o objetivo do orçamento. O resultado é um orçamento mais rastreável e apropriado para decisões que exigem maior detalhamento.
Observe que o orçamento detalhado não precisa resultar exatamente nos R$ 2.800.000 da estimativa inicial. Se o valor final for diferente, isso não significa necessariamente que a estimativa original estava errada. Pode significar que ela cumpriu sua função inicial, enquanto as informações posteriores permitiram representar melhor o empreendimento.
O problema surge quando ninguém registra as hipóteses iniciais e a diferença entre os valores não pode ser explicada. Comparar as versões do orçamento e documentar as razões das alterações ajuda a separar mudanças de escopo, correções de quantitativos, variações de preços e falhas de estimativa.
Erros comuns ao escolher o nível de orçamento
1. Tratar custo por metro quadrado como orçamento definitivo
Indicadores de custo são úteis, mas não substituem o levantamento dos serviços quando a decisão exige maior precisão. O valor por área deve ser usado dentro de suas limitações e com atenção ao escopo contemplado.
2. Detalhar preços sem ter quantitativos confiáveis
Uma planilha com centenas de itens não é necessariamente um bom orçamento. Se as quantidades foram estimadas sem uma base técnica adequada, o detalhamento pode apenas dar aparência de precisão a valores frágeis.
3. Utilizar referências de preços sem verificar a data-base
Os custos variam com o tempo e podem variar entre regiões e condições de fornecimento. A referência de preço precisa ser compatível com a finalidade do orçamento e acompanhada de sua data-base. Quando aplicável, o conceito de data-base deve ser observado junto à escolha das fontes de preços.
4. Ignorar serviços ainda não definidos
Se determinados elementos do projeto não estão resolvidos, é melhor registrar a pendência e estimar seu efeito de forma explícita do que simplesmente omiti-los. O silêncio na planilha não elimina o custo que poderá aparecer durante a execução.
5. Não atualizar o orçamento quando o projeto muda
Alterações de área, materiais, sistemas construtivos ou especificações podem modificar quantidades e preços. Manter um orçamento antigo após mudanças relevantes de projeto cria uma falsa sensação de controle financeiro.
6. Confundir custo estimado com preço de venda
O custo direto dos serviços não representa necessariamente o preço final a ser cobrado do cliente. Conforme o objetivo da análise, é preciso considerar também as parcelas indiretas e o BDI, sem duplicar itens já contemplados nos custos unitários. Veja também o artigo sobre cálculo do BDI.
Como documentar um orçamento para que ele seja compreendido?
Independentemente do nível de detalhamento, um orçamento profissional deve permitir que outra pessoa compreenda a origem dos valores e as condições consideradas. Para isso, vale registrar pelo menos:
- Objetivo e finalidade do orçamento.
- Data de elaboração e data-base dos preços.
- Projetos, memoriais e documentos utilizados.
- Critérios de levantamento e medição dos quantitativos.
- Fontes de preços, composições e parâmetros adotados.
- Premissas, exclusões e informações ainda pendentes.
- Critérios de aplicação dos encargos sociais e do BDI, quando cabíveis.
- Versão do orçamento e justificativa das alterações relevantes.
Em contratações públicas, a documentação necessária deve atender à legislação e às regras aplicáveis ao objeto e ao regime de contratação. O material do TCU sobre a definição e execução do cálculo do valor estimado apresenta referências relevantes para a formação de preços nas contratações públicas.
Como um software de orçamento pode ajudar?
À medida que o orçamento evolui, cresce também a necessidade de organizar serviços, quantitativos, composições, preços, fontes de referência e versões da planilha. Fazer isso manualmente é possível, mas pode consumir tempo e aumentar o risco de inconsistências, principalmente quando há muitas etapas e alterações frequentes.
Um software de orçamento de obras pode facilitar a estruturação dos serviços, o cálculo dos custos, a aplicação do BDI, a atualização de preços e a emissão de relatórios. A ferramenta não elimina a necessidade de conferir os projetos e os quantitativos, mas ajuda a tornar o processo mais organizado e rastreável.
O app Orçamentador permite elaborar orçamentos de obras com organização por etapas e serviços, consulta a referências SINAPI, utilização de itens próprios, aplicação de BDI e emissão de relatórios. Para quem deseja estruturar um orçamento com mais controle do que uma estimativa global, esses recursos ajudam a organizar o trabalho e acompanhar a formação dos custos.
Você pode conhecer a ferramenta em orcamentador.com.br e avaliar se os recursos disponíveis atendem ao estágio e às necessidades dos seus projetos.
Conclusão: o melhor orçamento é aquele adequado à decisão
Uma estimativa inicial não precisa ter o mesmo nível de detalhamento de um orçamento preparado para orientar a execução ou fundamentar uma contratação. Cada etapa responde a uma pergunta diferente: quanto a obra pode custar, como esse custo se distribui e quais serviços, quantidades e preços sustentam o valor apresentado.
O profissional experiente não tenta transformar informações incompletas em uma precisão artificial. Ele escolhe o método compatível com o momento do projeto, explicita as hipóteses e aprimora os números conforme a informação técnica evolui.
No fim das contas, orçamento confiável não é simplesmente aquele que apresenta mais casas decimais ou uma planilha mais extensa. É aquele cujos valores podem ser compreendidos, verificados e atualizados à medida que a obra deixa de ser uma ideia e passa a se tornar realidade.
Links relacionados
- Orçamento de obras — conceitos fundamentais para estruturar os custos de um empreendimento.
- Quantitativos — como as quantidades dos serviços influenciam o resultado do orçamento.
- Composição de custo unitário — como são formados os custos dos serviços.
- SINAPI — sistema de referência de custos utilizado em orçamentos de construção civil.
- Cálculo do BDI — a relação entre custos diretos, despesas indiretas e preço de venda.
Fontes e referências
- Tribunal de Contas da União — Orçamento detalhado do custo global da obra.
- Tribunal de Contas da União — Definição e execução da forma de cálculo do valor estimado da contratação.
- Tribunal de Contas da União — Orientações para elaboração de planilhas orçamentárias de obras públicas.
- AACE International — Cost Estimate Classification System for Building and General Construction.