
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Produtividade da mão de obra na construção civil: como ela pode salvar ou comprometer o orçamento de uma obra
Dois pedreiros podem receber o mesmo salário, trabalhar a mesma quantidade de horas e produzir resultados muito diferentes ao longo de uma semana. Um conclui o serviço dentro do prazo previsto; o outro enfrenta falta de material, retrabalho, espera por equipamentos e dificuldades de execução. No fim, o custo por metro quadrado executado pode ser bastante diferente, mesmo que o valor pago por hora seja idêntico.
Essa diferença ajuda a explicar por que algumas obras conseguem manter os custos sob controle enquanto outras começam a consumir dinheiro muito antes de o proprietário perceber que existe um problema.
Na elaboração de um orçamento, é comum dedicar bastante atenção ao preço dos materiais, aos salários e aos encargos sociais. Mas existe uma variável que conecta o custo da equipe ao volume de serviço executado: a produtividade da mão de obra.
Quando essa variável é estimada de maneira inadequada, o orçamento pode nascer com um custo subestimado. E, ao contrário de um material cujo preço pode ser conferido em uma cotação, a produtividade depende também da maneira como o trabalho acontece no canteiro.
A ideia central
Não basta saber quanto custa uma hora de trabalho. É preciso estimar quantas horas serão necessárias para executar o serviço, considerando as condições reais em que ele será realizado.
Neste artigo, você vai entender como a produtividade entra nas composições de custos, como calcular seu impacto financeiro e quais medidas ajudam a evitar que uma equipe aparentemente econômica se torne uma das principais causas de prejuízo na obra.
1. O que significa produtividade da mão de obra?
Na construção civil, a produtividade da mão de obra expressa a relação entre o trabalho realizado e os recursos de mão de obra consumidos para executá-lo. Sua interpretação depende da forma de medição adotada.
Na prática, duas formas de expressar essa relação são especialmente úteis para o orçamento:
Quanto a equipe executa
Mede a quantidade de serviço produzida por unidade de tempo.
Produtividade = quantidade produzida ÷ horas de trabalho
Quanto trabalho o serviço exige
Mede as horas de mão de obra necessárias por unidade executada.
Consumo = horas de trabalho ÷ quantidade produzida
As duas medidas descrevem a mesma relação sob perspectivas inversas. Se uma equipe executa mais metros quadrados por hora, o consumo de horas por metro quadrado tende a ser menor, desde que os critérios de medição sejam equivalentes.
Na engenharia de custos, é comum trabalhar com o consumo de mão de obra por unidade de serviço, expresso em homem-hora por metro quadrado (Hh/m²), homem-hora por metro cúbico (Hh/m³) ou outra unidade compatível com a atividade.
Esse indicador é particularmente útil porque pode ser incorporado diretamente à composição de custo unitário do serviço.
2. Como a produtividade influencia o custo de um serviço?
O raciocínio é simples: se um serviço exige mais horas de trabalho do que o previsto, seu custo de mão de obra aumenta. Se exige menos horas, o custo tende a diminuir, desde que a qualidade, a segurança e os demais requisitos de execução sejam preservados.
Considere um exemplo hipotético de execução de alvenaria. Para produzir 100 m², uma equipe consome 80 horas de trabalho de pedreiro e servente, somadas conforme os critérios de apropriação adotados. O consumo médio é de 0,80 Hh/m².
Se o custo médio ponderado dessas horas for de R$ 30,00 por homem-hora, o custo de mão de obra considerado nesse exemplo será:
Exemplo de cálculo
Custo de mão de obra por m²
Cálculo: 0,80 Hh/m² × R$ 30,00/Hh. Valores exclusivamente ilustrativos.
Agora imagine que, por causa de dificuldades de execução, o consumo real aumente para 1,10 Hh/m². Mantendo o mesmo custo por homem-hora, a mão de obra passa a custar R$ 33,00/m².
A diferença é de R$ 9,00 por metro quadrado. Em uma área de 1.000 m², isso representa R$ 9.000,00 adicionais de custo de mão de obra, antes de avaliar eventuais reflexos em equipamentos, administração da obra, prazo e outras despesas.
| Cenário | Consumo | Custo por m² | Custo em 1.000 m² |
|---|---|---|---|
| Produtividade prevista | 0,80 Hh/m² | R$ 24,00 | R$ 24.000,00 |
| Consumo maior de mão de obra | 1,10 Hh/m² | R$ 33,00 | R$ 33.000,00 |
| Diferença | +37,5% | +R$ 9,00 | +R$ 9.000,00 |
O exemplo não representa um índice padrão para alvenaria. Ele demonstra apenas como uma variação no consumo de horas se reflete no custo. Para um orçamento real, o coeficiente deve ser definido a partir de uma composição compatível com o serviço e com as condições consideradas.
3. O que faz uma equipe ser mais ou menos produtiva?
É tentador atribuir a produtividade exclusivamente à experiência dos trabalhadores. A qualificação importa, mas não explica tudo. Uma equipe experiente também pode apresentar baixo rendimento se o planejamento for ruim, os materiais chegarem atrasados ou o serviço depender de outras frentes que não estão prontas.
Entre os fatores que merecem atenção, destacam-se:
Materiais armazenados longe da frente de serviço, circulação obstruída, ferramentas indisponíveis e movimentações desnecessárias consomem tempo sem aumentar a quantidade efetivamente executada.
Uma equipe pode perder rendimento quando precisa interromper o serviço para aguardar material, liberação de áreas, decisões de projeto ou conclusão de atividades anteriores. A sequência das tarefas influencia diretamente o aproveitamento das horas disponíveis.
Detalhes incompletos, incompatibilidades entre disciplinas e alterações frequentes podem provocar espera, desmontagens e retrabalho. Quanto mais claras forem as definições antes da execução, menor tende a ser a exposição a essas interrupções.
A familiaridade com o serviço, a padronização das atividades, a disponibilidade de ferramentas adequadas e a divisão equilibrada das tarefas influenciam o rendimento. A produtividade precisa ser analisada sem comprometer a segurança ou a qualidade da execução.
Altura de execução, espaço restrito, geometria irregular, clima, logística e interferência de outras equipes podem alterar o rendimento. Por isso, não é adequado transferir automaticamente o índice de uma obra para outra sem avaliar as diferenças.
Esses fatores mostram que produtividade não é simplesmente uma característica individual do trabalhador. Ela também é resultado das condições criadas para que o serviço seja executado de maneira contínua, segura e tecnicamente correta.
4. Como utilizar o SINAPI para estimar a produtividade?
Para quem elabora orçamentos no Brasil, o SINAPI é uma referência importante. O sistema, mantido pela CAIXA em parceria com o IBGE, disponibiliza custos e composições de serviços, além de documentação técnica sobre os critérios e parâmetros adotados.
Nas composições, os coeficientes de mão de obra ajudam a estimar o consumo de recursos necessário à execução da unidade de serviço. Entretanto, a simples existência de uma composição com descrição semelhante não garante que ela seja adequada ao caso analisado.
Antes de utilizar uma referência, é importante conferir:
- A descrição e a unidade de medida do serviço.
- Os materiais, equipamentos e profissionais considerados.
- Os coeficientes de consumo e de mão de obra.
- O método executivo e os critérios de quantificação.
- As condições de execução e as limitações indicadas na documentação técnica.
- A data-base e os demais parâmetros relevantes para o orçamento.
Os documentos técnicos oficiais do SINAPI incluem cadernos de composições e fichas de especificação de insumos. Esses materiais ajudam a compreender como os serviços foram definidos e quais critérios devem ser considerados na utilização das referências.
Se a execução prevista na obra for diferente daquela representada pela composição, o profissional deve avaliar se a referência é aplicável, se precisa de adaptação ou se é necessário desenvolver uma composição própria, com justificativa técnica e dados coerentes com a metodologia adotada.
Um cuidado importante
Uma composição de referência não deve ser escolhida apenas porque apresenta o menor custo ou contém palavras semelhantes à descrição do serviço. O método de execução, os critérios de medição e os recursos previstos precisam ser compatíveis com o trabalho que será realizado.
5. Produtividade prevista e produtividade real: por que elas divergem?
Mesmo quando o orçamento foi elaborado com uma referência adequada, o consumo efetivo de mão de obra pode ser diferente do previsto. A composição representa determinadas condições de execução; o canteiro apresenta condições próprias.
Uma obra com boa logística, equipes experientes e frentes de serviço bem organizadas pode obter rendimento superior ao parâmetro utilizado. Outra, com acessos difíceis, interferências, alterações de projeto e interrupções frequentes, pode consumir mais horas para executar a mesma quantidade.
O objetivo não é presumir que a referência esteja errada sempre que o resultado real divergir. É entender a origem da diferença.
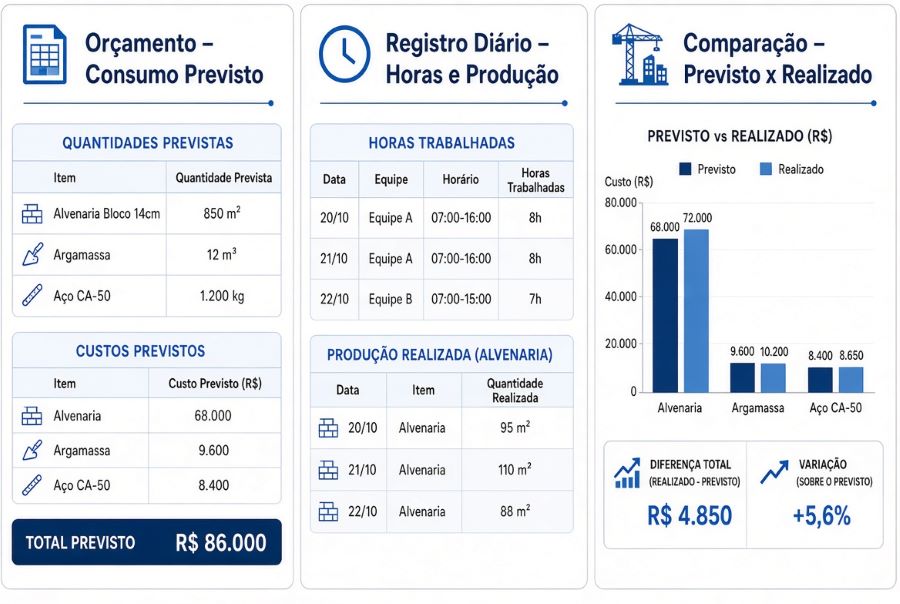
Uma forma de fazer isso é registrar periodicamente as horas consumidas e a quantidade efetivamente executada. Com esses dados, o profissional consegue calcular o consumo real e compará-lo com o índice previsto.
6. Como medir a produtividade na prática?
Uma medição útil precisa de dois dados consistentes: as horas de mão de obra consumidas e a quantidade de serviço executada no mesmo período e sob o mesmo critério de medição.
Suponha que uma equipe tenha consumido 72 homem-hora para executar 90 m² de determinado serviço. O consumo unitário observado será:
Exemplo de apropriação
Consumo unitário = horas de mão de obra ÷ quantidade executada
O resultado representa o consumo observado para esse período e esse serviço, não um índice universal de produtividade.
Se o orçamento previa 0,70 Hh/m², o consumo real foi maior do que o estimado. A diferença pode ser calculada da seguinte forma:
Variação (%) = [(consumo real − consumo previsto) ÷ consumo previsto] × 100
No exemplo, a variação é de aproximadamente 14,3% acima do consumo previsto. Isso merece investigação, mas não explica sozinho o motivo da diferença.
Para que a comparação seja válida, a equipe precisa manter critérios consistentes. É necessário verificar quais profissionais foram incluídos nas horas registradas, se o serviço medido corresponde ao mesmo escopo da composição e se o período observado representa adequadamente as condições de execução.
Também é importante evitar conclusões precipitadas com base em apenas um dia de trabalho. O desempenho pode oscilar devido a condições pontuais, e os registros precisam ser analisados ao longo do tempo para que as tendências se tornem mais claras.
7. O que é a Razão Unitária de Produção (RUP)?
Na análise da produtividade da construção civil, um indicador conhecido é a Razão Unitária de Produção (RUP), utilizado em estudos de produtividade de mão de obra.
De forma geral, a RUP relaciona o número de homens-hora consumidos à quantidade de serviço executada no período considerado. Sua interpretação depende da definição de equipe, do serviço analisado, das horas contabilizadas e do critério de medição adotado.
Por exemplo, ao analisar alvenaria, pode-se acompanhar quantos homens-hora foram consumidos para executar cada metro quadrado. Quando o indicador aumenta, significa que foi necessário consumir mais mão de obra por unidade de serviço; quando diminui, o consumo unitário foi menor.
É possível acompanhar diferentes recortes de produtividade, como a medição diária, a acumulada e a potencial, desde que sejam utilizadas as definições metodológicas correspondentes. A comparação entre equipes ou obras exige cuidado, pois diferenças de escopo, método executivo e condições de trabalho podem explicar parte dos resultados.
O indicador ganha valor quando é utilizado para compreender o processo, identificar obstáculos e orientar melhorias, e não apenas para classificar equipes como boas ou ruins.
8. Como transformar os dados de produtividade em economia real?
Medir a produtividade é apenas o primeiro passo. O benefício aparece quando os dados ajudam a tomar decisões que melhoram o uso da mão de obra sem comprometer a qualidade, a segurança e o prazo.
Organize materiais e ferramentas
Reduza deslocamentos e esperas, disponibilizando os recursos necessários antes do início da atividade.
Planeje a sequência dos serviços
Evite mobilizar equipes em áreas que ainda não estão liberadas ou dependem de outras atividades.
Padronize métodos executivos
Defina procedimentos e critérios de qualidade para diminuir variações desnecessárias e retrabalho.
Acompanhe indicadores
Compare consumo previsto e real, investigue diferenças e registre as lições aprendidas para futuros orçamentos.
O acompanhamento precisa considerar também a qualidade do resultado. Uma equipe que executa mais metros quadrados em determinado dia, mas deixa defeitos que exigirão correção, não necessariamente produziu melhor. A análise deve considerar o serviço aceito, os retrabalhos e os requisitos de execução.
9. Como a produtividade pode comprometer o lucro de uma obra?
O efeito financeiro da produtividade não se limita ao custo direto da mão de obra. Quando um serviço demora mais do que o previsto, pode haver impacto sobre a utilização de equipamentos, a permanência de estruturas provisórias, a administração local e a sequência das atividades seguintes.
Em algumas situações, o atraso de uma frente de serviço impede que outra equipe comece a trabalhar. O custo, portanto, pode ultrapassar a diferença de horas observada no serviço original.
Considere uma obra em que o orçamento previu uma duração de quatro semanas para determinada etapa. Se a produtividade ficar abaixo do esperado e a etapa terminar depois do prazo, será necessário verificar se houve aumento de custos de pessoal, equipamentos, apoio e administração, além de possíveis consequências contratuais.
Esses impactos não devem ser somados automaticamente: é preciso verificar quais custos realmente aumentaram, quais já estão contemplados em outras parcelas e se o atraso afetou o caminho crítico do cronograma.
O ponto central é que o orçamento e o planejamento precisam conversar entre si. Uma previsão de mão de obra que não corresponde à produção esperada pode comprometer tanto o custo quanto o prazo da obra.
10. Como o software de orçamento ajuda nesse controle?
Um software de orçamento permite organizar serviços, quantitativos, composições e custos unitários de maneira estruturada. Isso facilita a identificação dos recursos previstos para cada atividade e a revisão das premissas utilizadas na formação dos custos.
Quando os dados de execução são registrados e comparados com o orçamento, a equipe consegue acompanhar diferenças entre o custo planejado e o realizado. Para isso, é importante que os registros de produção, as horas consumidas e os custos estejam relacionados ao mesmo escopo e aos mesmos critérios de medição.
O app Orçamentador oferece recursos para elaborar orçamentos por etapas e serviços, trabalhar com composições e referências de custos, utilizar itens próprios, aplicar BDI e emitir relatórios. Essa estrutura ajuda a organizar as informações que fundamentam o orçamento.
O acompanhamento efetivo da produtividade, porém, depende dos dados registrados durante a execução e dos recursos específicos disponíveis para esse controle. Ter um orçamento estruturado é um passo importante, mas não substitui a apropriação das horas e das quantidades realizadas no canteiro.
Conheça o Orçamentador e avalie como uma estrutura organizada de custos pode ajudar a preparar orçamentos mais consistentes e facilitar a análise das decisões que influenciam o resultado financeiro da obra.
Conclusão: produtividade não é trabalhar mais, é executar melhor
A produtividade da mão de obra é uma das variáveis que determinam se o custo previsto no orçamento conseguirá representar a realidade da execução. Ela conecta o tempo de trabalho à quantidade produzida e influencia diretamente o custo unitário dos serviços.
Estimar a produtividade exige mais do que escolher um coeficiente em uma tabela. É necessário compreender o serviço, avaliar a referência utilizada, considerar as condições de execução e reconhecer as limitações dos dados disponíveis.
Durante a obra, registrar horas e quantidades permite identificar desvios e investigar suas causas. Em vez de atribuir toda diferença ao desempenho dos trabalhadores, é possível verificar se o problema está na logística, no planejamento, na definição do projeto, na disponibilidade de materiais ou no método executivo.
Um orçamento tecnicamente bem elaborado não elimina todas as incertezas, mas oferece uma base para que elas sejam reconhecidas e administradas. Quando a produtividade passa a ser tratada como um indicador de gestão, e não apenas como um número da composição, o profissional ganha melhores condições de controlar custos, planejar equipes e proteger o resultado econômico do empreendimento.
Links relacionados
- Composição de custo unitário — entenda como os recursos e seus coeficientes formam o custo dos serviços.
- SINAPI — conheça o sistema de referência de custos e sua documentação técnica.
- Quantitativos — veja como o levantamento de quantidades interfere no orçamento.
- Curva ABC — identifique os serviços e insumos com maior impacto financeiro.
- Planejamento e cronograma de obras — relacione a programação dos serviços ao uso dos recursos.
- Cálculo do BDI — compreenda como os custos e as demais parcelas consideradas influenciam o preço de venda.
Fontes e referências
- CAIXA — SINAPI: metodologias, conceitos e documentação técnica.
- Tribunal de Contas da União — Orientações para elaboração de planilhas orçamentárias de obras públicas.
- Revista Produção Online — Estudo de caso sobre produtividade da mão de obra na execução de alvenaria estrutural e Razão Unitária de Produção.