
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Retrabalho na construção civil: quanto custa refazer um serviço e como evitar prejuízos
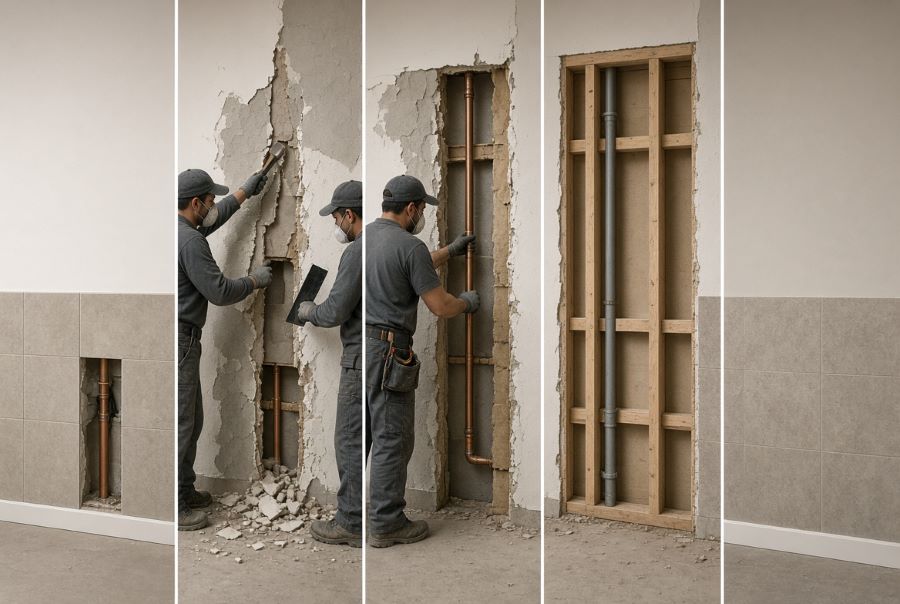
Uma parede está pronta. A alvenaria foi executada, as instalações passaram pelos pontos previstos e o revestimento começou a ser aplicado. Tudo parece seguir o cronograma, até que uma conferência identifica um erro: uma tubulação foi posicionada incorretamente e será necessário abrir a parede para corrigir o problema.
O serviço que parecia concluído volta a consumir recursos. Será preciso remover parte do revestimento, refazer a instalação, recompor a alvenaria, aplicar novamente os acabamentos e aguardar o tempo necessário para prosseguir. Dependendo da sequência dos serviços, outras equipes também poderão ser afetadas.
O custo desse erro não está restrito ao material danificado nem às horas gastas na correção. Ele inclui recursos que já foram consumidos, recursos adicionais necessários e, em determinadas situações, consequências financeiras que se estendem a outras etapas da obra.
Esse é um dos motivos pelos quais uma construção pode ultrapassar o orçamento mesmo quando os preços unitários foram calculados corretamente. O problema não está necessariamente na composição de custos, mas na necessidade de executar duas vezes — ou até mais — uma atividade que deveria ter sido concluída uma única vez.
O custo que não aparece na primeira execução
Quando um serviço precisa ser refeito, a obra não perde apenas o que foi utilizado na execução original. Ela também precisa financiar a correção, administrar os atrasos e reorganizar as atividades afetadas.
O retrabalho merece atenção especial porque pode se tornar recorrente. Um erro isolado pode ser corrigido sem grandes consequências; uma falha de planejamento, comunicação ou controle da qualidade pode produzir o mesmo problema em vários ambientes, pavimentos ou unidades de um empreendimento.
Entender como o retrabalho surge, como mensurar seus custos e como preveni-lo é uma forma concreta de proteger o orçamento e melhorar a gestão da obra.
1. O que é retrabalho na construção civil?
Retrabalho é a repetição ou correção de uma atividade já executada porque o resultado não atende aos requisitos previstos, às especificações do projeto ou aos critérios de qualidade estabelecidos.
Ele pode ocorrer por diferentes razões: execução fora das tolerâncias previstas, interpretação incorreta do projeto, utilização de materiais inadequados, incompatibilidade entre instalações, falhas de planejamento ou mudanças que tornam necessário desfazer parte do trabalho realizado.
Alguns exemplos comuns são:
Alvenaria e revestimentos
Demolição de trechos executados fora de posição, correção de paredes desalinhadas ou remoção de revestimentos com problemas de aderência.
Instalações
Abertura de paredes ou pisos para corrigir tubulações, eletrodutos, pontos hidráulicos ou elétricos executados em desacordo com o projeto.
Esquadrias e acabamentos
Correção de vãos, ajustes de peças instaladas incorretamente, substituição de elementos danificados e reparos em superfícies acabadas.
Correções após inspeção
Reexecução de serviços reprovados em verificações de qualidade ou que não atendem às condições de desempenho especificadas.
É importante distinguir retrabalho de uma alteração legítima de escopo. Se o cliente decide mudar um revestimento que havia sido corretamente especificado e executado, a remoção pode decorrer de uma mudança de decisão, e não necessariamente de uma falha de execução.
Essa distinção faz diferença na análise de custos. Uma empresa que registra toda alteração como retrabalho pode interpretar incorretamente os problemas de qualidade. Da mesma forma, classificar uma falha de execução como simples mudança de escopo pode esconder uma causa que deveria ser corrigida.
2. Por que o retrabalho custa mais do que parece?
O primeiro impulso costuma ser calcular apenas o material perdido e a mão de obra necessária para corrigir o defeito. Embora esses itens sejam importantes, a análise pode ficar incompleta se não considerar todos os recursos efetivamente consumidos.
O custo do retrabalho pode envolver várias parcelas, que nem sempre aparecem reunidas em um único lançamento financeiro.
| Componente | Exemplo | Como pode impactar a obra |
|---|---|---|
| Mão de obra | Horas adicionais de pedreiro, eletricista ou pintor. | Aumenta o consumo de recursos para entregar o mesmo serviço. |
| Materiais | Revestimento removido, argamassa descartada ou tubulação substituída. | Exige novas compras ou reduz o saldo de materiais disponíveis. |
| Equipamentos e ferramentas | Equipamentos de corte, demolição ou acesso. | Pode gerar horas adicionais de utilização, locação ou mobilização. |
| Proteção e recomposição | Proteção de áreas acabadas e recuperação de superfícies. | Acrescenta serviços que não estavam previstos para aquela etapa. |
| Prazo | Uma equipe seguinte precisa aguardar a correção. | Pode provocar remanejamento de equipes e extensão da duração da obra. |
| Gestão e inspeção | Registro da ocorrência, investigação e nova verificação. | Consome recursos de acompanhamento e controle da qualidade. |
Nem todas essas parcelas estarão presentes em todos os casos. Também é necessário evitar a dupla contagem: se determinado material ou serviço já foi registrado como perda, ele não deve ser somado novamente em outra categoria sem uma justificativa clara.
O importante é compreender que o custo de corrigir um defeito pode ultrapassar o valor da atividade original, especialmente quando a correção exige desfazer serviços já concluídos ou interfere na sequência de execução.
3. Exemplo prático: quanto custa corrigir um erro de execução?
Considere um exemplo hipotético em que uma instalação precisa ser corrigida depois que a parede já recebeu revestimento. Para facilitar a análise, vamos considerar os custos adicionais diretamente atribuíveis à ocorrência.
Simulação de custo do retrabalho
| Item adicional | Custo ilustrativo |
|---|---|
| Mão de obra para remoção e correção | R$ 280,00 |
| Materiais para recomposição | R$ 190,00 |
| Substituição de revestimento danificado | R$ 160,00 |
| Ferramentas e recursos adicionais | R$ 70,00 |
| Custo adicional direto | R$ 700,00 |
Valores fictícios para demonstrar o método de cálculo. Não representam preços de referência do SINAPI nem uma composição padronizada.
À primeira vista, R$ 700,00 podem parecer um valor administrável. Mas essa é apenas uma ocorrência. Se o mesmo erro se repetir em dez ambientes, com custos semelhantes, o impacto direto acumulado chegará a R$ 7.000,00.
Uma ocorrência
R$ 700,00
Custo direto adicional estimado
Dez ocorrências semelhantes
R$ 7.000,00
Custo acumulado, antes de outros efeitos
Se ainda houver impacto sobre o cronograma, mobilizações adicionais ou custos de administração, o efeito econômico poderá ser maior. Esses valores, porém, precisam ser apurados a partir das condições reais da obra, e não simplesmente adicionados por estimativa sem documentação.
O exemplo demonstra por que vale a pena registrar as ocorrências, mesmo quando cada uma parece pequena. O custo unitário de um erro pode ser limitado, mas sua repetição transforma um problema operacional em uma questão financeira relevante.
4. Como calcular o custo do retrabalho sem distorcer os números?
Para que a análise seja útil, o registro precisa separar os recursos consumidos na execução original daqueles necessários para corrigir o problema. Também deve distinguir o custo diretamente observado dos impactos indiretos que possam ser comprovados.
Uma estrutura simples de cálculo pode ser organizada assim:
Estrutura de apuração
Mão de obra adicional
Horas efetivamente consumidas na correção multiplicadas pelos custos horários aplicáveis.
Materiais e equipamentos
Materiais adicionais, itens danificados e recursos extras comprovadamente utilizados.
Outros custos incrementais
Despesas adicionais de logística, inspeção, mobilização ou extensão de prazo, quando atribuíveis à ocorrência.
Conferência e documentação
Verificar se os valores não foram contabilizados duas vezes e registrar a origem de cada parcela.
O resultado corresponde ao custo apurado do retrabalho conforme os critérios adotados. Para comparar obras ou períodos, é importante manter uma metodologia consistente, inclusive quanto à classificação das ocorrências e ao tratamento de custos indiretos.
Também vale diferenciar duas perguntas:
- Quanto custou corrigir o defeito? Considera os recursos consumidos para a correção e os demais custos incrementais identificados.
- Quanto o retrabalho afetou o resultado da obra? Pode exigir uma análise mais ampla, incluindo consequências comprovadas sobre o prazo, a produtividade de outras equipes e a margem financeira.
Essa distinção evita que um cálculo simples seja apresentado como se representasse todo o impacto econômico do problema.
5. As principais causas do retrabalho
O retrabalho nem sempre começa na execução. Muitas vezes, a origem do problema está em uma etapa anterior, quando uma informação não foi definida, uma incompatibilidade não foi identificada ou uma atividade foi liberada sem as condições necessárias.
Quando as disciplinas não estão suficientemente coordenadas, podem surgir conflitos entre estrutura, arquitetura e instalações. Se a incompatibilidade só for descoberta depois da execução, a correção poderá exigir demolições, remanejamentos e recomposição de serviços.
A equipe pode executar uma solução com base em uma prancha desatualizada ou em uma orientação que não foi comunicada aos demais envolvidos. O controle de versões e a confirmação das revisões vigentes ajudam a reduzir esse risco.
A ausência de procedimentos claros, de orientação técnica ou de verificações durante o serviço pode permitir que desvios avancem para etapas posteriores, quando sua correção costuma ser mais complexa.
Produtos incompatíveis com a especificação, danificados no transporte ou armazenados incorretamente podem comprometer a qualidade do serviço e exigir substituições ou correções.
Iniciar uma atividade sem materiais, ferramentas, informações ou condições de execução suficientes pode levar a soluções improvisadas. O serviço pode até avançar inicialmente, mas o risco de correções posteriores aumenta quando os requisitos não são atendidos.
Estudos brasileiros sobre gestão da construção identificam relações entre retrabalho, falhas de planejamento, atividades interdependentes e problemas de acompanhamento. Uma pesquisa publicada nos anais do Simpósio Brasileiro de Gestão e Economia da Construção, por exemplo, analisou ocorrências de retrabalho e outras perdas em uma obra, destacando impactos sobre a qualidade, a produtividade e o consumo de materiais.
Isso reforça um princípio importante: a prevenção não deve se limitar à orientação da equipe executora. Ela precisa envolver as etapas de projeto, planejamento, suprimentos, execução e controle da qualidade.
6. O momento em que o erro é descoberto faz diferença
Um defeito identificado imediatamente após a execução costuma ser mais simples de corrigir do que o mesmo problema descoberto depois que outras atividades foram concluídas sobre ele.
Imagine um ponto hidráulico fora da posição prevista. Se o desvio for identificado antes do fechamento da parede, a correção pode exigir apenas o ajuste da instalação. Se for descoberto depois do revestimento, pode ser necessário remover acabamentos, substituir peças e recompor superfícies.
É por isso que a inspeção não deve ser vista apenas como uma etapa burocrática de aprovação. Quando realizada nos momentos adequados, ela funciona como uma barreira para impedir que defeitos sejam encobertos por serviços posteriores.
| Momento da identificação | Exemplo | Consequência potencial |
|---|---|---|
| Antes de iniciar o serviço | Incompatibilidade detectada na revisão do projeto. | Correção documental e ajuste do planejamento. |
| Durante a execução | Posição incorreta identificada antes de fechar a parede. | Correção localizada, com menor interferência nas etapas seguintes. |
| Após a conclusão de serviços posteriores | Instalação incorreta descoberta depois do revestimento. | Possível remoção e recomposição de vários serviços. |
| Na entrega ou no uso | Defeito que só se manifesta após a ocupação. | Reparos mais complexos, transtornos ao usuário e possíveis obrigações contratuais. |
Essa comparação não significa que todo defeito possa ser antecipado. Alguns problemas só se manifestam depois de determinado período de uso ou sob condições específicas. Ainda assim, o planejamento de verificações em etapas críticas reduz a probabilidade de que erros detectáveis avancem sem correção.
7. Como prevenir o retrabalho antes de começar a execução
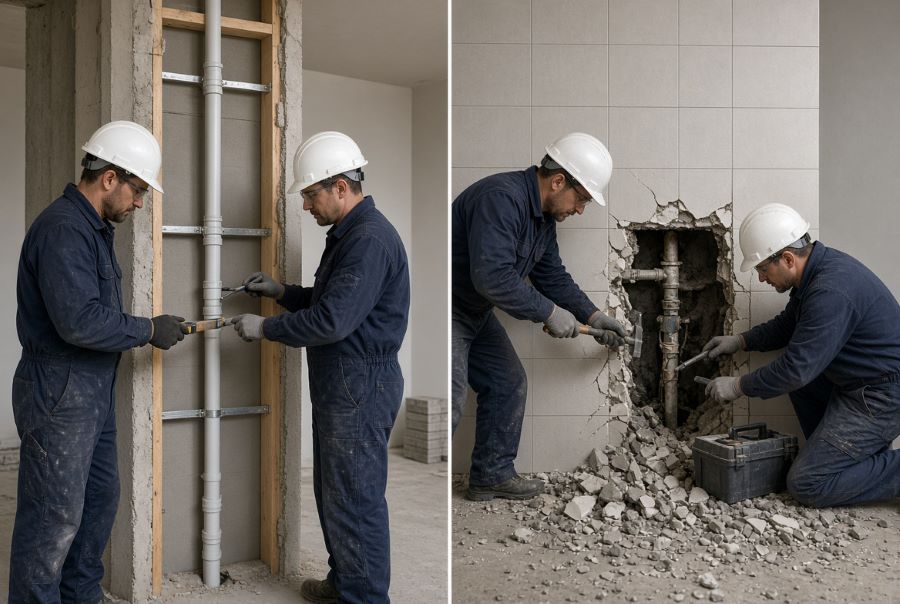
As medidas preventivas mais eficazes começam antes de o profissional levar a ferramenta à frente de serviço. Uma atividade bem preparada tem mais chances de ser executada corretamente na primeira tentativa.
Algumas práticas ajudam a reduzir riscos:
Verifique os projetos vigentes
Confirme as revisões, as especificações e as interfaces entre disciplinas antes de liberar serviços que dependam dessas informações.
Defina critérios de aceitação
Estabeleça como cada serviço será conferido, quais requisitos precisam ser atendidos e quem é responsável pela verificação.
Prepare materiais e ferramentas
Confira especificações, quantidades, condições de armazenamento e disponibilidade antes do início da atividade.
Coordene as equipes
Evite liberar uma frente de serviço sem resolver as dependências que possam provocar interrupções ou incompatibilidades.
Em atividades repetitivas, uma inspeção inicial ou um trecho de referência pode ajudar a confirmar o método executivo antes de sua reprodução em larga escala. Essa prática precisa ser adaptada ao serviço e às especificações aplicáveis, mas pode revelar problemas quando ainda é relativamente simples corrigi-los.
Também é importante que as orientações técnicas cheguem a quem executa o serviço. Um procedimento que existe apenas em um documento, mas não é compreendido pela equipe, dificilmente produzirá o efeito esperado.
8. Controle de qualidade: não basta inspecionar no final
Uma estratégia de prevenção eficiente combina verificações antes, durante e depois da execução. A inspeção final é necessária, mas não substitui os controles realizados nos pontos em que uma falha ainda pode ser corrigida sem afetar várias etapas posteriores.
Em uma instalação embutida, por exemplo, faz sentido prever a conferência dos pontos e a realização dos ensaios aplicáveis antes do fechamento das paredes. Em serviços de impermeabilização, os controles devem ocorrer conforme o sistema especificado e antes de etapas que dificultem a inspeção ou a correção.
O planejamento desses pontos de controle deve considerar os riscos de cada atividade, as exigências técnicas e os requisitos contratuais. Não existe uma lista única que substitua a análise específica da obra.
O Programa Brasileiro da Qualidade e Produtividade do Habitat (PBQP-H), por meio do Sistema de Avaliação da Conformidade de Empresas de Serviços e Obras (SiAC), estabelece referências para a gestão da qualidade na execução de obras. Entre os temas abordados estão o controle de serviços, o tratamento de não conformidades e a verificação das correções realizadas.
As informações oficiais podem ser consultadas na página do SiAC — Sistema de Avaliação da Conformidade de Serviços e Obras.
9. O que fazer quando o retrabalho já aconteceu?
Nem todo retrabalho pode ser evitado. Quando uma ocorrência é identificada, o objetivo deve ser corrigir o problema com segurança, verificar a conformidade do resultado e impedir que a mesma causa continue produzindo falhas.
Uma abordagem organizada pode seguir cinco etapas:
- Conter o problema: interromper ou limitar as atividades afetadas quando houver risco de ampliar o defeito ou comprometer a segurança e a qualidade.
- Registrar a ocorrência: identificar o local, o serviço, a data, o defeito observado e os documentos pertinentes, incluindo fotografias quando apropriado.
- Definir a correção: estabelecer a solução tecnicamente adequada e os critérios de aceitação, com a participação dos responsáveis competentes.
- Apurar os custos: registrar materiais, horas de trabalho e demais recursos adicionais efetivamente consumidos.
- Investigar a causa: verificar se o problema decorreu de projeto, comunicação, planejamento, material, método executivo, treinamento ou outro fator.
Corrigir o defeito é indispensável, mas não encerra necessariamente o problema. Se a causa permanecer, o mesmo erro poderá ocorrer novamente em outro ambiente ou etapa.
Por isso, vale distinguir a correção da ocorrência da ação corretiva sobre sua causa. A primeira resolve o problema identificado; a segunda busca reduzir a possibilidade de repetição, considerando as condições concretas do processo.
10. Como transformar ocorrências em indicadores de gestão
Quando a obra registra o retrabalho de forma consistente, os dados deixam de ser apenas uma lista de problemas e passam a ajudar nas decisões de gestão.
É possível acompanhar indicadores como:
- Custo acumulado do retrabalho: soma dos custos apurados segundo uma metodologia definida.
- Quantidade de ocorrências: número de eventos registrados em determinado período.
- Distribuição por serviço: identificação das etapas com maior frequência ou custo de retrabalho.
- Recorrência das causas: acompanhamento dos problemas que continuam acontecendo após as correções.
- Tempo de resolução: período entre a identificação da ocorrência e a conclusão da correção, conforme critérios definidos.
Um indicador financeiro pode ser calculado em relação ao custo total da obra, desde que o numerador e o denominador sejam claramente definidos e comparáveis. O resultado deve ser interpretado considerando o escopo, o período e as regras de contabilização adotadas.
Também é importante evitar uma leitura simplista. Uma obra com mais registros não é necessariamente pior do que outra que registra poucas ocorrências. A diferença pode estar na complexidade dos serviços ou no nível de controle e documentação. Indicadores precisam ser analisados em conjunto com as condições do empreendimento.
Uma pergunta útil para a reunião de obra
Quais foram as três causas de retrabalho com maior impacto financeiro neste período, e que mudança concreta no processo pode reduzir a chance de repetição?
Essa pergunta direciona a discussão para ações práticas, em vez de limitar a reunião à enumeração de erros já ocorridos.
11. O papel do orçamento na prevenção de perdas com retrabalho
O orçamento não elimina o retrabalho, mas pode contribuir para preveni-lo quando está bem estruturado e alinhado ao planejamento da execução.
Uma composição de custos coerente deve representar os recursos necessários para executar o serviço de acordo com a metodologia considerada. Quando as especificações, os critérios de medição ou as condições de execução são mal compreendidos, a composição pode não refletir adequadamente o trabalho previsto.
O levantamento de quantitativos também precisa estar alinhado ao projeto vigente. Quantidades incorretas, omissões de serviços e incompatibilidades entre etapas podem dificultar a programação dos materiais e contribuir para improvisações durante a execução.
Da mesma forma, o planejamento deve considerar a sequência dos serviços e as dependências entre equipes. A execução de uma etapa antes da liberação das condições necessárias pode gerar correções, espera e custos adicionais.
Por isso, vale relacionar o orçamento a outros instrumentos de gestão, como o planejamento e cronograma de obras, o controle de materiais e os procedimentos de inspeção. Quanto mais consistentes forem essas informações, melhores serão as condições para executar o serviço corretamente na primeira tentativa.
12. Como um software de orçamento pode ajudar?
Um software de orçamento permite organizar os serviços, as quantidades, as composições e os custos previstos. Essa estrutura facilita a identificação dos recursos associados a cada atividade e oferece uma referência para analisar desvios durante a execução.
Quando ocorre retrabalho, os registros da obra podem ser relacionados ao serviço afetado e utilizados para atualizar a previsão de custos, documentar as causas e avaliar o impacto financeiro. Para isso, é importante manter os dados de execução organizados e distinguir os custos originalmente previstos dos recursos adicionais consumidos.
O app Orçamentador permite elaborar orçamentos por etapas e serviços, trabalhar com composições e referências SINAPI, utilizar itens próprios, aplicar BDI e emitir relatórios. Essa organização ajuda a manter uma estrutura de custos clara para apoiar o planejamento e a análise do orçamento.
O registro e o tratamento das ocorrências de retrabalho, entretanto, dependem dos procedimentos de controle adotados na obra e dos recursos específicos disponíveis para essa finalidade. Um orçamento organizado fornece uma referência importante, mas não substitui inspeções, registros de execução e investigação das causas.
Conheça o Orçamentador e veja como uma estrutura consistente de custos pode apoiar o planejamento financeiro do empreendimento.
Conclusão: o serviço mais econômico é aquele que não precisa ser refeito
O retrabalho transforma falhas de execução, planejamento ou comunicação em consumo adicional de recursos. Seu impacto pode envolver mão de obra, materiais, equipamentos, atrasos e interferências entre atividades, comprometendo o resultado financeiro mesmo quando os preços utilizados no orçamento estavam corretos.
Prevenir esse problema exige mais do que cobrar atenção da equipe. É necessário trabalhar com projetos compatibilizados, informações atualizadas, materiais adequados, métodos executivos claros e verificações realizadas nos momentos certos.
Quando o retrabalho acontece, registrar o custo e investigar a causa ajuda a evitar que o mesmo erro se repita. Com o tempo, esse processo pode revelar padrões, orientar melhorias e tornar o planejamento mais realista.
Na construção civil, a qualidade não é apenas uma exigência técnica: ela também tem consequência econômica. Executar corretamente na primeira tentativa reduz a necessidade de consumir novamente recursos que já deveriam ter cumprido sua função.
É essa combinação de planejamento, controle e análise de custos que ajuda a transformar um orçamento em uma ferramenta efetiva de gestão — não apenas em uma previsão de quanto a obra deveria custar, mas em uma referência para trabalhar continuamente na direção desse resultado.
Links relacionados
- Quantitativos — como o levantamento de quantidades influencia a previsão de custos.
- Composição de custo unitário — os recursos que formam o custo dos serviços.
- Planejamento e cronograma de obras — a relação entre sequência de execução, recursos e prazos.
- Curva ABC — uma forma de identificar os itens de maior impacto financeiro.
- Softwares para orçamento de obras — recursos digitais para estruturar e analisar custos.
Fontes e referências
- ANTAC — Análise de causas, efeitos e ocorrências de perdas, retrabalho e falta de terminalidade em uma obra civil.
- Gestão & Produção — Seleção de metodologia de mensuração de retrabalho através da utilização do método AHP.
- Ministério das Cidades — Sistema de Avaliação da Conformidade de Empresas de Serviços e Obras (SiAC).
- Revista Produção Online — Atrasos e custos extras na construção civil: evidências e análises do setor brasileiro.