
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Como comparar cotações de materiais de construção sem comprometer o orçamento da obra
Na elaboração de um orçamento de obra, o preço de um material costuma parecer uma informação objetiva. Um fornecedor cobra R$ 48 por unidade, outro oferece o mesmo item por R$ 45 e um terceiro apresenta uma proposta de R$ 43. À primeira vista, a decisão parece simples: comprar de quem cobra menos.
Mas será que os três estão oferecendo exatamente o mesmo produto, nas mesmas condições e com o mesmo custo de entrega?
Na construção civil, diferenças aparentemente pequenas podem alterar o resultado de uma cotação. Um revestimento com especificação diferente, uma barra com dimensão ou classe incompatível, um preço sem frete ou uma condição de pagamento que exige antecipação podem tornar a proposta mais barata apenas no papel.
O objetivo de uma boa análise de cotações não é encontrar o menor número a qualquer custo. É identificar a alternativa que atende às especificações da obra e oferece o melhor resultado econômico dentro das condições necessárias para executar o serviço.
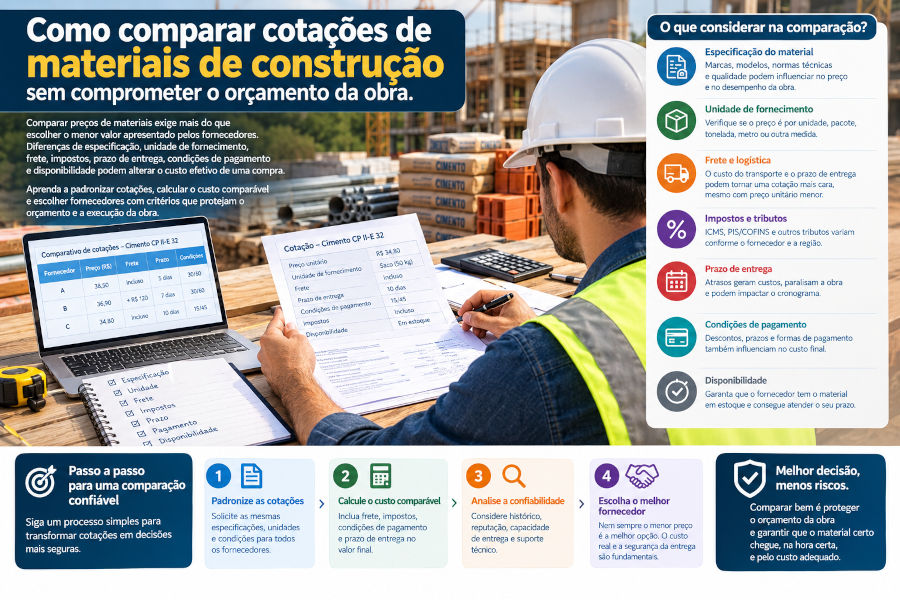
1. Antes de comparar preços, padronize o que está sendo cotado
O primeiro passo é garantir que todos os fornecedores estejam cotando o mesmo item. Essa etapa parece básica, mas é uma das fontes mais frequentes de comparações equivocadas.
Considere uma cotação de cimento. Para comparar propostas, não basta registrar o preço por saco. É necessário verificar o tipo de cimento, a classe de resistência quando aplicável, a massa líquida da embalagem e os requisitos previstos na especificação do projeto.
O mesmo princípio vale para aço, blocos, tubos, cabos elétricos, argamassas, tintas, esquadrias e revestimentos. Produtos visualmente semelhantes podem apresentar características técnicas diferentes e não ser intercambiáveis.
Uma solicitação de cotação bem preparada deve informar, conforme o material:
- descrição técnica e especificação exigida;
- marca ou fabricante, quando houver exigência ou justificativa técnica;
- unidade de fornecimento e quantidade solicitada;
- normas técnicas ou requisitos de desempenho aplicáveis;
- local e condições de entrega;
- prazo desejado para fornecimento;
- necessidade de documentação, certificados ou aprovação prévia.
Quando o fornecedor propuser um produto equivalente, a equivalência precisa ser avaliada tecnicamente antes de aceitar a substituição. Uma alternativa comercialmente atraente não deve ser incorporada ao orçamento se não atender ao desempenho ou às condições definidas para a obra.
2. Confira as unidades de medida e de fornecimento
Outra fonte de erro é comparar preços expressos em unidades diferentes. Um fornecedor pode cotar revestimento por metro quadrado, outro por caixa e um terceiro por peça. Os valores só podem ser comparados depois de convertidos para uma base comum.
Imagine duas propostas hipotéticas para o mesmo revestimento, com especificação equivalente:
| Fornecedor | Preço informado | Rendimento por caixa | Preço equivalente |
|---|---|---|---|
| A | R$ 96,00 por caixa | 1,60 m² | R$ 60,00/m² |
| B | R$ 58,00/m² | Não aplicável | R$ 58,00/m² |
Nesse exemplo, o fornecedor B apresenta o menor preço unitário equivalente, antes de considerar frete, perdas, condições comerciais e outros fatores. A proposta A corresponde a R$ 96,00 divididos por 1,60 m² por caixa, resultando em R$ 60,00/m².
Também é necessário verificar se o rendimento declarado corresponde à área efetivamente coberta e se as embalagens, dimensões e características dos produtos são comparáveis. Em alguns materiais, o rendimento real pode depender do método de aplicação, da espessura, das juntas ou das condições da superfície.
A conversão de unidades elimina diferenças de apresentação comercial, mas não substitui a conferência da especificação técnica.
3. Calcule o custo efetivo de aquisição
O preço unitário informado pelo fornecedor nem sempre representa o custo total necessário para colocar o material à disposição da obra. Frete, descarga, embalagem especial, movimentação, taxas e outras despesas podem alterar a comparação, dependendo das condições da proposta.
Uma forma prática de organizar a análise é calcular o custo total de aquisição e dividi-lo pela quantidade efetivamente utilizável, quando essa informação puder ser determinada de maneira confiável.
Custo unitário efetivo = custo total de aquisição ÷ quantidade considerada na comparação
O custo total deve incluir as parcelas pertinentes à operação analisada, sem somar novamente valores já incorporados ao preço. O tratamento tributário também precisa ser consistente: dependendo do regime da empresa, da operação e da possibilidade de aproveitamento de créditos, o valor relevante para a análise pode não ser simplesmente o total da nota fiscal.
Veja um exemplo hipotético para a compra de 100 unidades de um material tecnicamente equivalente:
| Componente | Fornecedor A | Fornecedor B |
|---|---|---|
| Preço unitário | R$ 50,00 | R$ 48,00 |
| Subtotal dos materiais | R$ 5.000,00 | R$ 4.800,00 |
| Frete e descarga | R$ 200,00 | R$ 500,00 |
| Custo total considerado | R$ 5.200,00 | R$ 5.300,00 |
| Custo por unidade | R$ 52,00 | R$ 53,00 |
Embora o preço unitário do fornecedor B seja menor, o custo total considerado é maior por causa do frete e da descarga. Nesse cenário, a proposta A é mais econômica, desde que as demais condições sejam equivalentes.
O exemplo não inclui tributos ou outros componentes que possam variar conforme a operação. Na prática, esses itens devem ser verificados na proposta e tratados de forma compatível com a realidade da obra.
4. Considere a quantidade realmente necessária
O orçamento precisa indicar a quantidade prevista para o serviço, mas a quantidade comprada pode ser diferente. Isso ocorre por causa das unidades comerciais, das embalagens, das perdas de execução, dos arredondamentos e da necessidade de manter algum estoque operacional.
Em revestimentos vendidos por caixa, por exemplo, pode ser necessário arredondar a compra para embalagens inteiras. A quantidade também pode incluir uma margem de perda tecnicamente justificada em função do padrão de assentamento, dos recortes e da geometria dos ambientes.
Essa margem não deve ser confundida com um percentual universal. O consumo adicional precisa ser estimado de acordo com o material, o método executivo, o desenho, as dimensões das peças e as condições de aplicação.
Também é importante evitar a dupla contagem. Se o quantitativo de compra já inclui uma margem de perda, essa mesma parcela não deve ser adicionada novamente ao calcular a quantidade necessária para a aquisição.
Quando houver possibilidade de reaproveitamento de sobras, disponibilidade de estoque ou fornecimento complementar rápido, esses fatores podem influenciar a decisão de compra. Entretanto, o aproveitamento precisa ser tecnicamente viável e não pode comprometer a uniformidade ou o desempenho do serviço.
5. Prazo de entrega também tem impacto econômico
Uma proposta com preço menor pode não ser a melhor alternativa se o fornecedor não conseguir entregar o material no momento necessário. Atrasos podem interromper frentes de trabalho, deixar equipes ociosas, exigir novas mobilizações ou comprometer atividades dependentes.
Por isso, a cotação deve informar o prazo de entrega, a disponibilidade efetiva do produto e as condições para atender à quantidade solicitada. Quando o fornecimento ocorrer em lotes, é importante verificar se as entregas parciais são compatíveis com a programação da obra.
O custo de um atraso não deve ser presumido sem análise. Ele depende do impacto sobre o cronograma, da possibilidade de executar outras atividades no período, dos custos fixos mantidos e das condições contratuais. Em alguns casos, um atraso curto pode não produzir impacto relevante; em outros, pode afetar uma sequência crítica de serviços.
Quando a disponibilidade for determinante, vale comparar propostas considerando não apenas o preço, mas também a confiabilidade do prazo e a capacidade de fornecimento. Isso não significa pagar automaticamente mais caro por uma promessa de entrega, e sim verificar se a condição oferecida é compatível com as necessidades reais do empreendimento.
6. Avalie as condições de pagamento e o risco comercial
As condições de pagamento alteram o fluxo de caixa da obra e podem influenciar o custo econômico de uma proposta. Um fornecedor pode oferecer desconto para pagamento antecipado, enquanto outro aceita pagamento após a entrega.
O desconto precisa ser comparado com o custo financeiro, a disponibilidade de caixa e o risco associado à operação. Pagar antecipadamente pode ser vantajoso quando a economia compensa esses fatores e há segurança suficiente quanto ao fornecimento. Não é prudente, porém, assumir que qualquer desconto justifica antecipar recursos.
Também é necessário avaliar a capacidade do fornecedor de cumprir o que foi contratado. Para compras relevantes ou materiais críticos, podem ser importantes a confirmação de estoque, o histórico de atendimento, a documentação comercial e as condições previstas para atraso, substituição ou devolução.
Essas verificações devem ser proporcionais ao valor e ao risco da compra. Não é necessário submeter toda aquisição pequena ao mesmo processo de uma contratação de alto impacto, mas é importante estabelecer critérios mínimos para evitar decisões baseadas exclusivamente no preço.
7. Como comparar as propostas de forma organizada
Uma planilha de equalização de propostas permite colocar as cotações em uma base comum. Ela não precisa ser complexa, mas deve deixar explícitas as diferenças que influenciam a decisão.
Para cada fornecedor, registre ao menos:
- descrição e especificação do material;
- unidade e quantidade cotadas;
- preço unitário e subtotal;
- frete, descarga e demais despesas aplicáveis;
- tributos e tratamento fiscal pertinente à operação;
- prazo de entrega e disponibilidade;
- condições de pagamento e validade da proposta;
- eventuais desvios de especificação ou condições pendentes;
- custo total comparável e justificativa da escolha.
Antes de calcular a melhor alternativa, identifique as propostas que não atendem às exigências técnicas ou comerciais essenciais. Uma proposta incompatível não deve ser considerada vencedora apenas por apresentar o menor preço.
Depois de padronizar as condições, compare o custo total e os fatores relevantes para a execução. Quando uma cotação apresentar uma diferença muito grande em relação às demais, vale confirmar se houve erro de unidade, omissão de frete, especificação diferente ou condição comercial excepcional.
8. Atenção à relação entre cotação e orçamento
Uma cotação de fornecedor é uma evidência de preço para determinada condição comercial e em determinado momento. Ela não substitui automaticamente o orçamento da obra, que precisa considerar o conjunto de serviços, quantitativos, critérios de medição, custos de execução e demais parcelas pertinentes.
Também não é adequado comparar diretamente o preço de compra de um material com o custo unitário de uma composição do SINAPI sem verificar o que cada valor representa. Uma composição pode incorporar coeficientes de consumo e outros insumos, além de recursos necessários à execução do serviço. O preço do material isolado é apenas uma das partes desse cálculo.
Da mesma forma, o menor preço encontrado em uma cotação não deve ser aplicado indiscriminadamente a todos os itens do orçamento. O valor pode depender de quantidade mínima, região de entrega, prazo, forma de pagamento e disponibilidade. A condição comercial precisa ser compatível com a compra que a obra efetivamente realizará.
9. Registre a decisão para melhorar os próximos orçamentos
Guardar apenas o preço final escolhido limita o valor do histórico de compras. Se a empresa registra as propostas recebidas, a data, as condições comerciais, o fornecedor selecionado e o motivo da escolha, cria uma base útil para estimativas futuras.
Esse histórico ajuda a identificar fornecedores recorrentes, variações de preços, materiais com maior volatilidade e situações em que o frete representa uma parcela importante do custo. Também permite avaliar se os preços utilizados na fase de orçamento continuaram realistas quando a compra foi realizada.
É importante, entretanto, não tratar o preço de uma compra antiga como referência atual sem atualização e conferência. O histórico serve como ponto de comparação; a cotação vigente e as condições da nova aquisição precisam ser verificadas.
Conclusão: compare o custo de atender à obra, não apenas o preço anunciado
Uma boa análise de cotações começa com especificações claras, padronização das unidades e verificação das condições comerciais. Depois, considera frete, descarga, quantidade, prazo, pagamento e demais componentes relevantes para determinar o custo efetivo de cada alternativa.
O menor preço unitário pode ser a melhor escolha, mas somente quando as propostas são comparáveis e atendem às necessidades do empreendimento. Em outras situações, a opção mais econômica será aquela que apresenta o menor custo total para fornecer o material adequado, na quantidade correta e no momento necessário.
O orçamento ganha qualidade quando os preços utilizados possuem origem conhecida e condições bem documentadas. E a gestão de compras melhora quando cada decisão deixa um histórico que pode ser aproveitado nos próximos empreendimentos.
Organize seus orçamentos com o Orçamentador
Com o Orçamentador, você pode estruturar os serviços do orçamento, consultar referências de custos do SINAPI e organizar os valores previstos para a obra. Ao manter os itens e suas quantidades bem definidos, fica mais fácil confrontar as referências do orçamento com as condições reais de compra e identificar onde as diferenças merecem atenção.
Links relacionados
- O que é SINAPI — conheça o sistema de referência de custos e sua aplicação na elaboração de orçamentos.
- Composição de custo unitário — entenda como os insumos e seus coeficientes participam do custo dos serviços.
- Coeficiente de consumo — compreenda a relação entre a quantidade de insumos e a unidade de serviço executada.
- Levantamento de quantitativos — veja como determinar as quantidades necessárias para estimar e comprar materiais.
- Custo direto de obra — conheça os custos associados à execução dos serviços.
- Custo previsto x custo real da obra — aprenda a analisar as diferenças entre os custos orçados e os realizados.
Fontes e referências técnicas
- CAIXA — SINAPI. Documentação oficial sobre o sistema de referências de custos e composições da construção civil.
- IBGE — Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil. Informações sobre a pesquisa de preços e custos da construção.
- Portal de Compras do Governo Federal. Referências sobre planejamento de aquisições e procedimentos de contratação pública, úteis como apoio metodológico, respeitadas as diferenças entre compras públicas e privadas.