
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Curva ABC de insumos
O que é Curva ABC de insumos?
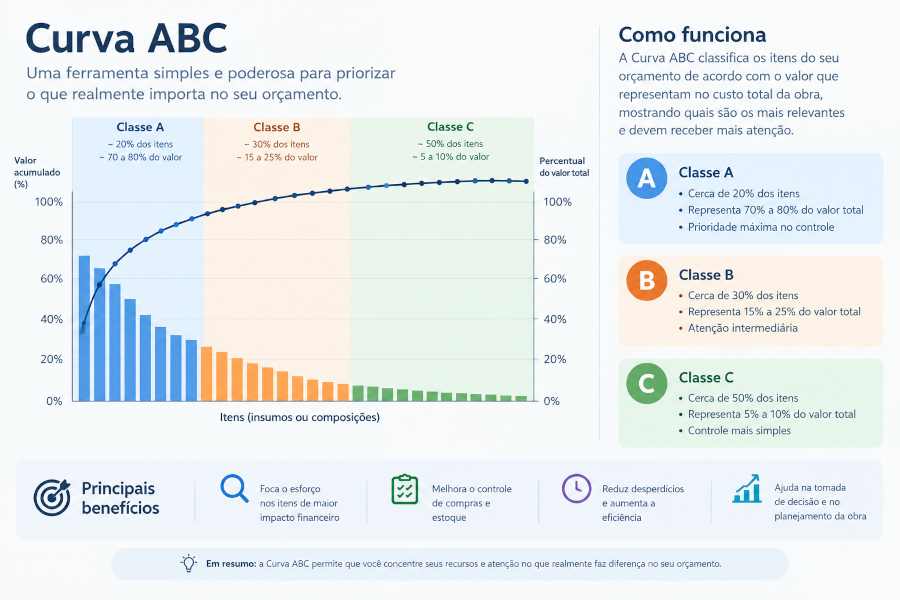
A Curva ABC de insumos é uma ferramenta de análise de custos que classifica os recursos utilizados em uma obra conforme sua participação no valor total dos insumos considerados. Ela permite identificar quais materiais, recursos humanos, equipamentos e outros componentes concentram a maior parcela do custo.
Em um orçamento de construção civil, os insumos podem incluir cimento, aço, areia, brita, blocos, tubos, cabos elétricos, mão de obra e equipamentos. Como esses recursos apresentam preços, quantidades e frequências de utilização diferentes, sua participação no custo total também varia.
Ao ordenar os insumos pelo valor total e calcular sua participação acumulada, o orçamentista consegue reconhecer os recursos que merecem maior atenção na pesquisa de preços, nas negociações e no acompanhamento das compras.
Para que serve a Curva ABC de insumos?
A principal finalidade dessa análise é direcionar os esforços de gestão para os insumos com maior impacto financeiro. Entre suas aplicações estão:
- Pesquisa de preços: priorizar cotações e verificações de mercado para os insumos de maior participação no custo.
- Negociação com fornecedores: concentrar esforços nos materiais e recursos em que uma redução de preço pode gerar maior economia.
- Planejamento de compras: identificar insumos relevantes para programar aquisições e entregas.
- Controle de estoques: estabelecer níveis de acompanhamento compatíveis com a importância econômica dos recursos.
- Revisão do orçamento: investigar diferenças de preço, consumo ou produtividade que possam afetar o custo previsto.
- Análise de alternativas: avaliar materiais ou soluções equivalentes, respeitando os requisitos de projeto, desempenho e qualidade.
Como calcular a Curva ABC de insumos?
O cálculo exige uma relação de insumos com suas quantidades e preços unitários. O procedimento básico é:
- Identificar os insumos: reunir os recursos que fazem parte do orçamento ou do conjunto que será analisado.
- Consolidar as quantidades: somar o consumo de cada insumo em todos os serviços considerados, quando a análise abranger o orçamento inteiro.
- Calcular o valor total: multiplicar a quantidade total de cada insumo pelo respectivo preço unitário.
- Somar os valores: determinar o custo total dos insumos incluídos na análise.
- Ordenar os resultados: classificar os insumos do maior para o menor valor total.
- Calcular os percentuais: dividir o valor de cada insumo pelo custo total e multiplicar por 100.
- Calcular o acumulado: somar progressivamente os percentuais e aplicar os limites definidos para as classes A, B e C.
A participação percentual de cada insumo é calculada pela fórmula:
Participação (%) = (Valor total do insumo ÷ Valor total dos insumos analisados) × 100
O valor total de cada insumo corresponde a:
Valor total do insumo = Quantidade total × Preço unitário
Quando um mesmo material aparece em várias composições de custos, suas quantidades devem ser somadas antes de calcular sua participação no orçamento. Caso contrário, o insumo poderá aparecer fragmentado em diferentes linhas, distorcendo a análise.
Exemplo de Curva ABC de insumos
Considere um orçamento hipotético em que os insumos analisados totalizam R$ 200.000,00. A tabela apresenta valores ilustrativos, organizados em ordem decrescente de custo.
| Insumo | Valor total | Participação | Acumulado |
|---|---|---|---|
| Aço para armaduras | R$ 60.000,00 | 30% | 30% |
| Cimento | R$ 40.000,00 | 20% | 50% |
| Mão de obra | R$ 35.000,00 | 17,5% | 67,5% |
| Concreto usinado | R$ 30.000,00 | 15% | 82,5% |
| Blocos de alvenaria | R$ 20.000,00 | 10% | 92,5% |
| Demais insumos | R$ 15.000,00 | 7,5% | 100% |
| Total | R$ 200.000,00 | 100% | 100% |
Nesse exemplo, aço, cimento, mão de obra e concreto usinado representam, juntos, 82,5% do valor total analisado. Portanto, diferenças nos preços ou nas quantidades desses recursos podem provocar efeitos expressivos no custo da obra.
A tabela demonstra a participação acumulada, mas a classificação final em A, B e C depende dos limites escolhidos. Não existe uma divisão percentual única obrigatória para todos os orçamentos. É comum utilizar limites próximos de 80% para A, 15% adicionais para B e o restante para C, adaptando os critérios às características da análise.
Como interpretar as classes A, B e C?
Classe A: insumos de maior impacto
Reúne os insumos que concentram a maior parcela do valor analisado. Normalmente, devem receber prioridade na conferência dos preços, na negociação com fornecedores e no acompanhamento do consumo. Um pequeno percentual de redução em um insumo de alto valor pode representar uma economia relevante.
Classe B: impacto intermediário
Abrange os insumos com participação intermediária no custo acumulado. Embora individualmente tenham peso menor que os da classe A, podem representar uma parcela significativa do orçamento quando considerados em conjunto.
Classe C: menor participação financeira
Inclui os insumos que representam a parcela restante do custo. Em geral, são numerosos e apresentam menor participação individual. Isso não significa que possam ser ignorados: a falta de um componente barato pode interromper uma atividade, e um material de baixo custo ainda precisa atender às especificações técnicas.
Diferença entre Curva ABC de insumos e de serviços
A Curva ABC de serviços classifica as atividades da obra, como fundações, estrutura, instalações e revestimentos. Já a Curva ABC de insumos classifica os recursos utilizados para executar essas atividades.
As análises são complementares. Um serviço pode aparecer entre os mais relevantes do orçamento, enquanto a análise de seus insumos revela quais materiais, equipamentos ou recursos de mão de obra mais contribuem para seu custo.
Para que a Curva ABC de insumos represente corretamente o orçamento, é necessário consolidar os recursos utilizados nas composições e considerar a mesma base de preços para todos os itens. Também deve ficar claro se os valores representam custos dos insumos ou valores de venda que incluem outros componentes do orçamento, como o BDI.
Curva ABC de insumos e SINAPI
Em orçamentos elaborados com referências do SINAPI, os insumos e suas composições podem servir de base para a análise. Os preços devem corresponder à referência temporal, à localidade e aos critérios adotados no orçamento.
Quando um insumo é utilizado em várias composições, sua participação deve considerar o consumo total previsto em todos os serviços analisados. Isso permite identificar os recursos que efetivamente concentram o custo, em vez de avaliar apenas o preço unitário isoladamente.
Um material com preço unitário elevado não será necessariamente o mais importante na Curva ABC: sua relevância depende também da quantidade utilizada. Da mesma forma, um insumo de preço unitário baixo pode ter participação expressiva quando seu consumo é elevado.
Limitações e cuidados na análise
- Utilize quantidades e preços atualizados e compatíveis com a referência do orçamento.
- Evite duplicar insumos ao consolidar dados de diferentes composições.
- Defina se a análise abrangerá todos os insumos, apenas materiais ou outro grupo específico.
- Não confunda participação financeira com criticidade técnica, risco de fornecimento ou prazo de entrega.
- Não considere automaticamente que os insumos da classe C podem ter seu controle reduzido sem avaliar as consequências.
Aplicação na gestão do orçamento
A Curva ABC de insumos transforma uma relação extensa de recursos em uma visão organizada das prioridades financeiras. Ela ajuda o responsável pelo orçamento a direcionar cotações, revisar consumos, avaliar fornecedores e acompanhar os fatores que mais influenciam o custo total.
O Orçamentador permite organizar insumos, composições, quantidades e preços em orçamentos de obras. Manter esses dados consistentes facilita a revisão dos custos e a identificação dos recursos com maior impacto econômico.