
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
O custo invisível do desperdício na construção civil: onde o dinheiro da obra realmente se perde
Existe uma cena bastante comum em canteiros de obras: um trabalhador corta uma peça de revestimento, separa a sobra e a descarta. Pouco depois, outro profissional precisa fazer um novo corte em uma peça semelhante. No fim do dia, há uma quantidade considerável de fragmentos no entulho.
É natural olhar para essa situação e pensar no custo das peças perdidas. Mas a conta não termina aí. O material descartado precisou ser comprado, transportado, armazenado e movimentado até o local de aplicação. Alguém gastou tempo para cortá-lo, e alguém terá de recolher o resíduo. Dependendo das condições do canteiro, ainda haverá despesas com transporte e destinação.
Agora imagine que, no mesmo dia, uma equipe precise interromper o serviço porque o material previsto não chegou, um trecho executado seja demolido para corrigir uma instalação incompatível ou um profissional passe parte da jornada procurando ferramentas e equipamentos. Nenhuma dessas situações necessariamente aparece em uma fotografia do entulho, mas todas podem consumir recursos sem gerar o resultado esperado.
Esse é o aspecto menos evidente do desperdício na construção civil: ele não se limita ao material que sobra. Também envolve recursos financeiros, tempo de trabalho, capacidade produtiva e atividades que precisam ser refeitas ou que poderiam ter sido evitadas.
Para quem elabora orçamentos, essa distinção é fundamental. Uma obra pode apresentar um consumo de materiais aparentemente normal e, ainda assim, acumular perdas importantes por falhas de planejamento e execução. Da mesma forma, aumentar indiscriminadamente os coeficientes de consumo para criar uma margem de segurança não resolve a causa do problema. Pode apenas tornar o orçamento mais caro sem melhorar o controle do canteiro.
Reduzir desperdícios exige entender onde eles surgem, como se transformam em custos e quais medidas realmente conseguem evitá-los.
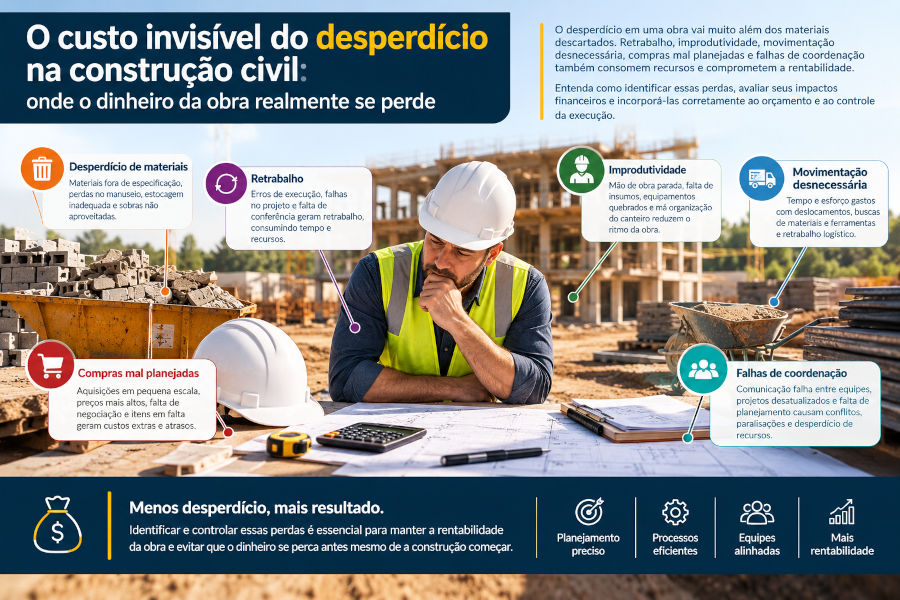
1. O desperdício não é apenas material
Quando se fala em perdas na construção civil, é comum pensar primeiro em sacos de cimento endurecidos, blocos quebrados, madeira descartada ou sobras de argamassa. Essas ocorrências são importantes, mas representam apenas uma parte do problema.
Uma maneira útil de analisar o desperdício é observar o que acontece com os recursos empregados no processo construtivo.
Perdas de materiais: ocorrem quando parte do material comprado não é incorporada ao serviço conforme o resultado esperado, por exemplo, em quebras, cortes, derramamentos ou preparação excessiva. Nem toda sobra é necessariamente desperdício: recortes inevitáveis podem fazer parte do processo, e determinados materiais podem ser reaproveitados em outras etapas.
Perdas de mão de obra: aparecem quando horas de trabalho são consumidas sem a produção prevista. Isso pode acontecer por falta de materiais, ferramentas inadequadas, espera por liberação de frentes, deslocamentos excessivos ou necessidade de refazer serviços.
Perdas de equipamentos: podem decorrer de equipamentos ociosos, mobilização mal planejada, utilização inadequada ou períodos de espera que poderiam ser evitados.
Perdas por retrabalho: surgem quando um serviço precisa ser corrigido ou executado novamente em razão de defeitos, incompatibilidades, erros de dimensionamento ou falhas de procedimento. O impacto depende do tipo de correção: pode envolver apenas um reparo localizado ou a remoção de serviços já concluídos.
Perdas de tempo e de fluxo: acontecem quando a produção é prejudicada por uma sequência mal organizada, movimentação desnecessária, falta de coordenação ou indisponibilidade de recursos. O efeito financeiro pode aparecer como menor produtividade, prolongamento do prazo ou necessidade de manter a estrutura da obra por mais tempo.
Essas categorias podem se sobrepor. Uma instalação executada no local errado, por exemplo, pode provocar retrabalho, perda de materiais, horas adicionais de mão de obra e atraso em serviços posteriores. Por isso, somar estimativas isoladas de cada consequência sem verificar as relações entre elas pode levar à dupla contagem dos custos.
2. Como uma perda aparentemente pequena se transforma em um custo relevante
O efeito financeiro de uma perda depende da quantidade envolvida, do valor dos recursos consumidos e da frequência com que a ocorrência se repete. Um episódio isolado pode representar pouco dinheiro; a repetição diária de uma falha pode alterar significativamente o resultado do empreendimento.
Considere uma obra que precisa comprar 1.000 peças de determinado material, ao custo hipotético de R$ 5,00 por peça. O custo de aquisição é de R$ 5.000,00.
Se, por falhas de manuseio e planejamento dos cortes, 5% das peças forem perdidas e precisarem ser substituídas, serão necessárias mais 50 peças, equivalentes a R$ 250,00 de material, desconsiderando eventuais diferenças de frete, impostos ou condições de compra.
O valor pode parecer modesto quando analisado isoladamente. Mas ele não representa necessariamente o custo total da ocorrência. Se a perda também provocar horas adicionais de corte, transporte interno, recolhimento de resíduos ou interrupções na produção, essas parcelas precisam ser avaliadas separadamente.
É importante fazer uma distinção: os R$ 250,00 representam o custo de reposição do material perdido nesse exemplo, não uma estimativa completa de todos os efeitos do desperdício. Tampouco se trata de um índice de perda recomendado para esse tipo de peça. O percentual foi escolhido apenas para ilustrar o cálculo.
Agora imagine a mesma ocorrência repetida em diversos serviços, pavimentos ou etapas da obra. A soma das perdas pode se tornar significativa, especialmente quando envolve materiais de maior valor ou serviços que exigem mão de obra especializada.
O problema também pode produzir efeitos indiretos. A falta de uma pequena quantidade de material pode impedir a conclusão de uma frente de trabalho, dificultar a liberação da atividade seguinte e comprometer a programação das equipes. Nesse caso, o custo não se resume ao preço do material que faltou.
É por isso que a análise deve considerar tanto o consumo físico quanto as consequências operacionais. O valor do material descartado é um ponto de partida, não necessariamente o resultado final da conta.
3. Retrabalho: pagar duas vezes pelo mesmo resultado
Entre as formas de desperdício mais prejudiciais está o retrabalho. Diferentemente de um recorte inevitável, que pode fazer parte da execução normal, o retrabalho representa uma atividade adicional necessária para corrigir ou refazer algo que não ficou adequado na primeira tentativa.
Imagine que uma tubulação seja instalada em uma posição incompatível com um elemento estrutural ou com outro sistema predial. Quando a interferência é identificada, pode ser necessário remover parte da instalação, substituir conexões, refazer o fechamento e restaurar o acabamento.
O custo da correção inclui os recursos utilizados na atividade original que não puderam ser aproveitados, os materiais adicionais, a mão de obra de desmontagem e reinstalação e a recuperação dos serviços afetados. Dependendo da sequência executiva, outras equipes também podem ser prejudicadas.
Há casos em que a falha é identificada antes de a etapa seguinte começar. Em outros, o problema só aparece durante os testes, a vistoria ou o uso da edificação. Quanto mais tarde ocorre a descoberta, maior pode ser a quantidade de serviços que precisam ser removidos ou refeitos.
Um estudo acadêmico desenvolvido na Universidade Federal do Ceará investigou ocorrências de retrabalho, improvisação durante a execução — conhecida como making-do — e falta de conclusão adequada das atividades em uma obra residencial. O trabalho identificou relações entre essas ocorrências e fatores como gestão inadequada, mão de obra e interdependência entre atividades. Também apontou impactos sobre a qualidade, a produtividade e a perda de materiais.
Esse tipo de pesquisa ajuda a compreender que o retrabalho raramente deve ser analisado apenas como uma falha individual de execução. É necessário investigar se o projeto estava compatibilizado, se as informações estavam disponíveis, se os materiais eram adequados e se a equipe tinha condições de realizar o serviço conforme o planejado.
Para reduzir esse custo, inspeções intermediárias, conferência de medidas, compatibilização de projetos e critérios claros de aceitação são medidas importantes. É mais barato verificar uma instalação antes de fechar uma parede do que descobrir uma incompatibilidade depois da conclusão dos revestimentos.
4. Improvisação no canteiro também consome recursos
Na rotina da construção, algumas decisões improvisadas parecem resolver um problema imediato. Uma equipe começa um serviço sem todos os materiais disponíveis, adapta um procedimento porque a ferramenta prevista não chegou ou executa uma atividade sem que a frente esteja completamente preparada.
Às vezes, a solução permite avançar naquele momento. O risco é que ela transfira o problema para outra etapa ou crie uma condição que exigirá correção posterior.
Na literatura de gestão da construção, o termo making-do é utilizado para descrever situações em que uma atividade é iniciada ou continuada sem que estejam disponíveis todas as condições necessárias para sua execução planejada.
O fenômeno merece atenção porque nem sempre produz um defeito imediatamente visível. Pode resultar em maior esforço de execução, baixa qualidade, dificuldade de inspeção, perda de produtividade ou necessidade de refazer etapas.
Considere uma equipe que começa a instalar revestimentos sem que a base tenha sido adequadamente liberada. Se posteriormente for necessário corrigir irregularidades, parte do trabalho poderá precisar ser removida. O custo da falha envolve não apenas a correção da base, mas também o revestimento perdido e o tempo adicional da equipe.
O controle mais eficaz não consiste em proibir toda decisão tomada no campo, mas em garantir que as atividades tenham condições mínimas para começar. Isso envolve confirmar a disponibilidade de projetos e informações, materiais, ferramentas, mão de obra, acesso e liberação da etapa anterior.
Uma lista de verificação antes do início de cada pacote de trabalho pode parecer burocrática, mas é capaz de evitar improvisações recorrentes. Para funcionar, porém, ela precisa ser simples, compatível com a atividade e utilizada de fato pela equipe responsável.
5. Compras mal planejadas podem aumentar o desperdício
Comprar material em excesso e comprar material de menos são problemas diferentes, mas ambos podem gerar custos desnecessários.
Quando a compra é muito superior à necessidade prevista, pode haver capital imobilizado, falta de espaço para armazenamento, deterioração, danos por movimentação e dificuldade de controlar os estoques. Em materiais sujeitos a prazo de validade ou condições específicas de conservação, o risco pode ser ainda maior.
Por outro lado, uma compra insuficiente pode provocar interrupções, entregas emergenciais, fretes adicionais ou necessidade de adquirir pequenas quantidades em condições comerciais menos favoráveis.
O ponto de equilíbrio não é simplesmente comprar o mínimo possível. É compatibilizar quantitativos, cronograma, consumo esperado, condições de fornecimento e capacidade de armazenamento.
Para materiais cujo fornecimento é parcelado, o planejamento deve considerar a sequência de utilização e o tempo necessário para reposição. Para itens com maior risco de quebra ou deterioração, convém verificar as condições de transporte, descarga, proteção e estocagem.
Também é importante distinguir estoque disponível de material efetivamente consumido. O fato de uma compra ter sido realizada não significa que todo o material já tenha sido aplicado à obra. Se o controle financeiro tratar a aquisição integral como consumo sem considerar o estoque remanescente, a análise de desempenho poderá indicar uma perda que, na realidade, ainda não ocorreu.
Da mesma forma, uma saída de material do almoxarifado não comprova que ele foi incorporado ao serviço correspondente. O controle deve relacionar recebimentos, estoques, requisições, devoluções e consumo por atividade sempre que isso for viável.
6. O desperdício começa, muitas vezes, antes da execução
É tentador atribuir as perdas exclusivamente ao que acontece no canteiro, mas várias causas surgem ainda na fase de planejamento e orçamento.
Um quantitativo calculado sem considerar os critérios de medição pode subestimar ou superestimar a necessidade de materiais. Uma composição inadequada pode utilizar coeficientes incompatíveis com o serviço. Um cronograma que não respeita a sequência executiva pode criar períodos de espera, enquanto projetos incompatíveis podem provocar mudanças e retrabalho durante a execução.
Isso não significa que toda perda seja previsível ou que o orçamento deva antecipar cada ocorrência possível. Significa que a estimativa precisa distinguir o consumo esperado em condições normais de execução das incertezas que exigem tratamento específico.
O SINAPI é uma referência importante nesse processo. Seus cadernos técnicos apresentam informações sobre critérios de quantificação, aferição, execução e características dos serviços considerados nas composições. A documentação ajuda o usuário a compreender quais condições estão representadas em determinada referência e a verificar se ela é adequada ao serviço que pretende orçar.
Ao utilizar uma composição de custo unitário, o profissional deve conferir se os coeficientes de materiais já contemplam as perdas inerentes ao processo produtivo representado. Acrescentar outro percentual sem essa verificação pode duplicar a previsão de perdas e elevar artificialmente o orçamento.
O inverso também é problemático. Se as condições da obra exigirem consumos adicionais que não estejam representados na referência adotada, o orçamento precisa avaliar essa diferença com base técnica. A simples utilização de uma tabela de preços não elimina a necessidade de analisar o método executivo e as particularidades do empreendimento.
7. Perda inevitável não é a mesma coisa que desperdício evitável
Nem todo material que não se transforma diretamente no elemento construído representa uma falha de gestão. Determinados serviços exigem cortes, ajustes, sobreposições, preparação ou consumos auxiliares que fazem parte do processo executivo.
Em revestimentos, por exemplo, o desenho de paginação, a geometria dos ambientes e a posição dos recortes influenciam o aproveitamento das peças. Em estruturas de concreto, o consumo precisa ser analisado considerando o projeto, o método de concretagem, as condições de execução e os critérios aplicáveis à composição utilizada.
Há também materiais que precisam ser preparados em quantidades compatíveis com o processo de aplicação. Produzir uma quantidade superior à que pode ser utilizada dentro do período adequado pode gerar descarte, mas a solução depende das características do produto e da organização da atividade.
Essas situações devem ser diferenciadas das perdas provocadas por descuido, armazenamento inadequado, falta de planejamento ou execução fora dos procedimentos previstos.
A distinção tem consequências diretas para o orçamento. O consumo necessário para executar corretamente o serviço precisa ser contemplado na estimativa. Já as perdas evitáveis devem ser tratadas como oportunidades de melhoria e controle, e não transformadas automaticamente em um percentual adicional permanente.
O objetivo não é construir uma obra com desperdício zero a qualquer custo. Em determinadas situações, tentar eliminar uma perda tecnicamente inevitável pode exigir recursos superiores à economia obtida. O objetivo é conhecer o consumo necessário, reduzir as perdas controláveis e justificar os critérios adotados.
8. Como medir o desperdício sem distorcer os resultados
Não é possível gerenciar bem aquilo que se mede de forma inconsistente. Para identificar perdas, a empresa precisa estabelecer uma referência de consumo e compará-la com o consumo efetivamente observado, considerando o serviço produzido e os materiais ainda disponíveis.
Um indicador simples pode ser calculado pela relação entre a quantidade de material perdido e a quantidade de material consumido ou disponibilizado, desde que a base escolhida seja explicitada e utilizada de forma consistente.
Por exemplo, se uma atividade consumiu 500 unidades de material e 25 foram identificadas como perdas evitáveis, a razão entre essas perdas e o consumo total é de 5%. Esse número descreve a situação hipotética, mas não permite concluir sozinho se o desempenho é bom ou ruim. Para isso, seria necessário conhecer o material, o serviço, as condições de execução e o critério de referência.
Também é importante evitar a comparação direta entre obras com escopos ou métodos executivos muito diferentes. Um percentual observado em um serviço não deve ser transformado em parâmetro universal para outro sem uma análise de compatibilidade.
Um controle útil pode combinar os seguintes indicadores:
- Consumo real por unidade executada: quantidade de material efetivamente consumida dividida pela quantidade de serviço concluída, com critérios de medição compatíveis.
- Desvio de consumo: diferença entre o consumo real e o consumo previsto para a quantidade efetivamente executada.
- Horas de retrabalho: tempo de trabalho dedicado a corrigir ou refazer serviços, identificado separadamente sempre que possível.
- Ocorrências de interrupção: registros de paradas por falta de material, ferramenta, informação ou liberação de frente.
- Custo das perdas identificadas: valor dos materiais e recursos efetivamente desperdiçados, sem duplicar custos já contabilizados em outras categorias.
O registro da causa é tão importante quanto o indicador. Saber que houve consumo acima do previsto é útil; descobrir que o desvio ocorreu por cortes mal planejados, armazenamento inadequado ou diferenças entre o projeto e a execução permite definir uma ação corretiva.
Para que os resultados sejam confiáveis, o controle precisa considerar o estoque inicial e final, as entradas e saídas de materiais e a quantidade de serviço concluída. Sem esse cuidado, compras antecipadas, materiais ainda armazenados e diferenças de apropriação podem distorcer a interpretação.
9. Como transformar a medição em economia real
Identificar o desperdício é apenas o começo. O resultado aparece quando a informação é utilizada para alterar o processo que está gerando a perda.
Se os cortes de peças produzem muitas sobras, pode ser útil revisar a paginação antes de iniciar a instalação, organizar o plano de corte e verificar as possibilidades de reaproveitamento. Se os materiais são danificados durante a movimentação, a resposta pode estar na forma de descarga, no armazenamento ou no transporte interno.
Quando o problema é retrabalho, a solução pode exigir revisão de projetos, inspeções antes do fechamento de elementos, conferência de medidas ou melhoria dos critérios de liberação das atividades. Se a perda está relacionada à espera por recursos, o foco deve estar na programação e na coordenação entre suprimentos, planejamento e produção.
É recomendável priorizar as causas com maior impacto financeiro ou maior frequência. Nem toda ocorrência merece o mesmo esforço de investigação. Uma perda recorrente de pequeno valor unitário pode justificar uma mudança de processo, enquanto uma ocorrência rara e de baixo impacto talvez não exija um controle complexo.
Também é necessário avaliar o custo da própria medida corretiva. Um procedimento de inspeção, uma mudança de embalagem ou uma solução de armazenamento deve ser comparado com os benefícios esperados, considerando segurança, qualidade e requisitos técnicos. A economia efetiva é a redução de custos alcançada sem comprometer o resultado exigido.
O acompanhamento deve continuar depois da mudança. Se o indicador não melhorar, pode ser necessário rever a hipótese inicial ou testar outra solução. Sem essa verificação, a empresa corre o risco de implantar procedimentos que parecem adequados, mas não alteram o problema na prática.
10. Um roteiro prático para reduzir perdas no canteiro
Uma estratégia de controle não precisa começar com um sistema complexo. Pode ser implantada progressivamente, escolhendo um serviço relevante e acompanhando suas principais fontes de desperdício.
- Escolha o serviço: priorize uma atividade com consumo significativo, histórico de retrabalho ou desvios frequentes.
- Defina a referência: identifique a quantidade prevista, os critérios de medição, a composição adotada e as condições esperadas de execução.
- Registre o consumo real: acompanhe entradas, saídas, estoque remanescente e quantidade efetivamente executada.
- Classifique as ocorrências: separe perdas inerentes ao processo, perdas evitáveis, retrabalho e variações causadas por mudanças de escopo.
- Investigue as causas: converse com a equipe, verifique o método executivo e analise os registros antes de atribuir a responsabilidade.
- Implemente uma medida corretiva: ajuste o planejamento, o armazenamento, a sequência de trabalho ou o procedimento conforme a causa identificada.
- Compare os resultados: verifique se houve redução do consumo excedente, das horas improdutivas ou do custo total associado à ocorrência.
Depois que o método estiver funcionando, ele pode ser aplicado a outras atividades. Com o tempo, a empresa passa a construir uma base própria de desempenho, útil para melhorar futuros orçamentos e identificar onde os recursos estão sendo consumidos além do necessário.
Conclusão: desperdício é uma questão de engenharia de custos
O desperdício na construção civil não deve ser tratado apenas como um problema de limpeza, disciplina ou cuidado individual. Muitas perdas são consequência de decisões tomadas ao longo do planejamento, da especificação, da compra, da logística e da execução.
O material descartado é a parte mais visível, mas o custo pode incluir horas de trabalho, equipamentos, movimentação, atrasos e serviços refeitos. Se essas consequências forem analisadas separadamente sem critério, existe ainda o risco de contar o mesmo impacto mais de uma vez.
Para o orçamentista, o desafio é representar corretamente o consumo necessário para executar o serviço e evitar que perdas previsíveis ou falhas recorrentes sejam confundidas com uma margem genérica de segurança. Para a equipe de obra, o desafio é identificar as causas dos desvios e melhorar as condições de produção.
Uma composição de custos bem selecionada, quantitativos confiáveis, planejamento coerente e acompanhamento do consumo real formam uma base importante para esse trabalho. A documentação do SINAPI pode ajudar a compreender os parâmetros de referência, enquanto os dados da própria obra permitem avaliar o desempenho nas condições efetivas de execução.
No fim, economizar não significa simplesmente comprar menos material ou pressionar a equipe para trabalhar mais rápido. Significa utilizar os recursos necessários de forma eficiente, evitar atividades que não agregam valor e entregar o serviço conforme a qualidade especificada.
O melhor desperdício é aquele que deixa de acontecer porque sua causa foi identificada e corrigida — não aquele que desaparece da planilha porque alguém decidiu deixar de contabilizá-lo.
Leitura relacionada
- Composição de custo unitário — entenda como os coeficientes de consumo e produtividade participam da formação dos custos dos serviços.
- Coeficiente de consumo — conheça a relação entre a quantidade de insumos e a unidade de serviço produzida.
- Levantamento de quantitativos — veja como calcular e conferir as quantidades necessárias à execução.
- Custo direto de obra — compreenda como os recursos diretamente associados aos serviços integram o orçamento.
- O que é SINAPI — conheça o sistema de referência e sua documentação técnica para elaboração de orçamentos.
O Orçamentador ajuda a organizar orçamentos de obras, composições de custos e referências de preços. Conheça a ferramenta para estruturar suas estimativas e acompanhar com mais clareza os recursos previstos para cada empreendimento.
Fontes técnicas
- Tribunal de Contas da União — Orientações para elaboração de planilhas orçamentárias de obras públicas. Aborda perdas e reaproveitamento de materiais e a composição dos custos dos serviços.
- CAIXA — SINAPI: metodologias e documentação técnica. Reúne cadernos técnicos, critérios de quantificação e aferição, relatórios e referências de custos.
- Universidade Federal do Ceará — Identificação e análise das causas, impactos e ocorrências de perdas do tipo making-do, retrabalho e falta de terminalidade na construção civil. Trabalho acadêmico sobre as causas e consequências de perdas observadas em obra residencial.
- ANTAC — Perdas por making-do na etapa de vistoria e entrega de obra. Pesquisa sobre improvisação, planejamento, condições de trabalho e retrabalho na fase de entrega.