
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Os erros de orçamento que podem transformar uma obra lucrativa em prejuízo
Uma obra pode ter equipes competentes, materiais de boa qualidade e um planejamento de execução bem organizado e, ainda assim, dar prejuízo. Isso acontece quando o orçamento que deveria orientar o empreendimento não representa adequadamente os custos que serão encontrados no canteiro.
O problema é que o erro nem sempre aparece de imediato. Uma quantidade de material subestimada pode passar despercebida durante a contratação. Uma produtividade excessivamente otimista pode fazer a planilha parecer competitiva. Um custo de administração local calculado para um prazo menor do que o necessário pode comprometer a margem mês após mês.
Quando a diferença finalmente fica evidente, a obra já pode ter consumido boa parte dos recursos previstos. E existe uma dificuldade adicional: nem todo custo imprevisto é realmente imprevisível. Muitos prejuízos começam com informações disponíveis que não foram analisadas, premissas que não foram registradas ou verificações que acabaram ficando para depois.
Na engenharia de custos, elaborar um orçamento não significa apenas somar quantidades e multiplicá-las por preços unitários. Significa construir uma estimativa coerente com o projeto, os métodos executivos, as condições de contratação e a realidade de produção esperada.
É nesse ponto que alguns erros aparentemente pequenos se tornam caros. A seguir, vamos examinar os principais deles, entender como afetam o resultado financeiro e identificar controles que ajudam a evitá-los.
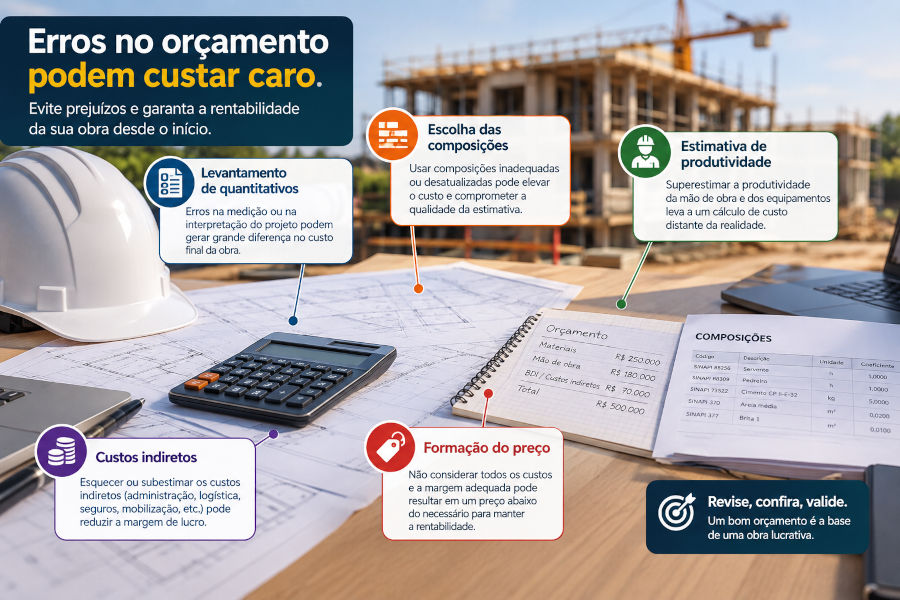
1. Levantar quantitativos sem conferir o projeto por inteiro
O levantamento de quantitativos é uma das primeiras etapas em que um orçamento pode perder precisão. Se um serviço necessário não entra na planilha, seu custo também não entra na estimativa. Parece óbvio, mas a dificuldade está em identificar tudo o que precisa ser executado, inclusive os serviços complementares que não aparecem com destaque nos desenhos.
Imagine um orçamento de uma edificação que contabiliza corretamente os metros quadrados de alvenaria, mas não considera determinados arremates, vergas, contravergas ou serviços necessários à preparação das superfícies. O custo unitário da alvenaria pode estar correto e a multiplicação pode não apresentar erro algum. Mesmo assim, o orçamento ficará incompleto.
Há também falhas de quantidade propriamente ditas. Um levantamento de revestimentos que não separa adequadamente paredes e pisos, por exemplo, pode utilizar critérios de medição incompatíveis com os serviços orçados. Uma quantidade de concreto estimada por aproximação, sem conferência das dimensões dos elementos estruturais, pode produzir diferenças relevantes em uma obra de maior porte.
O efeito financeiro depende da natureza da falha. Se um serviço foi completamente omitido, seu custo poderá precisar ser absorvido pela margem prevista ou pelo caixa da empresa. Se a quantidade estiver subestimada, cada unidade executada além da previsão representará um custo que não estava devidamente contemplado.
Para evitar esse problema, o levantamento deve seguir critérios definidos e verificáveis. É recomendável organizar os quantitativos por etapa, elemento construtivo e serviço, registrando a origem das dimensões e as regras de medição utilizadas. Projetos arquitetônicos, estruturais e de instalações também precisam ser analisados de forma coordenada, pois uma solução adotada em uma disciplina pode gerar serviços em outra.
O Tribunal de Contas da União (TCU) destaca a importância de quantidades adequadamente fundamentadas no orçamento de referência de obras públicas. Embora as exigências formais variem conforme o contexto da contratação, o princípio técnico é aplicável a qualquer empreendimento: o quantitativo deve ser justificável a partir do projeto e dos critérios de medição adotados.
2. Utilizar uma composição de custos que não representa o serviço executado
Uma composição de custos unitários pode estar corretamente calculada e ainda assim ser inadequada para a obra. Isso ocorre quando os insumos, os coeficientes ou as condições de execução considerados na referência não correspondem ao serviço efetivamente contratado.
Considere um revestimento que será executado em uma superfície com geometria complexa, muitos recortes e acesso limitado. Uma composição de referência desenvolvida para condições usuais pode não representar integralmente o esforço necessário naquela situação específica. Se o orçamentista selecionar a composição apenas pela semelhança do nome, poderá deixar de considerar diferenças importantes de produtividade e execução.
O mesmo cuidado vale para equipamentos, transporte, preparação da base, escoramento, acesso e etapas auxiliares. O serviço principal pode estar corretamente identificado, mas os recursos necessários para realizá-lo podem não estar todos contemplados na composição escolhida ou podem estar considerados sob premissas diferentes.
O SINAPI oferece referências estruturadas de insumos e composições, acompanhadas de cadernos técnicos e documentação metodológica. Esses documentos explicam características dos serviços, critérios de aferição e parâmetros utilizados na formação das composições. Por isso, consultar apenas a descrição resumida e o custo total é uma prática insuficiente quando existem dúvidas sobre a adequação da referência.
Antes de adotar uma composição, o profissional deve verificar o serviço descrito, a unidade de medição, os critérios de quantificação, os insumos incluídos e as condições de execução consideradas. Se houver diferenças relevantes em relação à obra, elas precisam ser analisadas e tratadas de maneira tecnicamente justificável.
Também é necessário evitar o erro inverso: modificar coeficientes de uma composição sem fundamento apenas para fazer o orçamento alcançar determinado preço. Ajustar uma referência pode ser apropriado quando as condições reais justificam a mudança, mas o ajuste deve refletir uma condição identificável, e não funcionar como um artifício para fechar a planilha.
3. Subestimar a mão de obra e superestimar a produtividade
Entre os erros que mais comprometem a rentabilidade está a adoção de uma produtividade que a obra não consegue alcançar de maneira consistente.
A produtividade utilizada no orçamento deve ser compatível com o método executivo, as características do serviço, a equipe prevista e as condições de trabalho. Não basta selecionar o melhor resultado observado em uma experiência anterior e tratá-lo como desempenho garantido para qualquer empreendimento.
Suponha que uma equipe precise executar 600 m² de determinado serviço. Para facilitar a comparação, considere duas hipóteses de produtividade: 30 m² por jornada de equipe e 24 m² por jornada. Na primeira situação, seriam necessárias 20 jornadas; na segunda, 25.
A diferença é de cinco jornadas de equipe, ou 25% a mais em relação à primeira estimativa. Se o orçamento tiver sido elaborado com base na produtividade mais alta, mas a execução ocorrer conforme a segunda hipótese, haverá um consumo de mão de obra superior ao previsto.
Esse exemplo é hipotético e não representa uma produtividade padrão para nenhum serviço específico. Seu objetivo é demonstrar como uma diferença relativamente pequena no desempenho diário se acumula ao longo de uma quantidade significativa de trabalho.
A produtividade real depende de vários fatores: geometria dos ambientes, interferências, experiência da equipe, disponibilidade de materiais, movimentação dentro do canteiro, condições de acesso, retrabalho e sequência executiva. É possível que uma equipe experiente apresente um bom rendimento em uma frente organizada e tenha desempenho inferior quando precisa trabalhar em espaços restritos ou interromper continuamente suas atividades.
O problema não está em buscar produtividade elevada. Está em orçar uma produtividade sem explicar por que ela seria alcançável nas condições previstas.
Uma forma de reduzir esse risco é comparar os coeficientes utilizados com referências técnicas pertinentes, dados de obras anteriores e informações de produção efetivamente observadas. Quando o serviço é novo para a empresa ou as condições são atípicas, a premissa precisa receber atenção especial.
Depois do início da execução, o acompanhamento do consumo de mão de obra por unidade produzida permite verificar se a estimativa está se confirmando. Essa análise deve considerar o mesmo critério de medição usado no orçamento, para evitar comparações distorcidas.
4. Esquecer serviços auxiliares, perdas e condições de execução
Nem todo recurso necessário à execução aparece no resultado final da construção. Há atividades e consumos que sustentam a produção, mas que podem passar despercebidos quando o orçamento é montado a partir de uma lista simplificada de serviços.
O consumo de materiais é um exemplo importante. A quantidade líquida incorporada à edificação nem sempre corresponde à quantidade que precisa ser comprada. Dependendo do material e do processo executivo, podem existir perdas por cortes, quebras, sobras inevitáveis e outras particularidades do fornecimento e da instalação.
Isso não significa que se deva acrescentar um percentual genérico de perdas a todos os insumos. O critério precisa ser compatível com o material, a unidade de fornecimento, a geometria do serviço, o método de execução e as condições de reaproveitamento. Uma taxa aplicada indiscriminadamente pode superestimar alguns consumos e continuar subestimando outros.
O transporte interno de materiais também merece atenção. Em uma obra com armazenamento próximo às frentes de trabalho, a movimentação pode ser relativamente simples. Em outra, com vários pavimentos, espaço limitado ou restrições de acesso, pode ser necessário prever mais recursos para transportar os mesmos materiais até o local de utilização.
Há ainda atividades auxiliares que precisam ser verificadas conforme o escopo: preparação de superfícies, proteção de elementos acabados, limpeza associada aos serviços, escoramentos, movimentação de equipamentos e procedimentos específicos de segurança. A inclusão ou não de cada item depende da composição adotada, do método executivo e das responsabilidades estabelecidas para a contratação.
O controle mais eficaz é verificar, serviço por serviço, quais recursos e atividades estão incluídos no custo unitário e quais precisam ser orçados separadamente. Essa conferência evita tanto omissões quanto duplicidades, duas falhas capazes de distorcer o resultado final.
5. Atualizar os preços sem revisar as premissas do orçamento
Um orçamento pode perder aderência à realidade mesmo quando os quantitativos permanecem corretos. Isso acontece quando os preços de materiais, mão de obra, equipamentos ou serviços mudam e a estimativa continua sendo tratada como se representasse as condições atuais de contratação.
O SINAPI e outras fontes referenciais oferecem informações importantes para acompanhar custos, mas é necessário observar a data-base, a localidade, a especificação dos insumos e os critérios metodológicos aplicáveis. Uma referência de determinado mês e estado não deve ser tratada automaticamente como equivalente ao preço efetivamente disponível para qualquer compra, em qualquer momento e condição.
Além disso, atualizar o preço unitário não resolve necessariamente uma composição inadequada. Se o coeficiente de consumo estiver errado, se o serviço não corresponder ao projeto ou se houver um recurso omitido, a substituição dos preços pelos valores mais recentes continuará produzindo um resultado distorcido.
É importante distinguir duas atividades: atualizar os valores monetários e revisar a estrutura do orçamento. A primeira trata da evolução dos preços; a segunda verifica se os serviços, quantidades, coeficientes e premissas continuam representando a obra.
Essa distinção ganha relevância quando existe um intervalo significativo entre a elaboração da estimativa, a contratação e o início da execução. Nesse período, pode haver mudanças de preços, alterações no projeto, revisão do cronograma ou modificações nas condições de fornecimento. Cada uma exige uma avaliação própria.
O orçamento deve, portanto, registrar as fontes e datas dos preços utilizados, além de permitir identificar quais premissas precisam ser revistas quando o cenário muda.
6. Subestimar a duração da obra e os custos de administração local
O prazo influencia o custo de manter uma obra em funcionamento. Dependendo da estrutura do empreendimento, alguns recursos precisam permanecer mobilizados durante todo ou parte do período de execução, independentemente de a produção avançar conforme o planejado.
Considere uma obra para a qual foram previstos oito meses de execução, mas que acaba exigindo dez meses. Se determinados custos de administração local forem incorridos a uma taxa mensal relativamente estável, os dois meses adicionais representarão uma despesa que não estava contemplada no prazo inicial.
Para ilustrar o efeito, suponha um custo de administração local de R$ 30 mil por mês. Dois meses adicionais representariam R$ 60 mil em custos adicionais dessa natureza, caso a estrutura e o custo mensal permanecessem inalterados. O valor é apenas um exemplo hipotético; na prática, a estrutura de custos pode variar ao longo da obra.
O risco está em elaborar o cronograma com durações excessivamente otimistas e calcular os custos de permanência com base nessas mesmas durações. Se o prazo não for compatível com as quantidades, as equipes, os equipamentos e a sequência executiva previstos, o orçamento pode nascer com uma insuficiência estrutural.
O cronograma precisa ser coerente com a capacidade de produção. Não adianta prever a execução simultânea de serviços em espaços que não comportam equipes trabalhando sem interferência, nem assumir que uma etapa começará antes de a atividade precedente liberar a frente de trabalho.
Também é importante diferenciar administração local de administração central. A primeira está associada à estrutura de gestão e apoio da obra específica; a segunda se relaciona à estrutura geral da empresa e é tratada conforme os critérios de formação de preços adotados. Confundir essas parcelas ou deixar de verificar onde cada custo foi contemplado pode gerar omissões ou dupla contagem.
7. Calcular o BDI sem conferir os custos e as condições da contratação
O BDI participa da formação do preço de venda e pode contemplar parcelas como despesas indiretas, riscos, despesas financeiras, tributos incidentes e remuneração, conforme a metodologia adotada e as características da contratação.
Um erro comum é tratar o BDI como um percentual que pode compensar qualquer deficiência do orçamento. Se os quantitativos estão incompletos, os coeficientes de mão de obra estão subestimados ou os custos de permanência foram calculados incorretamente, aumentar ou reduzir o BDI não corrige a origem do problema.
O BDI também não deve ser escolhido apenas porque determinado percentual é habitual no mercado ou foi utilizado em outra obra. As parcelas que o compõem dependem das condições de execução, da estrutura da empresa, dos riscos assumidos, do tratamento tributário e das regras aplicáveis à contratação.
Há ainda o risco de contabilizar um custo duas vezes. Se determinada despesa já foi incluída nos custos diretos ou em um item específico do orçamento, é necessário verificar se ela está sendo novamente considerada na formação do BDI. A duplicidade pode tornar o preço pouco competitivo e dificultar sua análise.
O procedimento adequado é identificar os custos diretos, dimensionar as despesas indiretas, avaliar os riscos pertinentes e aplicar a metodologia de formação do preço compatível com o empreendimento. O resultado deve ser verificável e coerente com as premissas utilizadas.
Em obras públicas, a formação do orçamento de referência precisa observar as exigências legais e os entendimentos aplicáveis à contratação, inclusive quanto à demonstração dos custos unitários, dos encargos sociais e do BDI. A análise não deve se limitar à verificação de um percentual isolado.
8. Confundir contingência, risco e lucro
Outro problema é presumir que a margem prevista será suficiente para absorver qualquer ocorrência durante a execução. Uma coisa é a remuneração esperada pelo empreendimento; outra é a incerteza sobre os custos que efetivamente serão incorridos.
Uma condição de solo ainda não suficientemente conhecida, uma especificação pendente ou uma logística sujeita a restrições pode representar uma fonte de incerteza. O tratamento adequado depende da natureza do risco, das informações disponíveis, das responsabilidades contratuais e da possibilidade de prevenir ou mitigar seus efeitos.
Adicionar um percentual arbitrário ao orçamento não substitui essa análise. A reserva pode ser insuficiente para uma ocorrência relevante e excessiva para outra situação que poderia ser resolvida com uma investigação ou definição de projeto.
O primeiro passo é identificar as incertezas relevantes e avaliar suas possíveis consequências. Em seguida, deve-se verificar quais delas podem ser eliminadas com informações adicionais, quais exigem medidas preventivas e quais permanecem como riscos a serem tratados na estratégia de contratação e na formação do preço.
Também é necessário deixar claro quem assume cada risco. Se uma condição está prevista no contrato como responsabilidade do contratante, sua avaliação econômica pode ser diferente daquela aplicável a um risco atribuído à contratada. A distribuição efetiva de responsabilidades deve ser examinada no contexto contratual, sem presumir que toda incerteza ficará a cargo de uma única parte.
Uma gestão de riscos bem feita não elimina todos os imprevistos, mas reduz a chance de a empresa descobrir tarde demais que assumiu uma obrigação cujo custo não avaliou adequadamente.
9. Fazer o orçamento sem envolver quem conhece a execução
O orçamento exige domínio técnico, mas não deve ser elaborado como uma atividade isolada das condições de produção. A experiência da equipe de execução pode revelar particularidades que não ficam evidentes na leitura da planilha ou dos desenhos.
Um encarregado pode identificar dificuldades de acesso, necessidade de movimentação adicional ou uma sequência de trabalho que interfere na produtividade. O engenheiro responsável pelo planejamento pode perceber que o cronograma pressupõe frentes simultâneas incompatíveis com o espaço disponível. A equipe de suprimentos pode alertar para prazos de entrega ou condições comerciais que exigem outra programação de compras.
Essas informações não substituem os cálculos do orçamento, mas ajudam a testar se suas premissas são executáveis.
Quando o orçamento é produzido sem essa verificação, corre-se o risco de elaborar uma solução financeiramente atraente no papel e operacionalmente difícil no canteiro. O resultado pode ser o aumento de horas improdutivas, a necessidade de equipamentos adicionais, a reprogramação de atividades e o prolongamento do prazo.
Uma revisão multidisciplinar antes da contratação ou do início da execução pode identificar parte desses problemas enquanto ainda existe espaço para ajustar métodos, sequências e recursos. Quanto mais tarde uma incompatibilidade é descoberta, maior tende a ser o custo de corrigir o planejamento já em andamento.
10. Não comparar o custo orçado com o custo efetivamente realizado
Mesmo um orçamento cuidadosamente elaborado contém premissas que precisam ser verificadas durante a execução. A diferença entre o resultado previsto e o realizado só pode ser compreendida quando a empresa acompanha custos e produção de maneira consistente.
Uma comparação útil não se limita a verificar quanto dinheiro já foi gasto. É necessário relacionar o custo incorrido ao avanço físico efetivamente realizado, respeitando os critérios de medição e apropriação adotados.
Imagine que uma obra tenha consumido 60% do orçamento previsto para determinada etapa, mas tenha concluído apenas 40% do serviço correspondente. Essa diferença merece investigação. Pode indicar consumo excessivo de materiais, produtividade abaixo do previsto, compra antecipada de insumos, critérios de apropriação inadequados ou uma combinação desses fatores.
O exemplo não permite concluir sozinho que houve prejuízo. Para isso, seria necessário considerar o estoque de materiais, os compromissos já assumidos, os serviços executados e ainda não apropriados, além do custo necessário para concluir o trabalho restante.
O controle deve procurar a causa da variação, não apenas registrar que ela existe. Se o consumo de argamassa por metro quadrado estiver acima do esperado, por exemplo, será preciso verificar as espessuras, a regularidade da base, as perdas e os critérios de medição antes de atribuir a diferença à produtividade da equipe.
Esse acompanhamento permite corrigir desvios enquanto ainda há tempo para agir. Também ajuda a formar uma base histórica de produtividade e custos para futuros orçamentos, desde que os dados sejam registrados com critérios consistentes e associados às condições de cada obra.
11. Como identificar os erros antes que virem prejuízo
Não existe uma única conferência capaz de garantir que um orçamento esteja correto. A segurança vem de uma sequência de verificações que examina tanto os números quanto as premissas que lhes deram origem.
Antes de aprovar o orçamento, vale realizar uma revisão estruturada dos seguintes pontos:
- Escopo: todos os serviços necessários estão identificados? Existem responsabilidades contratuais ou fornecimentos que ficaram sem definição?
- Quantitativos: as quantidades podem ser rastreadas até os projetos e critérios de medição? Há verificações independentes para os itens de maior impacto?
- Composições: os insumos, coeficientes e condições de execução representam os serviços previstos? Os itens auxiliares foram considerados sem omissões ou duplicidades?
- Preços: as fontes, datas-base, localidades e especificações são compatíveis com a contratação? Foram identificadas condições comerciais particulares?
- Produtividade: os coeficientes de mão de obra e equipamentos são compatíveis com o método executivo, o prazo e as condições reais da obra?
- Prazo e estrutura: o cronograma é viável? Os custos de administração local e demais recursos de permanência foram dimensionados para a duração prevista?
- Preço de venda: o BDI foi calculado com critérios explícitos? Os custos diretos, as despesas indiretas e os tributos foram tratados de forma coerente?
- Riscos: as principais incertezas foram identificadas? Está claro como serão tratadas e quem assumirá as responsabilidades correspondentes?
- Controle: existem critérios para comparar os custos realizados com o orçamento e corrigir desvios durante a execução?
Essa revisão deve dar atenção especial aos itens que representam parcelas relevantes do custo total e àqueles cuja estimativa possui maior incerteza. Um pequeno erro em um serviço de grande quantidade pode ter mais impacto financeiro do que um erro percentual maior em um item de pouca expressão.
Por isso, priorizar a revisão com base na relevância financeira e no risco é mais eficiente do que conferir todos os itens com a mesma intensidade, independentemente de sua importância.
Conclusão: o prejuízo muitas vezes começa antes da obra
Uma obra deficitária nem sempre resulta de desperdícios evidentes ou de uma execução mal conduzida. Às vezes, a empresa simplesmente começa a construir com uma estimativa que não representa adequadamente o trabalho que precisa ser realizado.
Quantitativos incompletos, composições inadequadas, produtividade superestimada, custos de permanência subdimensionados e premissas de contratação mal avaliadas podem comprometer o resultado mesmo quando a planilha parece organizada e os cálculos estão aritmeticamente corretos.
A solução não está em adicionar percentuais de segurança indiscriminadamente nem em tentar prever cada ocorrência possível. Está em construir um orçamento fundamentado, documentar as hipóteses adotadas, verificar a compatibilidade entre projeto e execução e acompanhar o desempenho real para corrigir desvios.
Um orçamento bem elaborado não garante, sozinho, que a obra será lucrativa. Condições de mercado, decisões gerenciais e acontecimentos durante a execução continuam influenciando o resultado. Mas ele permite conhecer melhor os custos esperados, identificar os riscos relevantes e tomar decisões com base em informações mais consistentes.
No fim das contas, o melhor momento para descobrir que um orçamento está errado é antes de assumir o compromisso de executar a obra. Depois que o contrato está firmado e os recursos foram mobilizados, corrigir uma premissa equivocada costuma ser muito mais difícil do que revisá-la na planilha.
Leitura relacionada
- Levantamento de quantitativos — entenda como transformar projetos em quantidades de serviços verificáveis.
- Composição de custo unitário — conheça a relação entre insumos, coeficientes de consumo, mão de obra e equipamentos.
- Custo direto de obra — compreenda quais custos estão associados diretamente à execução dos serviços.
- Cálculo do BDI — veja como as despesas indiretas, os riscos, os tributos e a remuneração participam da formação do preço.
- Rastreabilidade do orçamento — saiba como documentar a origem dos quantitativos, preços e composições utilizados.
- O que é SINAPI — conheça o sistema de referência e a documentação técnica que apoia a elaboração de orçamentos.
O Orçamentador ajuda a estruturar orçamentos de obras, organizar composições de custos e trabalhar com referências de preços. Conheça a ferramenta e tenha mais controle sobre as informações que sustentam suas estimativas.
Fontes técnicas
- Tribunal de Contas da União — Orçamento detalhado do custo global da obra. Orientações sobre quantitativos, preços unitários, composições, encargos sociais e BDI.
- Tribunal de Contas da União — Orientações para elaboração de planilhas orçamentárias de obras públicas. Material técnico sobre levantamento de serviços, custos unitários e formação do preço de venda.
- CAIXA — SINAPI. Documentação metodológica, relatórios mensais e cadernos técnicos das composições de serviços.
- CAIXA — SINAPI: Livro de Metodologias e Conceitos. Referência para compreender os critérios técnicos das composições e a utilização dos parâmetros do sistema.