
Transforme conhecimento em orçamento
Crie e gerencie seus orçamentos de obras de forma prática e profissional, com SINAPI, composições, BDI, cronograma e muito mais.
Cálculo do BDI
O que é o cálculo do BDI?
O cálculo do BDI determina o percentual que deve ser aplicado ao custo direto de uma obra para formar seu preço de venda, considerando parcelas como administração central, riscos, seguros, garantias, despesas financeiras, tributos e lucro, conforme a metodologia adotada.
O BDI não é simplesmente a soma dos percentuais de todas essas parcelas. Em metodologias que utilizam uma fórmula estruturada, os componentes são combinados matematicamente porque alguns deles incidem sobre bases diferentes.
Qual é a fórmula do BDI?
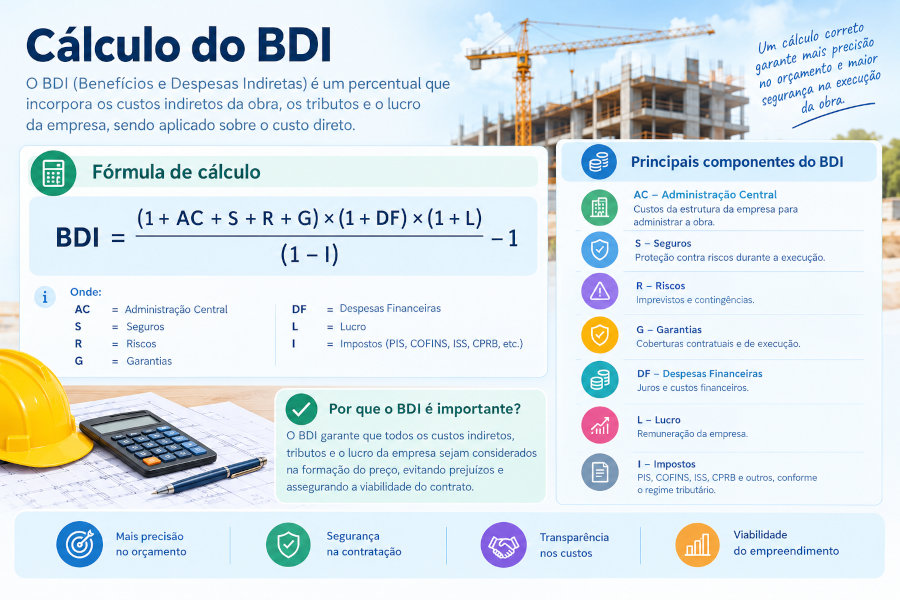
Uma das estruturas de cálculo utilizadas para o BDI pode ser representada pela seguinte fórmula:
BDI = [((1 + AC + R + S + G) × (1 + DF) × (1 + L) ÷ (1 − T)) − 1] × 100
Na fórmula:
- AC: Administração Central;
- R: Riscos;
- S: Seguros;
- G: Garantias;
- DF: Despesas ou custos financeiros;
- L: Lucro;
- T: Tributos incidentes sobre o preço.
Os componentes devem ser expressos em forma decimal durante o cálculo. Por exemplo, 4% corresponde a 0,04.
Por que os componentes não devem ser simplesmente somados?
Um erro comum é calcular o BDI simplesmente somando todos os percentuais:
BDI = AC + R + S + G + DF + L + T
Embora essa soma possa ser utilizada para apresentar os componentes individualmente, ela não representa necessariamente o resultado correto de uma fórmula de BDI estruturada.
Isso acontece principalmente porque os tributos, em determinadas metodologias, são considerados sobre o preço de venda e não simplesmente sobre o custo direto. Por isso, aparecem no denominador da fórmula.
Da mesma forma, os demais componentes podem ser combinados de maneira multiplicativa para representar corretamente sua participação na formação do preço.
Exemplo de cálculo do BDI
Considere uma obra em que foram definidos, apenas para fins didáticos, os seguintes percentuais:
| Componente | Percentual | Forma decimal |
|---|---|---|
| Administração Central (AC) | 4,00% | 0,04 |
| Riscos (R) | 1,50% | 0,015 |
| Seguros (S) | 0,50% | 0,005 |
| Garantias (G) | 0,50% | 0,005 |
| Despesas Financeiras (DF) | 1,00% | 0,01 |
| Lucro (L) | 8,00% | 0,08 |
| Tributos (T) | 5,00% | 0,05 |
Substituindo os valores na fórmula:
BDI = [((1 + 0,04 + 0,015 + 0,005 + 0,005) × (1 + 0,01) × (1 + 0,08) ÷ (1 − 0,05)) − 1] × 100
Primeiro, calcula-se a primeira parcela:
1 + 0,04 + 0,015 + 0,005 + 0,005 = 1,065
Em seguida:
1,065 × 1,01 × 1,08 = 1,161702
Considerando os tributos:
1,161702 ÷ 0,95 = 1,222842
Finalmente:
BDI = (1,222842 − 1) × 100
BDI = 22,28%
Portanto, para os valores hipotéticos utilizados neste exemplo, o BDI calculado é de aproximadamente 22,28%.
Como aplicar o BDI ao custo direto?
Depois de calculado o BDI, ele pode ser aplicado ao custo direto para determinar o preço de venda.
Quando o BDI está expresso em percentual, a fórmula é:
Preço de venda = Custo direto × (1 + BDI ÷ 100)
Considere, por exemplo, um custo direto de R$ 500.000,00 e o BDI calculado de 22,28%.
Preço de venda = R$ 500.000,00 × (1 + 22,28 ÷ 100)
Preço de venda = R$ 500.000,00 × 1,2228
Preço de venda ≈ R$ 611.400,00
Assim, o BDI acrescenta aproximadamente R$ 111.400,00 ao custo direto nesse exemplo.
BDI e custo direto
O BDI é aplicado sobre uma determinada base de custo, normalmente o custo direto, de acordo com a metodologia adotada.
O custo direto pode ser formado pelos custos dos serviços previstos no orçamento, incluindo materiais, mão de obra, equipamentos e outros recursos diretamente relacionados à execução.
Depois de determinado esse custo, o BDI é utilizado para incorporar as parcelas necessárias à formação do preço de venda.
O papel dos tributos no cálculo do BDI
Os tributos merecem atenção especial porque, em determinadas metodologias, são considerados como um percentual incidente sobre o preço de venda.
Por essa razão, a variável T aparece no denominador da fórmula:
1 − T
Por exemplo, considerando tributos de 5%:
1 − 0,05 = 0,95
Essa estrutura matemática evita tratar o tributo simplesmente como um acréscimo sobre o custo direto quando sua incidência ocorre sobre o preço.
A composição tributária efetivamente aplicável deve ser determinada de acordo com a empresa, atividade, regime tributário, município e condições do contrato. Portanto, não existe um percentual universal de tributos válido para todos os orçamentos.
Lucro no cálculo do BDI
O lucro (L) representa a remuneração esperada pela empresa pela execução da obra.
Na fórmula apresentada, o lucro aparece como:
(1 + L)
Isso significa que, com lucro de 8%, por exemplo, utiliza-se 1,08 no cálculo.
É importante destacar que lucro não é igual ao BDI. O BDI reúne diversas parcelas, enquanto o lucro é apenas um dos seus componentes.
Riscos, seguros e garantias
Os componentes relacionados a riscos, seguros e garantias representam parcelas diferentes e não devem ser confundidos entre si.
- Riscos: representam uma parcela destinada a considerar eventos ou condições que podem afetar o resultado da execução;
- Seguros: representam os custos relacionados às coberturas de seguro necessárias ou previstas;
- Garantias: representam os custos associados às garantias exigidas ou necessárias no contrato.
A existência e a forma de cálculo dessas parcelas dependem das características da obra e da metodologia utilizada.
Administração Central
A Administração Central (AC) representa despesas relacionadas à estrutura administrativa da empresa que não podem ser atribuídas diretamente a um único serviço ou contrato.
Podem estar relacionadas, por exemplo, à estrutura administrativa, contabilidade, recursos humanos, gestão, sistemas, área comercial e outras despesas da sede da empresa.
A administração central é diferente da administração local ou das despesas diretamente relacionadas ao canteiro de obras.
Despesas financeiras
As despesas financeiras (DF) procuram representar o impacto financeiro decorrente das condições de pagamento, do prazo entre desembolsos e recebimentos e da necessidade de capital para executar o contrato.
Quanto maior a exposição financeira da empresa, maior pode ser a importância dessa parcela na análise da formação do preço.
O BDI não é igual para todas as obras
Não existe um percentual de BDI que possa ser considerado adequado para qualquer obra.
O resultado depende de diversos fatores, como:
- tipo e porte da obra;
- prazo de execução;
- localização;
- condições de pagamento;
- estrutura da empresa;
- riscos do empreendimento;
- seguros e garantias exigidos;
- regime tributário e tributos aplicáveis;
- margem de lucro pretendida;
- metodologia utilizada para o cálculo.
Por isso, simplesmente copiar o BDI de outra obra pode produzir um preço inadequado.
BDI em obras públicas e privadas
Em obras públicas, a composição do BDI pode estar sujeita a metodologias e critérios específicos relacionados ao processo de contratação. É importante verificar as referências e exigências aplicáveis a cada situação.
Em obras privadas, a empresa possui maior liberdade para definir sua estratégia comercial, mas ainda é recomendável estruturar o BDI de maneira coerente com os custos, despesas, tributos, riscos e margem de lucro esperada.
Erros comuns no cálculo do BDI
- simplesmente somar todos os percentuais sem considerar a metodologia;
- considerar que o BDI inteiro representa lucro;
- aplicar uma fórmula sem verificar a base de incidência dos tributos;
- utilizar percentuais de outra obra sem analisar suas características;
- confundir custos indiretos com lucro;
- utilizar percentuais tributários inadequados;
- misturar diferentes metodologias de cálculo;
- arredondar os componentes antes de concluir o cálculo;
- aplicar incorretamente o percentual do BDI ao custo direto.
Como calcular o BDI corretamente
- Determine o custo direto da obra.
- Identifique os componentes que deverão participar do BDI.
- Defina os percentuais de cada componente de acordo com a metodologia adotada.
- Verifique a base de incidência dos tributos.
- Converta os percentuais para valores decimais.
- Aplique a fórmula de BDI escolhida.
- Converta o resultado para percentual.
- Aplique o BDI ao custo direto para obter o preço de venda.
- Revise os componentes e verifique se o preço final é economicamente viável.
BDI e preço de venda: atenção à porcentagem
Um cuidado importante é diferenciar o BDI expresso em percentual de sua representação decimal.
Por exemplo:
| BDI | Forma decimal | Fator de aplicação |
|---|---|---|
| 10% | 0,10 | 1,10 |
| 20% | 0,20 | 1,20 |
| 22,28% | 0,2228 | 1,2228 |
| 30% | 0,30 | 1,30 |
Assim, para aplicar um BDI de 22,28% sobre um custo direto, utiliza-se o fator 1,2228.
Calcule e aplique o BDI no Orçamentador
Depois de definir os custos diretos e indiretos de uma obra, o cálculo do BDI é uma etapa importante para chegar ao preço de venda. Para facilitar esse processo, o Orçamentador permite elaborar o orçamento da obra e aplicar o BDI diretamente sobre os custos calculados.
Com o aplicativo, você pode organizar os serviços e etapas da obra, utilizar composições e preços do SINAPI, cadastrar seus próprios insumos e composições e acompanhar a formação dos custos do orçamento.
O BDI pode então ser utilizado na formação do preço de venda, permitindo visualizar de forma mais clara a diferença entre o custo da obra e o valor de venda considerado no orçamento.
Se você trabalha com orçamentos de obras e quer uma forma prática de organizar os custos e aplicar o BDI, conheça o Orçamentador.
Conheça o Orçamentador gratuitamente e comece a elaborar seus orçamentos de obras.
Conclusão
O cálculo do BDI é uma etapa importante da formação do preço de uma obra. Ele permite incorporar ao custo direto parcelas como administração central, riscos, seguros, garantias, despesas financeiras, tributos e lucro, conforme a metodologia adotada.
O ponto fundamental é entender que BDI não é simplesmente a soma dos percentuais de seus componentes. A fórmula utilizada deve considerar corretamente a forma como cada parcela participa da formação do preço, especialmente quando existem tributos incidentes sobre o preço de venda.
Depois de calculado, o BDI pode ser aplicado ao custo direto pela fórmula:
Preço de venda = Custo direto × (1 + BDI ÷ 100)
Uma estrutura adequada de cálculo proporciona maior transparência na formação do preço e facilita a análise da rentabilidade e da viabilidade econômica da obra.
Você também pode se interessar por:
Administração Central (AC)
A Administração Central (AC) representa as despesas necessárias para manter a estrutura administrativa da empresa responsável pelas obras, mas que não podem ser atribuídas diretamente a um único serviço ou contrato. No cálculo do BDI, a AC é considerada uma parcela das despesas indiretas necessárias à formação do preço da obra.
Custo Financeiro (CF)
O Custo Financeiro (CF) representa o impacto financeiro causado pelo período entre o pagamento das despesas necessárias à execução da obra e o recebimento das receitas correspondentes. No BDI, ele busca compensar o custo de capital necessário para financiar esse intervalo.
Garantia (G)
A Garantia é a parcela do BDI destinada a representar os custos relacionados às garantias exigidas ou necessárias para assegurar o cumprimento das obrigações contratuais da obra. Seu valor depende do tipo de garantia, valor do contrato, prazo e condições estabelecidas.
Lucro no BDI
O lucro no BDI representa a remuneração esperada pela empresa pela execução da obra e pelo capital e riscos envolvidos no empreendimento. Ele é uma das parcelas utilizadas na formação do preço de venda e deve ser definido de acordo com as características da obra, da empresa e das condições contratuais
Seguros (S)
Seguros (S) são a parcela do BDI destinada a representar os custos de seguros relacionados à execução e às obrigações do contrato de uma obra. Seu percentual depende das coberturas necessárias, características do empreendimento, valores envolvidos e condições contratuais.
Tributos no BDI
Os tributos no BDI são os impostos e contribuições incidentes sobre o preço ou faturamento da obra que precisam ser considerados na formação do preço de venda. A composição depende do regime tributário, da atividade, da empresa e das condições do contrato.